
来源:证星公司调研
2026-10-28 22:01:36
证券之星消息,2026年10月28日瑞迈特(301367)发布公告称公司于2026年10月28日召开业绩说明会,前方基金、国联民生证券、西部证券、高信百诺投资、申万宏源、财金投资、太朴生命科学投资、中信建投证券、博远基金、天风证券、华安证券、深圳尚诚资管、恒生前海基金、东方证券资管、深圳民森投资、启泰基金、光大证券、麦星投资、上海勤远投资、深圳市平石资管、川恒控股集团、招商证券、前海汇信得基金、上海途灵资产、鹏华基金、海南希瓦私募基金、华泰证券(上海)资管、广发证券、上海沣杨资管、金之灏基金、圆合资本管理、上海从容投资、招商基金、万兆慧谷、圆信永丰基金、金鹰基金、深圳抱朴资管、上海文多资管、红塔红土基金、蜂巢基金、上海临港东方君和科创产业基金、厦门建发新兴产业股权投资、广宇集团、东北证券、中金公司、华创证券、中泰证券参与。
具体内容如下:
问:请介绍一下公司 2026 年前三季度境内外业务的销售情况。
答:2026年前三季度境内业务收入 4.43亿元,同比增长 76.66%,境外业务收入 6.45亿元,同比增长 15.60%。
2026年第三季度境内业务收入 1.37亿元,同比增长 130.14%,境外业务收入 1.87亿元,同比下降 8.52%。
问:公司国内线上销售渠道的整合情况,整合后毛利率水平和销售费用投入的变化趋势。
答:国内线上渠道经销转直销模式切换已基本完成。从毛利率端看,线上经销转直销后,公司对终端价格和费用投放的把控能力增强,境内毛利率同比明显改善,2026年前三季度境内毛利率较去年同期增加 8.22%,改善主要来自渠道模式切换成效的逐步显现;从销售费用端看,转为直销后,品牌宣传费、平台投流费、电商运营费等由公司承担,销售费用率阶段性上行;随着渠道切换完成、投放效率提升,季度间费用率将会逐渐呈收敛态势。
后续公司将继续平衡战略投入与经营效率的关系,在保障市场拓展和研发投入的前提下,努力将费用率维持在合理水平,并推动电商渠道毛利率水平逐步提升、更多贡献净利润。
问:目前新品 E6呼吸机的销售情况及终端反馈,后续还有哪些新产品研发和上市的预期?
答:E6是公司近期发布的新品呼吸机,搭载自研智能呼吸算法,构建起覆盖“开机使用—夜间干预—睡醒复盘”的全周期智能守护体系。由于其 9月初才发布上市,在三季度业绩中占比较小。未来,公司一方面持续对呼吸机主力机型进行技术迭代,覆盖算法、舒适度、互联能力;另一方面按“第二增长曲线”思路完善氧疗产品矩阵,拓展应用场景,努力将氧疗业务打造为新的增长点。
问:公司对欧洲市场和新兴市场销售趋势的判断,海外是否还有新品上市计划?
答:欧洲市场方面,云平台已建设完成,主要一级代理商及其下级代理商已陆续接入;公司同时在法国等地推进本土化运营,包括仓储物流、售后与临床服务团队以及学术活动,以增强代理商与终端医疗机构的认可度。
新兴市场方面,公司一直坚持全球化战略,在稳固美国、欧洲核心市场的基础上,结合当地准入进度与商业环境,逐步推进本土化布局与业务拓展。
公司便携式制氧机 PO1 在上半年已取得美国 FD 认证,后续新品的上市节奏,将以各市场的注册准入和医保报销资质取得情况为前提。
问:公司关于 G3X产品和 FDA沟通的最新进展。
答:关于公司收到美国 FD警告信事宜,公司已组建专项工作小组,同时聘请美国当地顶尖律所提供专业支持,按照 FD 监管要求积极推进沟通对接、资料补充以及合规整改等相关工作。现阶段相关事项仍在积极沟通推进中,若后续取得实质性进展,公司将按照相关规定及时履行信息披露义务。
问:公司国内市场、美国市场、欧洲市场耗材业务占比的变动情况,以及占比的长期目标展望?
答:2026年前三季度,耗材业务收入 3.01亿元,同比增长 14.85%,其中美国欧洲地区贡献较大。未来,随着各区域呼吸机设备销量的持续增长和用户基数的扩大,公司耗材业务收入将随设备增量稳步上升,设备与耗材协同发展的业务结构将进一步巩固,为公司长期可持续发展提供支撑。
问:公司移动氧疗新品的最新进展,以及各渠道的推广策略?
答:2026年上半年,公司便携式制氧机 PO1取得美国 FD 认证;西藏“氧特多”高原共享氧服务项目已完成 G318 沿线 100 余个点位布设,后续规划逐步拓展至约 300个点位。该项目为“硬件+软件+服务”的一站式高原移动用氧解决方案,主要布局在西藏的 级景区、旅游沿线及酒店民宿,用户可在微信小程序中根据需求随时查询充氧点并进行下单,充氧网络多场景全覆盖补给。公司氧疗产品矩阵与渠道布局持续优化,业务稳健向好。
作为公司重点培育的第二增长曲线,氧疗系列产品将持续扩充品类、延伸应用场景;公司将依托各地市场准入进度与商业条件,有序推进国际化布局,推动氧疗业务成长为公司新的增长点。
问:第三季度分区域收入的增速情况和云平台区域拓展情况,以及云平台对公司设备销售和耗材复购的拉动作用有哪些?
答:2026年第三季度,境内业务收入同比增长 130.14%,境外业务收入同比下降 8.52%。随着欧洲云平台的建设完成及本土化布局的持续推进,将实现从非主流医保市场到主流医保市场的跨越,对公司后续设备销售和耗材复购会产生一定的正向影响。
问:德达兴对于公司的赋能体现在哪些方面?公司在产业链垂直整合及降本增效方面的规划?
答:深圳市德达兴驱动科技有限公司(以下简称“德达兴”)是国内领先的精密电机及微特电机产品与解决方案提供商,其围绕I、机器人、医疗、新能源汽车等领域提供包括特种精密电机在内的核心零部件,其在医疗领域主要应用在脑机接口、呼吸机、无针注射、外骨骼手术等。德达兴为公司主营产品核心部件的供应商,该项投资能够确保公司核心零部件供应的安全与稳定,促进公司业务向上游产业延展,符合公司长期战略方向,有助于增强公司核心竞争力。
公司在核心零部件方面已基本实现国产化替代,国内供应链安全可控,具备成本与技术自主优势;生产端以东莞、天津两大基地为主,按订单动态调整产能;未来将持续优化国内产业链协同,巩固供应稳定性与抗风险能力,围绕主业及核心环节推进产业链布局。
问:公司经过渠道调整后,目前院内和线上的销售占比?
答:境内市场主要为“直销+经销”协同发展的模式,线上以直营为主,线下以经销为主。线上线下销售规模前期基本持平,线上渠道优化后,呈现线上占比稳步提升的态势。
问:在 AI 方向及软件服务方向,公司目前的规划及战略重心,未来可能在什么时候看到收入体现?
答:公司持续关注行业前沿技术发展趋势,高度重视新技术在医疗健康领域的应用潜力,目前已积极开展相关领域的探索与布局。公司将结合行业发展趋势、技术演进节奏以及自身业务需求,适时对相关战略方向和资源投入进行动态调整与优化,稳步推进技术与主营业务的融合创新,并积极寻求资源整合与合作机会。
瑞迈特(301367)主营业务:呼吸健康领域医疗设备与耗材产品的销售。
瑞迈特2026年三季报显示,前三季度公司主营收入10.87亿元,同比上升34.53%;归母净利润1.86亿元,同比上升3.33%;扣非净利润1.7亿元,同比上升22.02%;其中2026年第三季度,公司单季度主营收入3.24亿元,同比上升22.66%;单季度归母净利润5942.67万元,同比上升22.12%;单季度扣非净利润5210.18万元,同比上升29.01%;负债率19.22%,投资收益3333.93万元,财务费用2853.54万元,毛利率54.28%。
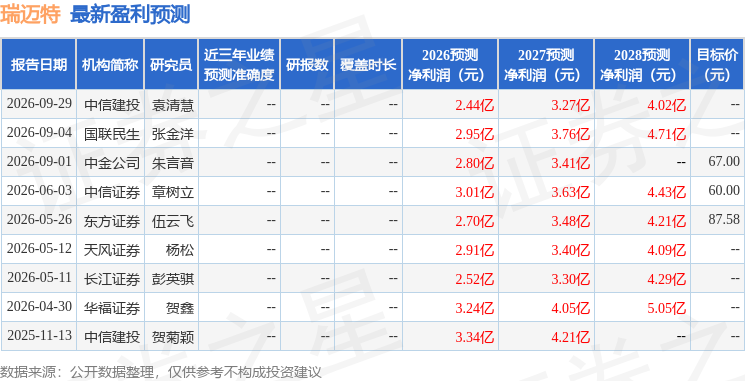
该股最近90天内共有4家机构给出评级,买入评级3家,增持评级1家;过去90天内机构目标均价为67.0。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出2082.14万,融资余额减少;融券净流入4.21万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-10-28
证星公司调研
2026-10-28
证星公司调研
2026-10-28
证星公司调研
2026-10-28
证星公司调研
2026-10-28
证星公司调研
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28




