
来源:证星公司调研
2026-10-28 21:01:46
证券之星消息,2026年10月28日汇川技术(300124)发布公告称公司于2026年10月27日召开业绩说明会,总体参会人员约540人参与。
具体内容如下:
问:管理层对公司 2026 年三季度的经营情况进行了回顾,并回复投资者。
答:物理 I 既会带来现有生产设备和核心零部件升级,也有望覆盖过去难以实现自动化的作业场景,形成增量需求。工业场景下的 I 应用与人形机器人落地是公司最重要的产品战略方向之一,将分别通过专门组织推进并持续加大投入。工业制造领域物理 I 的潜在市场容量有望大于当前工业自动化市场,相关业务贡献将随技术成熟及场景落地逐步体现。
2、公司在物理 I 领域的长期定位及主要产品形态是什么?与人形机器人如何区分?
①人形机器人是物理 I 的重要载体之一,公司同时布局零部件和面向工业场景的轮式人形机器人整机。其中电机、仿生臂等产品已在部分头部客户实现批量交付,今年订单及收入规模预计可达千万级;面向工业场景的轮式整机也在部分工艺场景展开验证。②工艺与工序智能体将模型、控制、视觉等软硬件组合为场景解决方案。例如,焊接智能体可根据工件、图纸等信息生成工艺参数与运动轨迹,结合视觉及快速控制减少调试、示教和对人工经验的依赖,相关方案已在 5—6 家客户试机;品质智能体则由识别、剔除不良产品进一步延伸至工艺环节识别与过程优化。③工控产品 I 化推动 PLC、伺服等现有产品升级,并配套感知、数据采集、连接和边缘算力产品。另外,工业物理 I 通常以多个软硬件产品组合的解决方案形式交付。
3、公司发展工业物理 I 的技术路线、模型训练分工及核心竞争力是什么?与海外头部自动化公司等相比如何定位?
①技术路线采用工艺大模型与边缘智能模型协同的架构。利用外部通用大模型,结合工业机理、工艺知识和数据,通过蒸馏与混合训练形成垂类工艺大模型。“慢系统”承担工艺规划和决策,“快系统”完成毫秒级感知、闭环控制与执行,满足工业现场实时性、安全性要求。②训练分工工艺大模型主要由公司训练,可结合实际工艺要求补充高质量现场数据,进行适配优化。③核心优势公司具备软硬件结合的能力,通过传感、控制、驱动等产品形成丰富的工业现场入口,并积累了工艺、数据和控制经验,以及行业解决方案交付能力,有利于将模型与实时控制系统结合,实现工业场景落地。④海外头部自动化公司在工业 I、软件、数字化及完整解决方案方面投入和积累较深,公司仍然需要不断学习和加大投入。未来具备场景、软硬件和 I 综合能力的自动化龙头有望进一步受益。
4、物理 I 机会主要来自国内还是海外?对公司出海有何帮助?
当前主要机会仍在中国市场,国内制造业场景丰富,客户对 I 的接受程度相对较高。公司未来会将国内已验证、较成熟的工艺解决方案向海外复制,提升相较标准化单品的竞争力,为海外业务拓展提供新的机会。不同国家及行业仍存在差异,需要结合当地应用和交付要求推进。
5、人形机器人零部件及具身智能业务目前进展如何?明年规模如何展望?
电机、仿生臂等产品已在部分头部客户实现批量交付,工业场景轮式人形机器人整机也在公司自有工厂开展验证。今年订单及收入规模可达千万级。
6、人形机器人“大小脑”采用什么技术路线?公司自研与外部模型如何结合?
公司基于开源大模型,结合自有仿真数据、真实数据及运动控制系统进行训练与集成,采用大模型、小模型、规则和快速控制系统相结合的混合架构,支持特定工业场景落地。当前通用大模型技术路线仍在演进,公司目前不开展通用大模型自研。
7、人形机器人如何采集训练数据?下游客户配合程度及成本安排如何?
①公司已筛选十几个具有潜在商业价值的工业作业场景,逐一验证作业能力、生产节拍、交付、量产及安全性,围绕选定场景开展数据采集。②目前主要在自有工厂和实验室采集,部分与客户合作。③公司同时探索现场采集、可穿戴视觉记录、专用数采设备及仿真等方式,最终仍需真实数据进行验证和强化。
8、三季度各业务板块毛利率表现如何?未来几个季度的毛利率趋势如何?
①通用自动化受到产品结构及原材料成本上涨影响,通用自动化产品毛利率略有下滑;②智慧电梯PCB、电子料等原材料涨价对部分电梯相关业务影响较大,板块毛利率有所下降。③联合动力三季度同比下降约 3.64 个百分点,对集团毛利率形成较大影响。④公司会根据原材料上涨情况,持续推进客户端的涨价措施,来对冲原材料成本上涨对毛利率的影响。
9、今年主要原材料涨价情况如何?产品调价的落地情况及后续安排是什么?
①前期主要为铜、铝、稀土等大宗原材料上涨,7—8月后PCB、电子料出现涨价,部分 IGBT 和芯片价格也有所上行。相关物料涉及变频器、伺服、PLC 等多个产品,不同产品成本结构存在差异。②公司会根据产品、客户、行业情况,以及原材料上涨情况,持续推进客户端的涨价措施,来对冲原材料成本上涨对毛利率的影响。
10、三季度较高的公允价值变动收益主要来自哪里?
主要来自公司股权投资的一家企业完成 IPO,带动所持股权公允价值提升,形成相应收益。
11、公司资本开支和海内外产能布局有何安排?
①资本开支主要用于产能建设。上半年产能利用率约 90%,公司正面向未来 2—3 年的需求推进大连、华南等工厂建设及扩产。②海外产能按照业务发展节奏推进,新能源汽车业务相对较快,电梯业务结合客户需求布局;通用自动化海外产能将根据业务拓展及客户需求确定。
12、如何看待通用自动化业务四季度及明年的需求趋势?主要增长动力来自哪些行业?
①三季度通用自动化订单同比增长 20%以上,虽然增速较上半年有所放缓,但预计通用自动化业务四季度及明年仍会延续较好的景气度。②主要驱动因素包括I 产业投资及手机新机型工艺变化带动泛 3C 以及机床、半导体等行业设备需求;汽车装备、关键控制系统等领域国产替代持续推进;国内制造业设备更新及全球产能布局调整带动中国 OEM 设备出口。
13、前三季度变频器增速低于伺服和 PLC 的主要原因是什么?
前三季度伺服和 PLC 表现相对较好。高压变频器、工程型变频器较多应用于流程工业和项目型市场,相关项目投资增速放缓,变频器增长相对偏弱。
14、如何看待中大型 PLC 国产替代趋势?在流程工业领域有哪些拓展机会?
①公司三季度 PLC 业务仍保持较好增长,中大型 PLC 国产替代有望进一步加快。一方面,公司产品能力持续提升,客户给予的验证与应用机会增加;另一方面,关键行业、关键设备对供应链安全的要求提高,两方面共同推动中大型 PLC 在重点领域的替代。②公司过去主要通过高压变频器、工程型变频器与 PLC 组合方案参与流程工业市场。随着中大型 PLC 能力提升,以及关键领域自主可控需求增强,未来有望在石化等领域获得更多项目机会。
15、联合动力未来的改善措施有哪些?如何看待未来经营情况?
①联合动力今年受新能源汽车行业需求及原材料上涨等因素影响,经营表现承压,三季度归母净利润已转正。公司将经营重点由追求规模转向提质增效,更加注重利润增长,主动减少低毛利的项目。②持续推进价格传导,部分客户及车型已接受涨价,后续将继续推进,以改善盈利能力。③预计海外收入明年仍有望较快增长。
随着经营策略调整、顺价及海外业务拓展逐步见效,公司对于联合动力明年经营情况更加乐观。
接待过程中,与投资者进行了充分的交流与沟通,严格按照《信息披露事务管理制度》等规定,保证信息披露的真实、准确、完整、及时、公平。没有出现未公开重大信息泄露等情况。
汇川技术(300124)主营业务:工业自动化与数字化业务:包括通用自动化、智慧电梯、数字化等产品及解决方案;新能源汽车动力系统业务:包括电驱系统(电控、电机、驱动总成)、电源系统(OBC、DC/DC、电源总成)和智能底盘系统(主动悬架液压泵、主动稳定杆)等产品、服务及解决方案;新兴业务:包括智能机器人和数字能源业务;AI;可持续发展。
汇川技术2026年三季报显示,前三季度公司主营收入379.56亿元,同比上升19.88%;归母净利润43.98亿元,同比上升3.38%;扣非净利润39.07亿元,同比上升0.49%;其中2026年第三季度,公司单季度主营收入132.81亿元,同比上升19.08%;单季度归母净利润15.89亿元,同比上升23.55%;单季度扣非净利润11.51亿元,同比下降5.37%;负债率47.6%,投资收益5071.05万元,财务费用2873.01万元,毛利率28.24%。
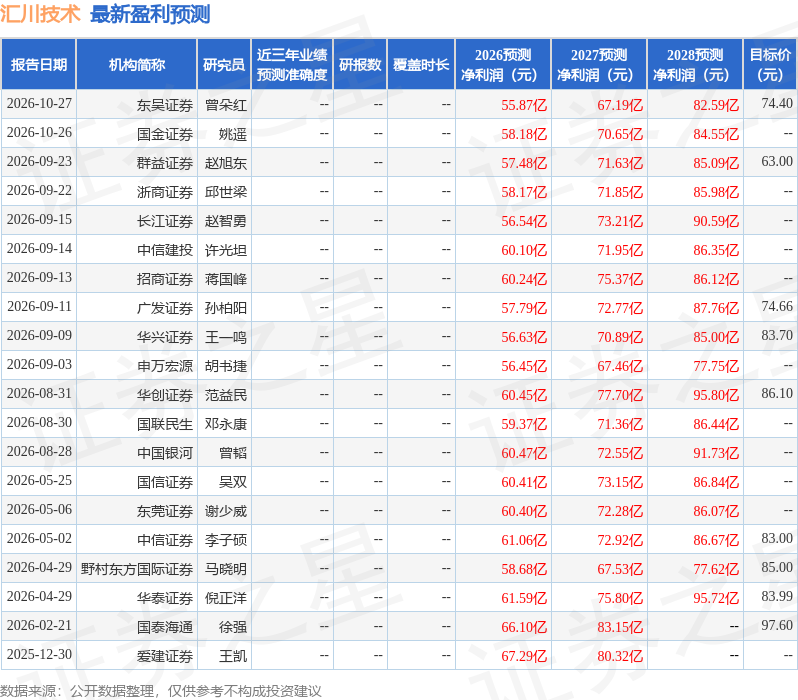
该股最近90天内共有14家机构给出评级,买入评级12家,增持评级2家;过去90天内机构目标均价为75.04。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出3459.97万,融资余额减少;融券净流出186.8万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-10-28
证星公司调研
2026-10-28
证星公司调研
2026-10-28
证星公司调研
2026-10-28
证星公司调研
2026-10-28
证星公司调研
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28




