
来源:证星公司调研
2026-10-28 20:01:49
证券之星消息,2026年10月28日伟思医疗(688580)发布公告称公司于2026年10月27日召开业绩说明会,中信建投、东吴证券、国泰海通、国联民生、东方财富证券、开源证券、天风证券、国君资管、国投证券资管、西部自营、东方证券自营、中金公司、光大证券自营、光大资管、方正自营、广发资管、前海开源、中信期货、长城基金、海富通基金、泰信基金、平安基金、兴业证券、银河基金、瑞达基金、汇丰晋信基金、国联安基金、华宝基金、创金合信基金、富安达基金、圆信永丰基金、诺安基金、汇添富基金、华安证券、国泰基金、信达澳亚、中银基金、光大保德信基金、融通基金、中信保诚基金、汇泉基金、申万菱信基金、农银汇理基金、银华基金、华创证券、嘉实基金、富国基金、国海富兰克林基金、浙商基金、长信基金、嘉合基金、南方基金、建信基金、华安基金、华夏基金、中信证券、工银安盛资管、鹏华基金、摩根士丹利基金、幸福人寿、太平资产、长江养老、信银理财、建信理财、平安理财、榕树投资、浙商证券、青骊投资、明河投资、非马投资、前海乐赢投资、新思哲投资、红思客资管、由榕咨询、青榕资管、日斗投资、淡水泉、申万宏源、尚诚资管、前海精至资管、冲积资产、HBM Partners、Ninety One Asia、Willing Capital、山东神光、时禛咨询、阳和投资、中泰证券参与。
具体内容如下:
问:公司三季度收入有所下滑,同时公司毛利率水平相对稳定,请解释3相关原因?
答:公司Q3单季营收9,849万元,同比下滑14%,主要受康复板块个别单品市场环境扰动影响。同时,结合当前市场环境,公司主动优化订单结构、降低经营杠杆,审慎承接低毛利订单,优先保障盈利质量与毛利率水平,是前三季度整体收入基本持平的核心原因。
问:激光射频产品收入升的核心驱动因素是什么?如何看待该业务后续收入规模空间?
答:激光射频业务保持稳步增长,收入占比由2024年7%、2025年10%提升至2026年上半年约13%,上半年实现收入约2,941万元,全年收入规模有望超越往年水平。拆分来看,射频机器人RFIntima,皮秒激光PicoV、强脉冲光VLumina、钬激光均有销售贡献,但当前单产品体量尚处在早期阶段。其中皮秒激光、强脉冲光是皮肤医美刚需设备,市场空间广阔。依托“光秒协同”的一体化皮肤治疗方案优势,叠加品牌建设与营销资源持续投入,公司医美能量源产品对标海外高端进口设备,是公司明确的中长期增长引擎。
问:除医美能量源业务外,康复业务当前面临哪些挑战、后续如何展望?
答:前三季度业务增长未达股权激励考核目标,增长有所承压,一方面来自核心单品面临的市场环境变化,另一方面系公司主动优化经营质量的策略选择。后续板块核心经营思路①精神康复经颅磁(TMS)赛道整体维持双位数增长,公司依托完备的TMS产品矩阵巩固并提升市场份额,对冲部分产品医保支付端扰动带来的压力,精神康复业务有望保持平稳;②神经康复VisheeNEO物理因子平台系列新产品于今年陆续上市,本年度贡献收入有限,预计明年将逐步实现销售突破,带来增量;③盆底康复赛道需求有所下行,但行业竞争格局趋于缓和,有利于维持产品价格体系与盈利水平,持续为公司贡献稳定利润。4整体而言,康复业务仍是公司基本盘,将持续为公司贡献利润与经营性现金流。
问:当前消费医疗整体面临一定压力,请介绍公司医美业务的发展机遇?
答:公立医院医美与民营医美属于差异化市场,公司医美能量源产品主要面向公立医美市场。公立医院医美科室快速扩容具备多重背景医保控费背景下公立医院拓展医美科室、政策配套支持合规定价、公立医院具备医疗公信力与专业诊疗能力。过去三年国内公立医院医美科室新开数量显著增长。政策层面,国家医保局2025年《美容整形类医疗服务价格项目立项指南(试行)》支持公立医院自主合理定价。公司皮秒、强脉冲光等设备是公立医院医美科室开科刚需设备;公司产品定位中高端,对标国际一线品牌高端产品。随着营销团队持续深耕、品牌逐步建立,目标在2026-2028年成长为国内一线医美设备品牌。
问:中报电生理业务出现阶段性下滑,全年是否延续该趋势,明年是否继续承压?
答:前三季度电生理业务调,是高基数效应叠加医保政策扰动共同导致。电生理板块为2025年高增长业务,今年收入有所落属于业务上量后的正常归;产品受医保支付政策影响销售承压,属于市场阶段性调整,没有动摇公司在电生理领域长期积累的技术壁垒与市场地位。公司在精神康复业务板块已有明确对冲布局相较电生理产品,经颅磁刺激(TMS)临床证据等级更高、医保支付支持,持续受益于国内精神卫生政策红利,可以对冲电生理板块短期波动。公司的MagNeuroONE导航机器人和今年新推出的DEEP深部线圈,分别从精准靶向、深部刺激两大方向巩固无创神经调控技术优势,保障公司持续位居该赛道第一梯队。
问:中报披露国际化业务取得阶段性进展,请展望未来1-2年海外业务发展预期,以及远期体量规划?
答:公司于2024年正式启动国际化战略,组建专业化海外团队,聚焦磁5刺激、射频等具备全球竞争力的产品线,通过国际注册、海外学术参展、优质代理商拓展,打造差异化出海竞争力。公司明确三年国际化路径,稳步推进本地化落地,力争2028年实现重点区域全面覆盖,放大全球品牌影响力。截至2026年中报,累计取得11张海外注册证(含2张FD认证),核心产品已落地乌兹别克斯坦、哥伦比亚、墨西哥及中国台湾地区,初步搭建海外销售网络。需要说明,公司暂未取得欧盟CE认证,近期暂无欧盟区域出口安排,CE准入工作按计划稳步推进。现阶段海外业务收入体量较小,短期对整体业绩贡献有限;但公司磁刺激产品性能、临床价值具备全球竞争力,为后续规模化放量奠定基础。2026-2027年重点开拓ROW(其他区域)市场;待主要产品的CE认证和FD认证落地后,计划2028年启动欧美高端市场拓展,依托磁刺激、激光射频产品构筑海外竞争壁垒,实现由“产品出海”向“品牌出海”升级。
伟思医疗(688580)主营业务:为康复医学提供高品质产品和解决方案,以盆底及产后康复、精神心理康复、神经康复、儿童康复等为优势和特色。
伟思医疗2026年三季报显示,前三季度公司主营收入3.25亿元,同比下降0.18%;归母净利润1.24亿元,同比上升21.36%;扣非净利润8828.07万元,同比下降5.68%;其中2026年第三季度,公司单季度主营收入9849.49万元,同比下降14.41%;单季度归母净利润2384.52万元,同比下降27.35%;单季度扣非净利润2123.72万元,同比下降29.28%;负债率5.09%,投资收益893.92万元,财务费用-289.59万元,毛利率65.77%。
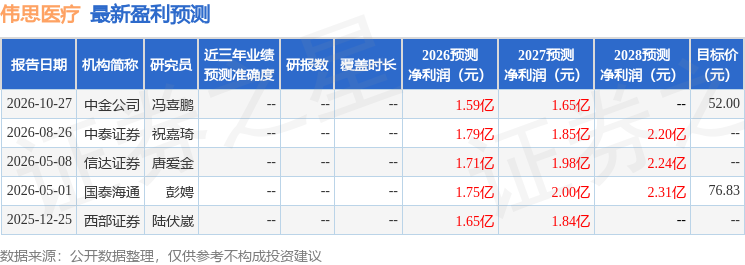
该股最近90天内共有2家机构给出评级,买入评级1家,增持评级1家;过去90天内机构目标均价为52.0。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入1169.01万,融资余额增加;融券净流出4.49万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

21世纪经济报道
2026-10-28
证券时报
2026-10-28
时代财经
2026-10-28
证券之星公告
2026-10-28
证星公司调研
2026-10-28
证券之星公告
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28




