
来源:证星公司调研
2026-10-28 20:01:39
证券之星消息,2026年10月28日华锐精密(688059)发布公告称申万宏源集团股份有限公司、长江证券股份有限公司、澄金资产管理有限公司、中泰证券股份有限公司、东吴证券股份有限公司、西安敦成私募基金管理有限公司、华西证券股份有限公司、广东臻远私募基金管理有限公司、深圳市吉富瑞泰资产管理有限公司、光大证券股份有限公司、上海复霈投资管理有限公司、银华基金管理有限公司、上海瀚伦私募基金管理有限公司、国海证券股份有限公司、海南轻云谷私募基金管理合伙企业(有限合伙)、海南盛熙私募基金管理合伙企业(有限合伙)、国信证券资产管理有限公司、北京济安基金销售有限公司、富国基金管理有限公司、上海顺领资产管理中心(有限合伙)、广州以谦私募证券投资基金管理有限公司、北京禹田资本管理有限公司、湖南中仁资产管理有限公司、国元证券股份有限公司、中国银河证券股份有限公司、上海联视投资管理有限公司、玄卜投资(上海)有限公司、上海申银万国证券研究所有限公司、中信期货有限公司、上海尚颀投资管理合伙企业(有限合伙)、北京玺悦资产管理有限公司、湖南长心私募基金管理有限公司、晋江和铭资产管理有限公司、创金合信基金管理有限公司、重庆渝汇投资(集团)有限公司、上海禾升投资管理有限公司、中国国际金融股份有限公司、深圳市慧和资产管理有限公司、光大保德信基金管理有限公司、上海微丰投资管理合伙企业(有限合伙)、上海檀越言企业管理有限公司、北京京管泰富基金管理有限责任公司、上海潘璐姿贸易有限公司、大湾区发展基金管理有限公司、南方基金管理股份有限公司、长盛基金管理有限公司、国华兴益保险资产管理有限公司、上海嘉世私募基金管理有限公司、浙江自贸区丰琰私募基金管理有限公司、鸿运私募基金管理(海南)有限公司、西南证券股份有限公司、东北证券股份有限公司、广东恒昇基金管理有限公司、华安证券股份有限公司、广发证券股份有限公司、五矿证券有限公司、财通证券股份有限公司、北京泽铭投资有限公司、华创证券有限责任公司、西部利得基金管理有限公司、方正证券股份有限公司、浙商证券股份有限公司、深圳市鑫融长弘投资管理有限公司、国泰海通证券股份有限公司、深圳市兴亿投资管理有限公司、国信证券股份有限公司、耕霁(上海)投资管理有限公司、山东嘉信私募基金管理有限公司、招商证券股份有限公司、广发基金管理有限公司、财信证券股份有限公司、青岛金光紫金创业投资管理有限公司、深圳市麦盛资产管理有限公司、深圳市尚诚资产管理有限责任公司、深圳市麻王投资集团有限公司、钟港资本有限公司、上海汇正财经顾问有限公司、鑫睿私募、平安证券股份有限公司、前海丝路投资控股(深圳)有限公司、中银国际证券股份有限公司、深圳市宝蓁投资管理合伙企业(有限合伙)、投资者、IGWT Investment 投资公司、MD Investment Co Ltd、GREENCOURTLIMITED、圆信永丰基金管理有限公司于2026年10月27日调研我司。
具体内容如下:
问:请介绍一下公司2026年前三季度业绩情况?
答:报告期内,公司经营业绩稳步提升。公司2026年前三季度,实现营业收入93,272.51万元,与去年同期相比上升21.03%;实现归属于母公司所有者的净利润31,553.72万元,与去年同期相比上升129.57%;实现归属于母公司所有者的扣除非经常性损益的净利润30,930.96万元,与去年同期相比上升128.14%。
问:请介绍一下公司2026年前三季度经营业绩升的原因?
答:报告期内,公司经营业绩的提升主要系1、在主要原材料碳化钨价格高位运行的背景下,公司积极应对,采取涨价措施,前三季度产品整体销售价格有所提升,带动营收规模及产品整体毛利率均有所提升;2、报告期内,一方面公司积极践行提质增效行动,加强费用管控,另一方面伴随营业收入增长带来的规模效应,公司期间费用率有所下降。
问:请介绍一下公司的销售模式?
答:公司采用经销为主、直销为辅的销售模式。经过多年的生产经营积累,公司已建立了聚焦华南、华东和华北等国内主要数控刀具集散地,覆盖二十余省市的全国性销售网络。此外,公司近年来也积极拓展海外市场,加快全球布局。
问:请介绍一下公司的市场优势?
答:硬质合金数控刀具作为机床工具消耗品,需求量持续增加。虽然刀具费用仅占机械加工制造成本的1%-4%,但作为机床执行金属切削的核心部件,直接接触工件表面,决定了加工工件精度、表面粗糙度和合格率。因此,机械加工企业在选择刀具供应商时,通常要结合自身生产线配置、被加工材料类型和加工工况进行反复测试和验证,一旦选定了合格的刀具供应商后不会轻易更换,具有一定的粘性。公司经过多年的积累,凭借持续的研发、生产投入和经销商渠道的布局,积淀了一批较为稳定的终端客户,在行业内拥有一定的认可度,现有的客户资源已转化为了公司的市场优势,成为了公司业绩持续增长的有力保障。
问:请介绍一下公司智加AI软件的进度情况?
答:公司长期深耕数控刀具领域,持续推进产业数字化、智能化建设,为高端制造提供稳定可靠的产品和智能化整体切削解决方案。公司“智加”工业软件是公司在制造智能化领域迈出的重要一步,是基于公司在刀具切削工艺机理方面的深厚积累,通过高精度传感器与I算法的结合,贯通“刀具—工艺—机床—数据”全链路,使机床具备实时感知、智能决策与自适应调控能力,构成切削加工的“自动驾驶系统”。经过公司前期的广泛推广和测试迭代,目前公司已经具备了为3C、汽车制造、能源装备、工程机械等行业提供切削加工配套软件产品的能力,也已经在不同行业完成了小批量的交付。公司正在加大对软件业务的投入和推广,同时加快新产品的开发。但公司软件业务取得收入规模较小,业务推广具有不确定性,敬请广大投资者注意投资风险。
问:请介绍一下公司PCB棒材产品目前的进度情况?
答:公司棒材产品正处在下游测试阶段,目前初步测试情况较好,公司亦在根据测试情况积极进行工艺的改进,以期尽快推出更高规格、更具稳定性的产品,以实现未来替代进口高端棒材的目标。目前该产品尚未取得销售收入,业务具有不确定性,敬请广大投资者注意投资风险。
问:请介绍一下公司“降本增效”项目情况?
答:2025年以来,钨原料价格大幅上涨,推动刀具消耗在金属切削行业加工成本中的占比显著上升。在此背景下,公司紧密围绕客户“降本增效”需求,推出小霸王系列硬质合金小型化刀具产品和精密再制造项目。小霸王系列产品在数控刀片领域开发出覆盖主流车削、铣削应用场景的小型化产品线,有效减少单刀原材料用量,同时在整体刀具领域推出可换头硬质合金刀具及皇冠钻产品,采用模块化可换结构设计,大幅降低刀具耗材成本。精密再制造项目针对报废整体刀具,构建“修磨、改制、重熔”三级业务体系,重点建设修磨能力矩阵并完善标准化流程以提升刀具性能恢复水平,修磨后的报废材料还可进一步收再生,实现循环利用。通过产品小型化设计与再制造服务双轮驱动,公司助力客户降低加工成本、提升运营效率,打造更具竞争力的刀具综合解决方案。
问:请介绍一下公司所处的行业地位及其变化情况?
答:公司自成立以来始终聚焦于数控刀具的研发生产,已经成为国内知名的硬质合金切削刀具制造商。根据中国钨业协会统计、证明,公司硬质合金数控刀片产量在国内企业中连续多年排名行业前三。公司核心产品在加工精度、加工效率和使用寿命等切削性能方面已处于国内先进水平,进入了由欧美和日韩刀具企业长期占据的国内中高端市场。2017年公司模具铣削刀片荣获“荣格技术创新奖”,2019年公司锋芒系列硬质合金数控刀片荣获“金锋奖”首届切削刀具创新产品奖,2021年公司S/CSM390双面经济型方肩铣刀荣获“金锋奖”第二届切削刀具产品创新奖和“荣格技术创新奖”,2023年公司高硬度加工整体硬质合金立铣刀荣获“金锋奖”第三届切削刀具产品创新奖,G系列高性能钢件车削刀片获得“荣格技术创新奖”,2024年公司XD系列整体硬质合金深孔钻削刀具获得“荣格技术创新奖”,2025年公司U系列超级通用整体硬质合金刀具获得“金锋奖”第四届切削刀具产品创新奖,麒麟系列高温合金加工用刀具获得“荣格技术创新奖”,2026年公司青锋系列金属陶瓷切削刀具获得“荣格技术创新奖”。公司模具铣刀片荣获第五批湖南省制造业单项冠军,公司在第四届、第五届切削刀具用户调查中均被评选为“用户满意品牌”。
华锐精密(688059)主营业务:公司是国内知名的硬质合金切削刀具制造商,主要从事硬质合金数控刀片的研发、生产和销售业务。
华锐精密2026年三季报显示,前三季度公司主营收入9.33亿元,同比上升21.03%;归母净利润3.16亿元,同比上升129.57%;扣非净利润3.09亿元,同比上升128.14%;其中2026年第三季度,公司单季度主营收入3.11亿元,同比上升23.78%;单季度归母净利润7769.0万元,同比上升49.44%;单季度扣非净利润7251.41万元,同比上升40.15%;负债率25.02%,投资收益151.17万元,财务费用519.26万元,毛利率51.56%。
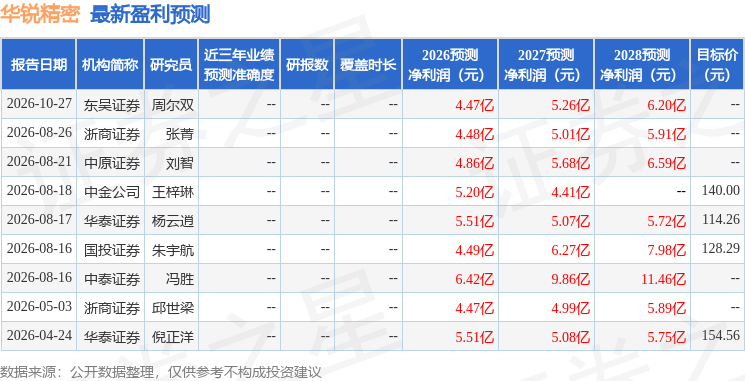
该股最近90天内共有9家机构给出评级,买入评级7家,增持评级2家;过去90天内机构目标均价为119.75。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入1.11亿,融资余额增加;融券净流入2.54万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

21世纪经济报道
2026-10-28
证券时报
2026-10-28
时代财经
2026-10-28
证券之星公告
2026-10-28
证星公司调研
2026-10-28
证券之星公告
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28




