
来源:证星公司调研
2026-10-28 14:07:30
证券之星消息,2026年10月28日新洋丰(000902)发布公告称公司于2026年10月26日召开分析师会议,中信建投证券杨晖 郑轶 张倬千 马王杰、民生证券李家豪、Brilliance Asset Management Limited任昊翔 HankREN、GIC PRIVATE LIMITED(新加坡政府投资有限公司)刘濯宇、Enreal Asset Management Limited郄岩、Willing Capital Management LimitedJiamu、东方证券徐卫 梁福涛、申万宏源证券马昕晔 王瑞建、长江证券卞曙光、招商证券曹承安、国金证券杨翼荥、华泰证券张雄、中泰证券刘梦岚、中金公司姜雨彤、东方财富证券高骏 梅宇鑫、中信证券孙臣兴 罗振威、浙商证券金嫣、摩根士丹利缪东航、光大证券周家诺 陈峰 刘勇、山西证券王金源、开源证券李文静 刘毅 段怡帆 冯矜男、嘉实基金宋阳 宋雪莹 杨骏骋、博时基金高晖、南方基金孙鲁闽 都逸敏 万朝辉、富国基金宋梓荣 武磊 闫伟 戴泽斌 王卓立、平安基金李化松 张恒 解婧 王华 刘斌斌 李洋 章小韩、海通证券刘威、申万菱信基金赖兆鋆 陈丰源 徐瑞茜 苗琦、太平洋资产曹子寒 叶宇泽、海富通基金周小波 陈林海 陆怡雯、长江养老保险朱安平 孙楠 戴颖 邱长伟 张学瑞、光大保德信基金崔书田 杨牧原、华安基金陆奔 孙博文 文康、华宝基金毛文博 郑恺、工银安盛资产牛品 陆远兮、财通证券资产郭琪 洪骐、建信基金田元泉、西南证券钱伟伦 甄理、汇添富基金刘昇 何丽峰、中国人保资产候一林、国泰基金钱晓杰、兴业基金王丝语、长城基金李澳、大成基金施宇宙、泰信基金钱栋彪、国联基金焦阳、德邦基金赵梧凡、融通基金缪逸冰、国联证券赵嘉卉、泓德基金余乐、东方基金李瑞、海南盛熙私募基金李嘉俊、上海高毅资产张汇韬、金鍀資產蔡字宇、太平资产彭丹雪、建信理财唐文成、深圳市新思哲投资彭建国、华泰资产张珈玮、太平养老保险姬静远、国信证券董丙旭、上海光大证券资产应超、国投证券资产刘亚洲、鹏华基金金松、交银施罗德杨浩 何雄、银河基金石磊 于嘉馨、华夏基金韩霄、浦银安盛基金戴晨阳、太平基金夏文奇、长安基金朱施乐、银华基金李爽、方正证券杨宇禄、创金合信基金张小郭、博道基金徐志谋、宝盈基金候星宇、睿远基金杨玄 顾晓彦、信达澳亚基金张明烨 孙鹏程、阳光资产李曦辰、新华资产罗立炜、信银理财王贵林 藕文 王书杰、安联保险资产边鑫、平安养老保险袁帅、高盛国际史慧瑜、华能贵诚信托张璐、招银理财刘致远、中信建投资本张爽、华夏理财王莎、天风(上海)证券资产邱天、北京国有资本运营黄秋实、上海乘是资产顾华昊、北京磐泽资产郑晖、北京禹田资本郭星岩、上海禾升投资陈鹏宇、华创证券李妍、上海姚泾河私募李凡、广东恒健投资潘云姗、浦银理财朱梦颉、国海富兰克林基金王晓宁、富安达基金路旭、江西彼得明奇私募彭晖、常春藤私募基金饶海宁 胡肖 刘涛、上海勤远私募基金傅真卿 代华东、中信建投经管委财富管理骆华森 景东平 喻涛、上海非马投资鲁长剑 赵一鸣 张齐嘉 李方勇参与。
具体内容如下:
问:请介绍一下三季度公司业绩情况。
答:2026 年第三季度,公司营收为 32.97 亿元,同比下降 19.14%;归母净利润为 4.16 亿元,同比下降 1.54%;扣非归母净利润为 4.14亿元,同比下滑 0.14%。
2.如何看待三季度硫磺走势对复合肥销售的影响。
三季度硫磺价格从一万多元每吨跌至五千多元每吨,硫磺是磷酸一铵最重要的原材料之一,下游存在“买涨不买跌”的心理,因此三季度磷酸一铵和复合肥的销售都存在延后的情况。即便在这种情况下,公司前三季度复合肥销量仍与去年差不多持平,三季度被延后的需求预计将在四季度释放。3.三季度销售收入同比负增长,但毛利率达到 24%、为今年新高,原因是什么?
主要是磷酸铁业务的贡献,磷酸铁三季度单吨毛利约 3000 元,三季度业绩能够超预期,磷酸铁贡献很大。磷酸铁业务在 2025 年三、四季度仍微亏,2026 年的盈利逐季抬升。
4.公司保供硫磺政策目前情况如何,相比二季度是否有变化?政策预计持续到什么时候?如何判断后续硫磺价格走势?
目前预计该政策会持续到 2027 年年底。近期硫磺价格虽有明显落,但预计不会跌从前水平,核心原因是下游需求结构已经发生变化。
5.公司本季度在建工程大幅增加,主要有哪些项目,未来投产时间如何。
新增的在建工程为磷石膏制酸项目,不在今年年初的计划表中,是额外增加的资本开支项目;其余项目均按照此前公告过的资本开支计划推进。磷石膏制酸项目预计于 2027 年三季度投产。
6.磷石膏制酸项目投产后对公司的硫磺需求和行业竞争力有什么影响?
按在建磷石膏制酸的装置产能计算,项目投产后可使公司硫磺外采量减少三分之二。头部企业都启动了磷石膏制酸项目,2027 年投产之后,磷肥综合成本将与既无资本、也无技术储备的中小企业彻底拉开差距,公司在磷肥行业的成本优势和行业竞争力将再上一个台阶。
7.蚌埠基地复合肥项目的出货和业绩贡献节奏如何?
蚌埠基地今年第三季度已经开始贡献业绩。由于这是一个新的生产基地,随着销售半径内的营销网络的拓展,后续蚌埠基地有望贡献更多的业绩。
8.请介绍一下公司其他在建工程的投产进度。
除磷石膏制酸项目外,公司宜昌新洋丰磷化基地的一期项目将在 2026 年 12 月份至 2027 年春节前陆续投产。这些都有望为明年的业绩做出增量。
9.莲花山和竹园沟两个磷矿的最新建设进度如何?宜昌项目配套磷矿资源的最新进展如何?
莲花山和竹园沟两个磷矿目前正按部就班推进;宜昌项目方面,今年已经取得探矿证。
10.如何展望 2027 年磷肥和复合肥市场行情。
公司对 2027 年磷肥和复合肥市场较为乐观,主要基于三点第一,硫磺价格下降将缓解 2026 年磷复肥销售中最困难的成本因素,磷肥盈利能力逐步修复,在 2026 年硫磺价格高企的情况下,公司前三季度销量仍能与 2025 年同期差不多持平,因此硫磺价格落后,2027年销售状况可以更乐观一些。第二,2026 年硫磺价格一度涨到一万多元的历史极值,对销售形成非常强的抑制,导致下游库存几乎为零,这为 2027 年销售开展提供了较好的增量空间。第三,2027 年三季度磷石膏制酸投产后,公司产品成本将大幅低于同行,为销售提供更多助力。综合来看,公司判断 2027 年复合肥、磷酸一铵的销量和盈利能力都会比 2026 年更乐观。
11. 公司近期新增资本开支、长期债务规模较大,是否会因此降低分红金额?
公司高度重视股东利益,将严格按照此前公告的投资者报计划实施分红。
新洋丰(000902)主营业务:复合肥(常规复合肥和新型复合肥)、磷肥(主要是磷酸一铵)、磷酸铁、磷石膏产品的研发、生产和销售。
新洋丰2026年三季报显示,前三季度公司主营收入145.77亿元,同比上升8.18%;归母净利润13.77亿元,同比上升0.23%;扣非净利润13.68亿元,同比上升3.14%;其中2026年第三季度,公司单季度主营收入32.97亿元,同比下降19.14%;单季度归母净利润4.16亿元,同比下降1.54%;单季度扣非净利润4.14亿元,同比下降0.14%;负债率40.95%,投资收益640.44万元,财务费用4517.88万元,毛利率18.85%。
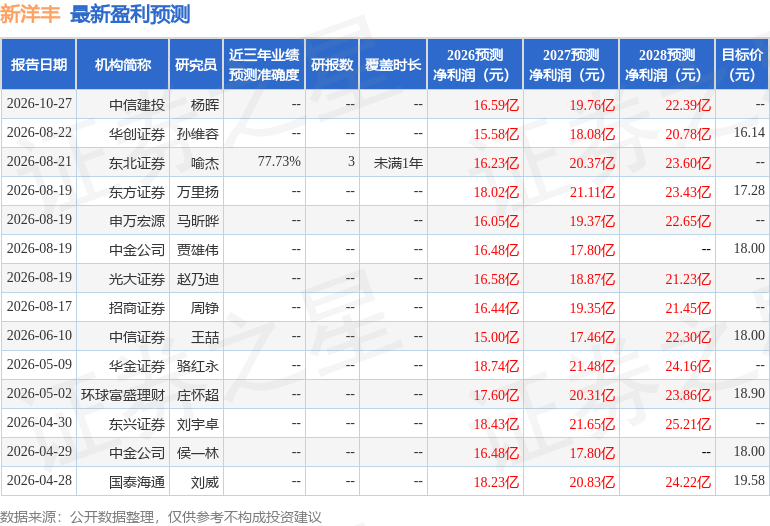
该股最近90天内共有10家机构给出评级,买入评级9家,增持评级1家;过去90天内机构目标均价为17.15。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1747.28万,融资余额减少;融券净流入200.51万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-10-28
证星公司调研
2026-10-28
证星公司调研
2026-10-28
证星公司调研
2026-10-28
证星公司调研
2026-10-28
证星公司调研
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28




