
来源:证星公司调研
2026-10-28 11:01:06
证券之星消息,2026年10月27日维力医疗(603309)发布公告称公司于2026年10月27日召开业绩说明会,山东神光、海富通基金管理有限公司、国信、中邮医药、方正医药、平安、财金投资、太平洋医药、瑞达基金管理有限公司、光大证券股份有限公司自营、广发证券资产管理(广东)、北京磐泽资产管理有限公司、巨杉(上海)资产管理有限公司、兴业证券股份有限公司上海证券自营分公司、浙商证券股份有限公司FICC事业部、太平资产管理有限公司、上海鑫垣私募基金管理有限公司、国投证券资产管理有限公司、汇丰晋信基金、国联基金管理有限公司、上海冲积资产管理中心(有限合伙)、摩根士丹利基金管理(中国)有限公司、西部研发、嘉实基金管理有限责任公司、北京明希资本管理有限公司、兴业基金管理有限公司、华安证券、申万菱信基金管理有限公司、海南翎展私募基金管理有限公司、平安理财有限责任公司、建信理财有限责任公司、谦璞投资、中银国际证券股份有限公司、红思客资产管理(北京)有限责任公司、华夏基金管理有限公司、IDG Capital、HBM Partners Hong Kong Limited、上海明河投资管理有限公司、深圳前海乐赢投资管理有限公司、招银理财有限责任公司、西部证券、诺安基金管理有限公司、中国人寿养老保险股份有限公司、睿远基金管理有限公司、富国基金管理有限公司、创金合信管理有限公司、中信银行理财有限责任公司、东方证券自营部、前海开源基金管理有限公司、中银基金管理有限公司、天津易鑫安资产管理有限公司、信达澳亚基金管理有限公司、农银汇理基金管理有限公司、国海富兰克林基金、兴银基金管理有限责任公司、太平洋资产管理有限责任公司、安联保险资产管理有限公司、弘毅远方基金管理有限公司、野村东方国际证券有限公司、嘉合基金管理有限公司、Brilliance、方物基金、华创证券研究所、湖南万泰华瑞投资管理有限责任公司、光大证券资产管理有限公司、平安基金管理有限公司、国泰海通证券股份有限公司、上海非马投资管理有限公司、天风证券(自营)、太平洋保险资产管理有限责任公司、工银安盛资产管理有限公司、鹏华基金管理有限公司、国联证券资管、湘财基金管理有限公司、中信保诚基金管理有限公司、汇添富基金管理股份有限公司、国泰君安证券股份资产管理有限公司、南方基金管理股份有限公司、西部证券股份有限公司(自营)、深圳市榕树投资管理有限公司、华宝基金管理有限公司、国联安基金管理有限公司、圆信永丰基金管理有限公司、建信基金管理有限责任公司、融通基金管理有限公司、招商证券资产管理有限公司、富安达基金管理公司、浦银理财有限责任公司、光大保德信基金管理有限公司、开源证券(自营)、银河基金管理有限公司、长城基金管理有限公司、华安基金管理有限公司、淡水泉(北京)投资管理有限公司、上海宽投资产管理有限公司、德邦基金管理有限公司、华鑫证券有限责任公司、西南医药、青榕资产管理有限公司、中信期货有限公司、长信基金管理有限公司、开源证券、中泰证券、申万宏源、华泰证券参与。
具体内容如下:
问:介绍公司2026年前三季度主要经营情况
答:2026年前三季度外销收入下滑主要受产能、物流、海外工厂投产节奏及大客户项目进度等多重因素影响
(1)国内集采集中供货挤占产能国内泌尿外科产品集采进入集中供货阶段,公司生产资源优先保障集采订单,导致部分外销订单排产和交付节奏有所延后,影响当期收入确认。
(2)海外物流及地缘因素制约出货受海外地缘冲突影响,部分航线运力紧张、物流成本上升,部分产品虽已完成生产,但尚未及时发运,因而未能确认收入。
(3)印尼工厂出货节奏延后印尼工厂原计划于2026年4-5月投产并出货,实际出货时间延后约三个月,目前仍处于产能爬坡阶段,对前三季度外销收入贡献有限。
(4)部分大客户项目进度不及预期部分大客户定制化项目落地速度慢于预期,导致订单释放和收入确认相应延后。
2、国内泌尿外科集采供应导致的产能挤兑情况何时缓解?
目前受国内泌尿外科集采保供影响,产能紧张情况仍在持续,四季度部分产品供应压力预计仍将延续。公司预计整体产能在2026年年底前有望恢复至相对正常水平。
3、肇庆工厂目前的建设情况和设备导入是否符合预期?
肇庆工厂建设进度较此前预期有所延后。公司原计划于2027年下半年逐步释放肇庆工厂产能,但因资源优先保障印尼工厂建设,肇庆项目自2026年9月后才逐步加大建设力度。
目前预计肇庆工厂将于2028年一季度正式投产。2027年将主要推进基建落地、装修、验证及设备导入等工作,整体项目进度较原计划延后约一年。后续公司将结合产能需求、项目进展及业务规划,统筹推进肇庆工厂建设。
4、2026年以来海外收入中自主品牌和OEM业务的结构有无变化?未来海外发展重点是扩大OEM份额还是推动自主品牌渗透?
2026年以来,公司海外收入中自主品牌与OEM业务的整体结构保持相对稳定,未发生重大变化。
从区域市场看,海外不同国家和地区通常已有较为成熟的本地品牌,公司在这些市场更多结合当地客户需求开展OEM/ODM代工合作,优先通过进入国际大客户供应链,夯实海外市场基础。
未来,海外发展将坚持“先供应链、后品牌”的路径现阶段继续以服务全球大客户、提升供应链合作深度为重点;中长期则依托创新产品和高附加值产品,在重点市场逐步提升自主品牌渗透率,增强“维力”品牌的海外影响力。
维力医疗(603309)主营业务:主要从事麻醉、导尿、泌尿外科、护理、呼吸、血液透析等领域医疗器械的研发、生产和销售。
维力医疗2026年三季报显示,前三季度公司主营收入12.18亿元,同比上升2.22%;归母净利润1.48亿元,同比下降22.61%;扣非净利润1.43亿元,同比下降22.6%;其中2026年第三季度,公司单季度主营收入4.49亿元,同比上升0.62%;单季度归母净利润4631.89万元,同比下降34.36%;单季度扣非净利润4470.43万元,同比下降33.03%;负债率34.65%,投资收益160.7万元,财务费用2558.52万元,毛利率42.06%。
该股最近90天内共有1家机构给出评级,增持评级1家;过去90天内机构目标均价为15.1。
以下是详细的盈利预测信息:
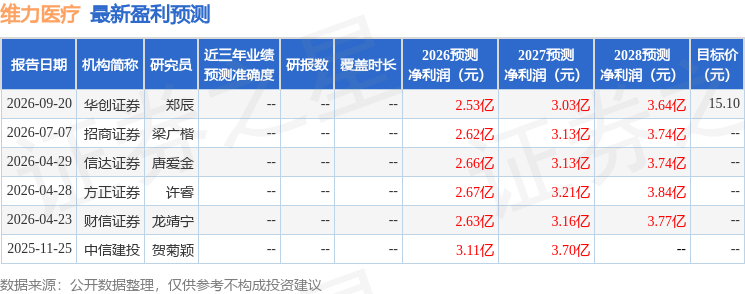
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-10-28
证星公司调研
2026-10-28
证星公司调研
2026-10-28
证星公司调研
2026-10-28
证星公司调研
2026-10-28
证星公司调研
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28




