
来源:证星公司调研
2026-10-27 22:01:08
证券之星消息,2026年10月27日广东宏大(002683)发布公告称公司于2026年10月27日接受机构调研,长城基金尹宁、汇丰晋信基金叶繁、华夏基金胡斌、光大保德信基金华叶舒、创金合信基金李晗、中泰证券曹惠、长江证券徐静、国信资管张浩冉、国信证券王新航、中银国际李倩倩、中信证券裘科、华安基金王晨、中信建投陈俊新、浙商证券焦浩漭、招商证券战泳壮、兴业证券张博宇 周登科、信达证券洪英东、西部证券李旋坤、天风证券裴子航、太平洋证券王亮、申万宏源任杰、山西证券张天、宝盈基金侯星宇、南京证券顾诗园、华源证券汤永俊、华鑫证券宋子豪、华西证券王丽丽、华泰证券方晏荷 马强、华福证券魏征宇 周丹露、华创证券李妍、国泰海通李智 刘威、国盛证券方晓舟、国联民生赵嘉卉、中银基金陈晨、国海证券赵博轩 李朝源 于畅、国都证券任选蓉、广发证券林健、光大证券刘勇 汲萌、东方财富李京波 刘天祥、财达证券向正富、中国人保资产奚晨弗、新华资产罗立炜、和谐健康保险朱之轩、上海信托刘白 戚星宇 陆方、招商基金李毅、江岳基金吕政和、闻天基金黄景荣、民沣资管陈诤、准锦投资朱斌、云门投资俞忠华、途灵资管赵梓峰、嘉世基金李其东、沣杨资管吴亮、梵星基金潘韵奕、金光紫金李晟、银华基金甘孟欣、宝隽资管董一平、乐盈投资李诗睿、华美投资颜滨、长心基金徐行余、源乘基金彭晴、鸿运基金张丽青、硕丰基金张庭坚、航长投资麦浩明、草本投资徐海涛、鼎熙基金刘保瑶、融通基金钱佳兴、正圆基金吴晓思、臻远基金秦海峰、象往基金李卫彬、麻王投资冯健饶、凯玄投资周里亚、元昊投资柴逸飞、度势投资顾宝成、路翔投资李正、拾贝投资梁君岳、润晖投资李勇、浦银基金吴頔、高腾资管张俊杰、南方基金刘宇堂参与。
具体内容如下:
问:公司矿山工程服务板块整体托管业务的落地情况如何?如何看待矿安78号文的影响?
答:矿安78号文一方面推动提高准入门槛,作为行业龙头,公司有望进一步提升市场份额与议价能力;另一方面将驱动矿服业务由“工程承包商”向“矿山运营服务商”升级,与公司“矿业管家”一体化战略高度契合,有利于公司战略落地。当前整体托管业务尚处于规模化放量初期。公司已先后落地海南石碌、湖北钟祥、内蒙双利整体托管项目,并储备一批在谈项目。
问:公司前三季度在新疆区域的表现?如何看待明年新疆地区民爆矿服业务的发展?
答:前三季度,公司新疆地区收入增速明显。新疆作为全国能源资源战略保障基地,公司坚定看好新疆民爆矿服市场,对当地民爆矿服业务保持积极预期。
问:公司获得矿山工程施工总承包特级资质,该资质具体对公司有哪些赋能?
答:矿山工程施工总承包特级资质是我国矿山工程施工领域的最高等级资质。此次获得该项资质充分体现了公司在矿山工程建设实力、技术装备水平、专业人才储备、标杆项目业绩等方面的领先优势。该资质的取得将直接增强公司在高端复杂项目招标中的竞争力,拓展大型复杂工程的承接空间,为公司发展夯实基础。
问:公司向军工转型的整体战略如何?明年军工业务的增长情况怎样能否深入介绍?
答:当前,公司依托江苏红光、长之琳稳定的业绩贡献,防务装备板块基本面具备有力支撑。基于当前全球地缘局势,公司看好军贸市场的长期发展空间,并已围绕智能武器系统完成核心布局与配套,未来将继续通过内生式增长与外延式并购相结合的方式持续推进军工业务发展,对相关转型前景保持积极预期。
问:公司矿服业务的订单情况?
答:截至2026年9月末,公司在手订单超460亿元。特别是公司海外业务增长势头强劲,已逐步成为公司订单增长的核心驱动力。
问:海外民爆矿服业务订单的盈利能力会比国内更好吗?如何应对汇兑风险?
答:在海外市场,公司当前主要服务出海的中资企业,提供矿服、民爆等服务,海外营收整体保持高增长目标,在手订单充裕。海外盈利能力整体优于国内,已投产的海外项目在产品售价与盈利水平上整体高于国内,且仍处于爬坡阶段,具备进一步释放空间。随着当地客户逐步拓展盈利水平有望持续提升。针对汇兑风险这一出海企业的共性问题,公司将通过加强人民币结算与套期保值等方式进行对冲,保障海外业务盈利能力。
问:民爆板块整体的增长是否主要来自海外?国内是否整体基本持平?国内哪块业务有压力?
答:国内民爆业务方面,公司表现较好,在行业整体承压背景下仍保持增长。分区域看新疆地区因行业炸药使用量有所下滑,公司在甘肃生产的炸药销往新疆的业务受到一定影响,但公司在新疆的矿山工程服务业务仍表现较好;广东、内蒙古市场保持稳定且略有增长。整体来看,国内业务以稳为主,增长主要由海外贡献。
问:公司在秘鲁和赞比亚的炸药厂发展情况如何?有何展望?
答:秘鲁矿业开采需求旺盛,公司秘鲁炸药厂已完成扩产增产,产能逐步释放,产品销售及盈利情况良好;赞比亚炸药厂亦已实现盈利,且随着公司在周边地区矿服项目逐步落地,其收入有望明显提升。产能方面秘鲁正加快混装能力建设,设备已陆续到位;赞比亚生产许可产能充裕后续提升空间大。整体看,海外炸药业务正稳步放量,具备良好的成长前景。
广东宏大(002683)主营业务:以矿山工程服务、民用爆破器材生产与销售、防务装备以及能化产品生产与销售为主要业务领域,硝酸铵、尿素、三聚氰胺、硝基复合肥等化工产品的生产及销售,以及为客户提供LNG产品和天然气管输服务。
广东宏大2026年三季报显示,前三季度公司主营收入159.11亿元,同比上升9.34%;归母净利润6.95亿元,同比上升6.38%;扣非净利润6.74亿元,同比上升4.84%;其中2026年第三季度,公司单季度主营收入57.74亿元,同比上升6.9%;单季度归母净利润1.75亿元,同比上升17.01%;单季度扣非净利润1.77亿元,同比上升9.5%;负债率58.18%,投资收益2738.06万元,财务费用2.36亿元,毛利率21.53%。
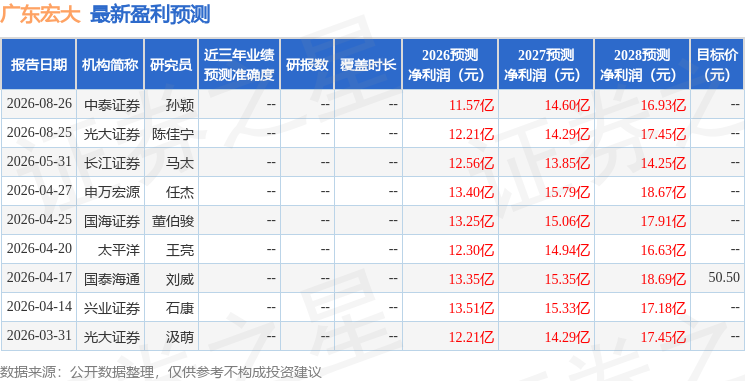
该股最近90天内共有3家机构给出评级,买入评级2家,增持评级1家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1.16亿,融资余额减少;融券净流入585.76万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-10-29
证星公司调研
2026-10-28
证星公司调研
2026-10-28
证星公司调研
2026-10-28
证星公司调研
2026-10-28
证星公司调研
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28




