
来源:证星公司调研
2026-10-27 20:01:15
证券之星消息,2026年10月27日旺能环境(002034)发布公告称公司于2026年10月27日接受机构调研,广发证券、建信基金、南方基金、华安基金、兴业基金、中银基金、国联基金、富国基金、汇丰晋信基金、兴证全球基金、国海富兰克林基金、长江证券、银华基金、嘉合基金、长信基金、上银基金、平安基金、前海开源基金、圆信永丰基金、诺安基金、国泰基金、汇添富基金、申万菱信基金、农银汇理基金、富安达基金、融通基金、信达澳亚基金、天弘基金、长城基金、中信保诚基金、睿远基金、鹏华基金、海富通基金、泰康基金、东方基金、太平基金、中邮保险资管、太平资管、太平洋资管、招商信诺资管、中再资管、人保资管、泰康资管、国元证券、摩根士丹利基金(中国)、开源证券、华鑫证券、东方证券、财通证券资管、国泰海通资管、华泰证券、招商证券资管、中金公司资管部、信达证券、华夏理财、银河基金、中信银行、浦发银行、招银理财、途灵资管、宏道投资、红思客资管、榕树投资、鼎锋资管、江苏瑞华投资、煜诚私募、创金合信基金、青骊投资、狮城产业投资、Ninety One Asia、New Thinking HK、华宝基金、嘉实基金参与。
具体内容如下:
2026 年 10 月 27 日电话会议纪要:出席活动的投资者就公司三季度生产经营情况、未来发展情况及股东回报等问题与公司董事会秘书进行了充分的交流和沟通,主要内容记录如下:问:请介绍一下公司 2026 年前三季度主要经营情况?
答:2026 年前三季度,公司继续沿着“运营提效驱动利润增长”的路径推进经营,收入端稳中有进,利润端逐季提速,核心主业盈利质量持续改善。前三季度实现营业收入 26.22 亿元,同比增长 2.62%;归属于上市公司股东的净利润 6.47 亿元,同比增长17.45%。单三季度归母净利润 2.34 亿元,同比增长 38.02%,利润增长逐季提速的态势进一步确立。
主营业务方面,餐厨垃圾处置收入同比大幅增长 55.89%,主要原因是澳门 EPC 总承包项目营业收入增加;同时,2026 年公司 710 吨/日餐厨垃圾处理能力正式投产,叠加油脂价格提高,油脂销售亦为公司营收提供增量。整体看,公司经营韧性增强、盈利改善趋势清晰。
2026 年前三季度公司通过智能焚烧系统减少耗材,每年推动成本下调;可转债转股带来转债利息下降,归还银行借款减少借款利息。成本费用下降反映出公司精细化管理成效持续释放。
问:公司南太湖电厂技改是否会复制到其他电厂?吨发还有没有升的空间?
答:2024 年 7 月,南太湖五期 1,000 吨炉排炉项目正式投入运营,是国内首个在大型炉排采用单元制、参数采用超高压炉内再热技术的项目,全厂热效率由 22%提高至 30%,吨垃圾发电量由原来的 350 度提高到约 700 度,在同等垃圾量情况下可为项目创造更可观的经济效益。
当前公司在安吉改扩建以及舟山技改项目中借助南太湖五期升级改造经验,有助于优化管理体系、发挥规模效应,显著提升运营效率及吨垃圾发电量,进而直接带动收入与利润增长,形成公司新的盈利增长点。新设备与先进工艺的应用,还将有效降低厂用电率及环保耗材消耗,实现降本增效的双重目标;改造后项目将全面满足浙江省超低排放标准,确保公司合规运营。整体看,南太湖五期经验具备向其他项目复制推广的基础,吨垃圾发电量仍有提升空间。
问:请公司各个项目国补到期的时间?
答:2012 年 3月 28 日国家发改委出台《国家发展改革委关于完善垃圾焚烧发电价格政策的通知》(发改价格〔2012〕801 号),文件规定项目每吨生活垃圾折算上网电量 280 千瓦时执行 0.65元/千瓦时标杆电价,高出当地脱硫燃煤标杆电价的部分在省级电网负担 0.1 元/千瓦时后,其余由可再生能源电价附加解决,这部分即通常所称国补;其期限方面,早期按投产起 15 年执行,现行按财建〔2020〕426 号规定,项目全生命周期合理利用小时数为 82,500 小时,并网满 15 年后不再享受中央财政补贴,两项条件先达到者即退出。
公司垃圾焚烧发电项目的国补到期时间,需结合各项目并网时间、装机容量及累计发电量逐一测算。针对国补到期项目,公司可以通过实施技改,提升吨垃圾发电量;拓展供热业务,提高垃圾的收益;国补到期后核发绿证并参与绿证交易,获取绿色环境价值收益以及申请调整垃圾补贴费等方式进行对冲。综合来看,国补到期对公司的影响是缓慢且可控的。
问:公司澳门 EPC 合同的具体情况是什么?
答:2024 年 5 月,公司全资子公司浙江旺能环保有限公司联合中铁一局集团有限公司澳门分公司、同方环境股份有限公司及澳马建筑集团有限公司,与澳门特别行政区签署了《有机资源收中心的设计、建造及经营批给合同》,明确由“中铁一局-同方环境-旺能环保-澳马建筑合作经营”负责实施澳门有机资源收中心的设计、建造及经营。澳门 EPC 项目对公司营收和利润的贡献主要集中在 2026 年;后期项目投产后,由公司负责 180 个月的委托运营服务,将进一步增加公司餐厨板块的营收和净利。
问:公司未来三年业绩增长点在哪?
答:未来三年,公司主要通过内部效益改善及海外市场开拓推动发展。
成本端,2026 年前三季度公司营业成本已得到有效降低,未来运营成本下降仍有空间,公司将持续推进精细化管理,运用I 技术实现降本增效,同时海外项目可借鉴国内成熟经验降低成本;立鑫剥离以及南减亏可进一步减少对净利的影响;2026年可转债强赎可减少当期利息费用。
增效端,印尼和乌兹两座海外电厂建设顺利,印尼项目预计2028 年一季度投产并进一步贡献利润;餐厨垃圾市场空间较大,公司将通过轻资产运营撬动市场,澳门 EPC 项目完成后,委托运营收入体现,此外,公司 2026 年一季度 710 吨/日餐厨垃圾处理转正式运营,进一步贡献营收;前三季度供热量同比保持稳定,随着供热量增长,供热营收和净利将进一步提升;炉渣处置量每年持续提升,对营收拉动作用明显;公司积极拓展新兴市场,重点布局与绿电业务相关的领域,寻求新的合作与发展机遇。
整体看,随着降本措施落地以及生活垃圾、餐厨、供热、绿电等板块营收贡献释放,未来三年业绩增长基础有望进一步夯实。
问:公司如何看待股东回报?
答:公司高度重视股东报,已连续 10 年实施现金股利分配。根据公司发布的《未来三年(2024—2026 年)股东报规划》,在满足现金分红条件时,公司连续三年以现金方式累计分配的利润不低于该三年实现的年均可分配利润的 30%。公司持续按规划执行,实际执行标准高于规划下限。同时,公司通过股份购注销等方式进一步强化股东报。2026 年因舟山及两座海外电厂处于建设期,资本开支规模相对较大。后续随着海外电厂建成及国内电厂提质增效完成,公司经营效益有望逐步释放。公司将结合经营业绩、现金流状况、资本开支安排及长期发展需要,统筹研究优化股东报安排。
旺能环境(002034)主营业务:生活垃圾处置、餐厨垃圾处置及橡胶再生业务。
旺能环境2026年三季报显示,前三季度公司主营收入26.22亿元,同比上升2.62%;归母净利润6.47亿元,同比上升17.45%;扣非净利润6.71亿元,同比上升22.8%;其中2026年第三季度,公司单季度主营收入9.24亿元,同比上升8.23%;单季度归母净利润2.34亿元,同比上升38.02%;单季度扣非净利润2.41亿元,同比上升43.59%;负债率34.35%,投资收益-1115.84万元,财务费用1.09亿元,毛利率44.74%。
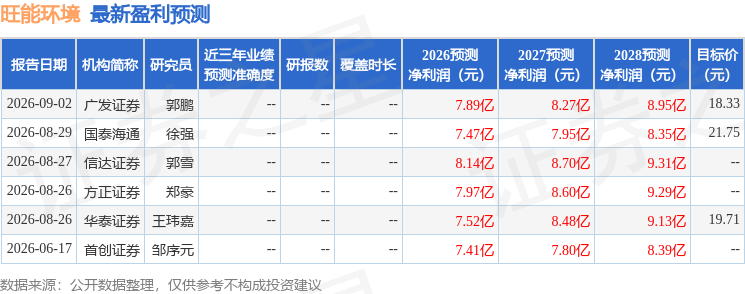
该股最近90天内共有5家机构给出评级,买入评级4家,增持评级1家;过去90天内机构目标均价为19.02。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1.11亿,融资余额减少;融券净流入21.24万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-10-27
证星公司调研
2026-10-27
证星公司调研
2026-10-27
证星公司调研
2026-10-27
证星公司调研
2026-10-27
证星公司调研
2026-10-27
证券之星资讯
2026-10-27
证券之星资讯
2026-10-27
证券之星资讯
2026-10-27




