
来源:证星公司调研
2026-10-27 19:25:32
证券之星消息,2026年10月27日长海股份(300196)发布公告称公司于2026年10月27日接受机构调研,长江证券、投资者参与。
具体内容如下:
问:请简要介绍一下公司 2026年三季度的经营情况?
答:2026 年前三季度,公司实现营业收入 24.27 亿元,同比增长 2.85%;归母净利润 2.59 亿元,同比增长 0.63%;归母扣非净利润 2.55 亿元,同比下降 4.02%;经营活动产生的现金流量净额 3.40亿元,同比增长 63.95%。
2026年第三季度,公司实现营业收入 8.15亿元,同比下降 9.79%;归母净利润 1.03亿元,同比增长 22.54%;归母扣非净利润 0.97 亿元,同比增长 10.58%。环比看,Q3 营收环比落约 7.0%,但归母净利润环比增长约 36.2%,扣非净利润环比增长约 25.7%,呈现“收入环比落、利润环比修复”的特征。
从环比驱动看,收入端主要受化工销量减少影响;玻纤总销量环比略有减少,但结构上部分纱类产品销量减少、玻纤制品销量提升,高毛利制品占比提高,对玻纤业务盈利形成支撑。同时,粉料全面自供,Q3粉料供应量环比增加,带动生产成本下降,对当季利润形成正向贡献。
问:公司后续对制品的占比有何展望?
答:公司未来仍将以玻纤制品销售为主。后续公司将结合市场需求、客户订单和产能建设情况,适当提升制品产能占比,持续优化产品结构,提升高毛利制品比重。具体推进节奏将根据市场情况合理安排。
问:公司对风电纱的销售有如何布局?
答:公司风电纱产能占比不大,目前市场供需情况趋于稳定,未来暂无提升其产能的计划。销售方面将结合市场供需和客户订单情况合理安排。
问:目前海外市场表现如何?
答:受海外地缘政治冲突、能源成本上涨以及贸易壁垒的持续性影响,公司出口业务海运费有所上涨。从玻纤行业层面看,海外需求整体具备一定韧性。区域结构上,欧洲天然气价格高导致本土玻纤产能成本上升、部分产能被挤出,欧洲年需求与本土产能之间存在缺口,进口替代需求主要指向中国玻纤企业,构成阶段性结构性机会。但贸易壁垒也在同步收紧,后续公司将通过持续优化产品结构、提升高附加值制品出口占比,在应对贸易壁垒和海运费压力的同时,巩固并争取扩大出口份额。
问:四季度粗纱市场行情如何展望?
答:公司预计四季度粗纱市场整体供需和价格不会出现太大变化,但具体销量和价格仍需结合后续订单及协议情况确定。粗纱供需总体以稳为主,价格受下游需求、同业产能利用率及库存水平影响。
问:后续转债的规划情况?
答:公司可转债将于 2026年 12月 22日到期。可转债持有人按募集说明书约定享有相应选择权,公司尊重持有人的选择。后续如有需披露事项,公司将及时公告,具体以公司公告为准。
问:对于热塑产品后续有何规划?是否考虑升产能占比?
答:公司热塑产品作为增强材料,广泛应用于汽车轻量化和白色家电等领域,后续公司将围绕客户需求和市场趋势,进一步提升产品质量、性能稳定性和综合竞争力,同时结合市场需求、订单消化及现有产线效率等情况,稳步提高热塑产品产能占比。
问:公司如何规划后续产能的投入?
答:公司销售策略以制品为主、纱为辅。产能投入方面,公司现阶段更注重提升现有窑炉的生产效率,通过工艺优化、设备改造和精细化管理提高产能利用率和单位产出,持续降低生产成本;同时结合市场需求和客户订单,持续优化产品结构与客户结构,提升高附加值制品占比。未来产能投放将根据未来市场供需、订单消化情况及公司资金安排择机、分步投放,保持资本开支节奏稳健,避免盲目扩张。总体看,公司将坚持“以销定产、结构优先、效率提升”的原则,使产能投放与市场消化能力相匹配。
长海股份(300196)主营业务:玻璃纤维及其玻纤制品、玻纤复合材料的研发、生产和销售。
长海股份2026年三季报显示,前三季度公司主营收入24.27亿元,同比上升2.85%;归母净利润2.59亿元,同比上升0.63%;扣非净利润2.55亿元,同比下降4.02%;其中2026年第三季度,公司单季度主营收入8.15亿元,同比下降9.79%;单季度归母净利润1.03亿元,同比上升22.54%;单季度扣非净利润9684.22万元,同比上升10.58%;负债率37.43%,投资收益116.95万元,财务费用4043.82万元,毛利率24.98%。
该股最近90天内共有1家机构给出评级,买入评级1家;过去90天内机构目标均价为20.03。
以下是详细的盈利预测信息:
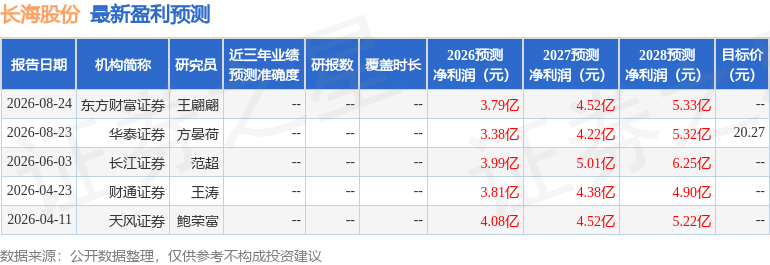
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-10-27
证星公司调研
2026-10-27
证星公司调研
2026-10-27
证星公司调研
2026-10-27
证星公司调研
2026-10-27
证星公司调研
2026-10-27
证券之星资讯
2026-10-27
证券之星资讯
2026-10-27
证券之星资讯
2026-10-27




