
来源:证星公司调研
2026-10-27 19:25:30
证券之星消息,2026年10月27日深科达(688328)发布公告称公司于2026年10月26日召开分析师会议,平安资管、新华资产、中银基金、阳光资产参与。
具体内容如下:
问:公司2026年第三季度报告的经营情况?
答:2026年第三季度,公司营业收入、净利润同比实现高增长,净利润增速高于收入增速,盈利水平与经营现金流同步改善,业务结构持续优化,半导体设备已成为公司第一大主业,为公司核心增长引擎。
本季度实现营业收入2.39亿元,同比增长42.08%;归属于上市公司股东的净利润2,374.68万元,同比增长226.63%;扣除非经常性损益后的归属于上市公司股东净利润2,423.04万元,同比增长418.37%。
2026年前三季度,公司实现营业收入6.74亿元,同比增长27.74%;综合毛利率36.69%,同比提升6.92个百分点;其中半导体设备业务毛利率42.15%,同比提升9.58个百分点;经营活动现金流净额为1.86亿元,同比增加82.38%。
经营主体方面全资子公司深科达半导体前三季度净利润6,890.76万元,同比增加223.27%,贡献归母净利润比例为80.88%,是公司最主要利润来源;控股子公司线马科技实现净利润3,216.31万元,同比增长84.86%,两大主体有力支撑前三季度净利润增长。
问:公司2026年第三季度净利润为什么环比下降?营收增长不明显?
答:就单季度而言,三季度净利润环比下降,主要受智能显示装备业务阶段性影响,该业务三季度收入及毛利率有所下滑。随着半导体设备订单占比有望逐步提高,未来智能显示装备业务对公司净利润影响将可能会降低。此外,由于半导体设备部分零部件供应时间拉长以及调试人员紧张,影响了公司半导体设备交期,故营收增长速度慢于订单的增长速度。公司目前正加快供应链梳理与备选物料导入,同步扩充项目交付团队、优化内部项目排产与调试流程,全力推进在手订单交付。
问:公司半导体设备业务接单和在手订单情况?
答:公司半导体设备业务在手订单充沛,增长动能突出。2026年第三季度,公司半导体设备业务新增订单21,619.38万元,同比增长161.48%。存储设备方面,持续获取北美HDD客户订单,本季度新增订单4,661.36万元,同比增长1,639.31%;平移式分选机赛道拓展加快,本季度新增订单4,104万元,同比增长224.17%。
截至2026年9月30日,公司半导体设备业务在手订单33,052.21万元,同比增长195.40%。其中,测试分选机在手订单22,739.08万元,存储设备在手订单10,313.13万元。
问:目前HDD市场需求以及客户市场端情况?
答:当前HDD行业需求主要受益于数据中心近线存储的大容量需求拉动,HDD在冷、温数据存储场景具备成本优势,行业呈现结构性景气特征。同时存储行业周期性特征明显,需求节奏受云厂商资本开支、SSD竞争、新技术落地节奏等多重因素影响。公司核心北美HDD客户正在推进HMR热辅助磁记录技术路线,规划2027年起逐步量产爬坡。公司配套其HMR产线的多款自动化设备已实现供货,相关合作持续推进。
问:公司在HDD业务方面的合作情况?未来HDD设备业务是否会继续保持高速增长?
答:公司HDD存储设备主要与北美知名HDD厂商合作,配套其HMR 热辅助磁记录产线自动化设备,目前合作持续推进,根据公司第三季度报告披露信息,该北美知名HDD厂商为报告期末公司在手订单第一大客户。公司正加大研发及市场投入,争取进一步深化与该客户合作。未来公司HDD设备业务增长存在不确定性,主要取决于客户新技术落地进度以及扩产规划节奏,请投资者注意相关风险。
问:北美HDD厂商在新加坡购买了友达的洁净室厂房,公司是否能够为未来新加坡工厂供设备?
答:西部数据收购友达新加坡厂房事项属于公开市场信息。公司新加坡子公司作为区域业务平台,持续跟踪客户东南亚产线潜在业务机会,公司现有HMR配套设备与客户保持稳定合作,但该厂房后续产线规划、设备采购方案、供应商选择均由客户自主主导,设备导入还需经过严格技术验证与商务流程,因此能否供货、供货规模均存在较大不确定性,目前不存在确定性订单预期。如后续发生达到信息披露标准的重大业务进展,公司将及时履行信息披露义务,具体情况请投资者以公司公告信息为准。
问:公司研发投入情况和重点产品布局?
答:尊敬的投资者,您好。结合 2026 年第三季度报告,公司前三季度研发投入 4,554.07 万元,同比增长 11.65%,研发资源重点向半导体设备业务倾斜,同时兼顾成熟产品迭代与先进封装前沿技术预研,支撑三温平移式分选机、TGV 真空压膜(覆膜)设备等重点产品布局。
半导体设备目前已是公司第一大主营业务,报告期收入占比 45.73%,产品矩阵涵盖平移式、转塔式、重力式测试分选机以及存储相关设备等,面向封测、存储、算力芯片测试需求,其中三温平移式分选机是公司重心研发投入方向,搭载自研直线电机平台,可实现- 55℃~175℃宽温区、高精度三温测试分选,适配 DFN/QFN/LG/CSP 等主流封装芯片,本季度平移式分选机订单增长亮眼,处于批量交付、持续迭代阶段,是半导体测试分选板块核心收入与订单来源。
TGV 真空压膜(覆膜)设备属于公司面向先进玻璃载板赛道的前瞻研发布局,定位 TGV 载板金属化之后、SP 布线之前的层压工序设备,依托公司在真空压合、精密温压控制、视觉对位的底层技术延伸开发,目前优质大客户需求明确,正处于研发阶段,目前不会对今年业绩产生重大影响。
问:直线电机业务今年的进展?
答:尊敬的投资者,您好。公司直线电机业务由控股子公司线马科技独立运营,面向外部装备客户开展销售。今年整体业务增长显著,线马科技前三季度营收同比增长 98.61%。公司已实现直线电机模组动定子、导轨、编码器、驱动器等核心部件自研自制,今年主推 EL/EH 标准化直线模组,前三季度该系列模组出货规模突破 6000 万元,批量应用于消费电子散热、液冷设备、新能源汽车电子组装、激光、锂电装备等多个领域。配套开发的高精度对位平台已完成内部验证并实现客户端交付,进一步丰富精密运动平台产品矩阵,拓展高端半导体应用场景。后续线马科技将持续丰富产品谱系、拓展跨行业客户。
深科达(688328)主营业务:主要从事半导体设备、智能显示装备、以及智能装备核心零部件的设计、研发、生产与销售。
深科达2026年三季报显示,前三季度公司主营收入6.74亿元,同比上升27.74%;归母净利润8519.42万元,同比上升205.64%;扣非净利润8481.22万元,同比上升250.52%;其中2026年第三季度,公司单季度主营收入2.39亿元,同比上升42.08%;单季度归母净利润2374.68万元,同比上升226.63%;单季度扣非净利润2423.04万元,同比上升418.37%;负债率44.56%,投资收益120.48万元,财务费用260.39万元,毛利率36.69%。
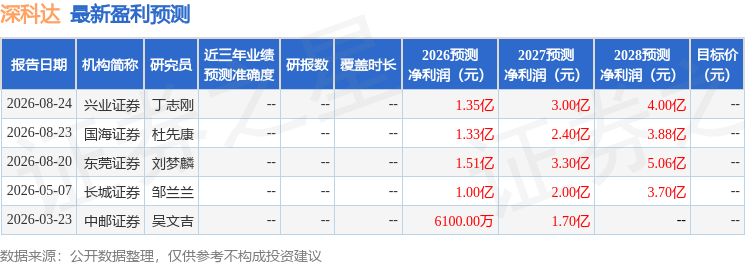
该股最近90天内共有2家机构给出评级,买入评级2家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入2955.53万,融资余额增加;融券净流入0.0,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证券之星公告
2026-10-27
证券时报网
2026-10-27
证券时报网
2026-10-27
证券之星公告
2026-10-27
证券之星公告
2026-10-27
证券之星公告
2026-10-27
证券之星资讯
2026-10-27
证券之星资讯
2026-10-27
证券之星资讯
2026-10-27




