
来源:证星公司调研
2026-10-26 17:26:52
证券之星消息,2026年10月26日艾德生物(300685)发布公告称公司于2026年10月23日接受机构调研,兴业证券孙媛媛 东楠 龚涵清、富国基金单竹岭、农银汇理李芳洲、南方基金陈卓 吕思奇、太平洋资产李鸣、嘉实基金宋阳、长江养老保险邱宏斌、华夏基金朱熠、华夏久盈资产张伟光、东方红资产管理江琦、易方达杨宗昌、国君海通证券赵峻峰 彭娉、招银理财程驰、大家资产李超、银华基金李爽、理成资产周锐、中信建投证券喻胜锋、中信证券张斌斌、国联民生证券徐敬业、中金公司俞波 陈诗雨、信达澳银基金吴凯、建信基金田元泉、光大保德信崔书田参与。
具体内容如下:
1、2026 年前三季度经营情况
2026年前三季度,公司实现营业收入 8.7亿元,同比恢复正增长,增幅 0.48%(上半年同比负增长 3.45%);其中 Q3实现收入 3.1亿元,同比增长 8.43%,环比 Q2增长 3.82%。前三季度国内销售 6.5亿元,同比基本持平;国际销售及药企BD业务收入2.2亿元,同比增长3.9%,其中国际销售前三季度恢复增长。
净利润方面,前三季度实现净利润 2.47 亿元,表观同比下降5.84%,主要系外币汇率波动所致,降幅较上半年有所收窄。2026 年前三季度,受外币汇率波动影响,公司产生汇兑损失 4,383.54万元;上年同期为汇兑收益 370.46万元。剔除汇兑损益因素后,公司本期实现归属于上市公司股东的净利润 28,443.87万元,较上年同期剔除汇兑损益影响后的归属于上市公司股东的净利润增长 9.67%。2026 年第三季度,受外币汇率波动影响,公司产生汇兑损失 1,149.67万元;上年同期为汇兑损失 579.78万元。剔除汇兑损益因素后,公司本期实现归属于上市公司股东的净利润 9,082.56万元,较上年同期剔除汇兑损益影响后的归属于上市公司股东的净利润增长 15.85%。
2、病理类医疗服务价格项目的情况
2026年以来,多地已发文明确新的病理类医疗服务项目指导价格,部分省份已进入执行阶段,各省执行时间存在差异,整体价格水平符合预期。随着病理物价政策在全国范围落地,PCR、NGS、FISH、IHC等产品的医院准入及院内合规开展障碍将逐步消除,市场格局预计将加速向规范化、集中化方向重塑。公司长期深耕院内 IVD合规模式,该模式的核心优势:一是合规壁垒高,III类注册证是院内市场准入凭证;二是客户粘性强;三是现金流优质,回款周期可控,经营风险低。
3、获批 IVDR产品情况及欧洲市场的销售模式
2026年 9月,公司自主研发的 AmoyDx? HRD Complete Panel获得欧盟公告机构 TüV南德意志集团签发的 IVDR CE认证证书,系中国诊断企业开发完成并实现上市的首个 IVDR伴随诊断产品。该产品搭载 ADx? GSS?基因组瘢痕算法与 ADx? HANDLE?建库技术,由研发团队从零搭建,立足肿瘤生物学底层逻辑,从样本建库流程优化、生信模型建立、算法训练体系搭建到多中心临床样本验证,一步步完成全流程技术攻关;算法优选适配多人群的SNP位点,综合评估BRCA基因突变与多重基因组不稳定性特征,量化输出 HRD评分,可支撑多癌种的 HRD状态评估。该产品的临床对比数据曾亮相 ESGO(欧洲妇科肿瘤学会)大会,与国际主流 HRD检测方案开展头对头性能比较,检测性能获得国际临床研究数据的支撑。该产品同步启动国内NMPA和欧盟 IVDR注册报批工作,被纳入国家创新医疗器械,目前已获得 NMPA批准用于前列腺癌 BRCA基因伴随诊断,并获得欧盟IVDR C类伴随诊断认证。
欧洲市场主要通过经销模式开展,重点国家包括德国、法国、西班牙、意大利等,公司将持续推动产品的终端销售与渠道覆盖。
4、免疫组化平台的情况
公司在 IHC技术平台已经获批 PD-L1、Her-2、ER、PR等 5个 III类医疗器械,其中 PD-L1、Her-2是多款肿瘤药物的伴随诊断产品。此外,公司已经布局了自产二抗及配套自动染色仪,多款一抗产品与药企的 ADC类药物达成伴随诊断合作,处于注册报批过程中。公司IHC产品管线尚处于初入市场阶段,未来将持续对公司产生积极影响。该类产品除通过公司直销团队推广外,亦借助经销商等渠道进行推广。
5、公司费用率的情况
销售费用率方面,近年来呈现持续下降态势,符合行业发展趋势。公司持续强化内部运营管理,优化销售资源配置,费用使用效率持续提升。研发费用率方面,根据研发项目进展及阶段不同有所波动,长期保持在 15%–20%的区间。管理费用率方面,公司始终坚持“控成本、抓质量、提效益”的管理理念,管理费用率常年维持稳定水平(即6%-7%左右)。
6、毛利率的情况
毛利率季度间小幅波动属于正常情况。公司将持续推进内部管理增效举措,促进成本端稳步改善。
7、MRD 产品的情况
公司对 MRD 产品采取分癌种布局的策略。其中,肺癌 MRD 检测产品聚焦驱动基因突变人群,可实现 0.02%的检测灵敏度,并能够较影像学检查提前 8.7 个月提示复发风险。相关研究成果已于ESMOAsia 2025 大会发布。目前,该产品已启动注册报批工作。针对其他癌种的 MRD 产品正在持续开发中。公司正积极与监管部门保持沟通,该类产品取得注册证仍需较长时间。
8、国药集团收购公司控制权事项的进展
目前交易正在履行国药集团内部决策程序,公司将持续关注并及时披露重大进展。
艾德生物(300685)主营业务:肿瘤精准医疗分子诊断产品的研发、生产及销售,并提供相关的检测服务。
艾德生物2026年三季报显示,前三季度公司主营收入8.7亿元,同比上升0.48%;归母净利润2.47亿元,同比下降5.84%;扣非净利润2.37亿元,同比下降5.3%;其中2026年第三季度,公司单季度主营收入3.1亿元,同比上升8.43%;单季度归母净利润8105.33万元,同比上升10.32%;单季度扣非净利润7542.07万元,同比上升14.94%;负债率12.89%,投资收益95.19万元,财务费用2616.95万元,毛利率82.49%。
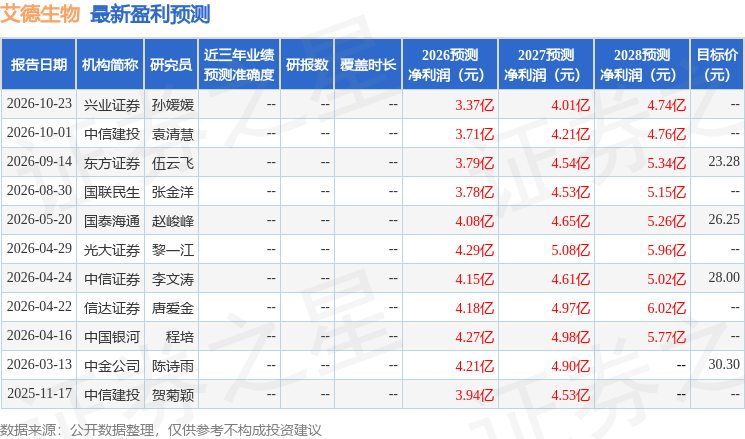
该股最近90天内共有5家机构给出评级,买入评级3家,增持评级2家;过去90天内机构目标均价为24.52。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1057.84万,融资余额减少;融券净流入44.24万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-10-26
证星公司调研
2026-10-26
证星公司调研
2026-10-26
证星公司调研
2026-10-26
证星公司调研
2026-10-26
证星公司调研
2026-10-26
证券之星资讯
2026-10-26
证券之星资讯
2026-10-26
证券之星资讯
2026-10-26




