
来源:证星公司调研
2026-10-23 21:02:29
证券之星消息,2026年10月23日凯莱英(002821)发布公告称中金公司、富国基金、华夏基金、建信基金、鹏华基金、华宝基金、国投瑞银、工银瑞信基金、CLSA、JPMorgan、国金证券、浙商证券、华泰证券、中信证券、国盛证券、中欧基金、汇添富基金、招商基金于2026年10月23日调研我司。
具体内容如下:
一、公司 2026 年第三季度经营情况介绍
请见《2026 年 10月 23日凯莱英特定对象调研演示资料》。问:投资者答交流
答:二、投资者问交流
问:三季度公司整体订单景气度如何,小分子和新兴业务的新签订单、客户需求分别有哪些变化?展望四季度及明年,如何判断两类业务需求的持续性,目前的订单储备对后续增长供了怎样的支撑?
答:公司第三季度新签订单同比保持双位数增长,在去年同期较高基数的情况下,增幅在 30%左右。公司整体新签订单保持良好态势和较高的景气度,从订单驱动和客户需求角度来看,化学大分子和生物大分子业务板块订单迅猛增长、需求保持旺盛;小分子业务板块的前三季度新签订单同比也有明显改善。
从公司在手待交付订单看,今年第四季度的交付任务非常重,确实挑战不小,公司将全力以赴保交付,有信心完成全年报表口径营业收入同比增长 19%-22%的经营目标。
展望 2027 年,根据新签订单增速、在手订单金额,以及各个板块业务开拓情况,公司预计明年的收入增速较今年会有进一步提升。
问:第三季度公司各业务板块的产能利用率如何,环比有哪些变化?今年第四季度及明年的产能扩张计划和投产节奏如何,新增产能与在手订单、客户需求的匹配情况如何?
答:公司今年前三季度间的产能利用率大体相当。从在手订单、客户需求、业务开展节奏来看,新兴业务板块需要进一步扩充产能。多肽现有产能将在明年处于相对较高利用率水平,着眼于在手订单和业务拓展情况,会规划新建多肽产能,相关情况会在后续年报中持续披露;Payload-linker 目前产能非常紧张,公司已在加速建设新产能;生物大分子中的抗体和融合蛋白订单增长迅猛,三季度增长尤为突出,在今年三季度顺利通过了 PI 项目动态核查,意味着明年进入商业化生产,产能在未来两年仍有缺口,需要推进产能扩建;随着制剂业务的商业化和海外项目逐渐增多,相关业务产能需进一步增加。近两年公司在无菌制剂领域增加了较多商业化产能,如卡式瓶、预充针、BFS 等,也开始陆续承接后期项目。
问:新兴业务发展趋势非常好,ADC 海内外客户结构如何?公司最早切入 ADC 领域是做 Payload-linker,现在从 PL 到一体化的客户有没有大幅增加?
答:目前海外订单占比已超过 50%,未来更多收入将来自海外市场。随着抗体、偶联及 DC 制剂等各项业务推进,一体化项目持续增加。2026 年三季度公司完成 PI 动态核查项目,该项目是从 Payload-linker 到抗体及最终制剂的一体化 DC 项目,越来越多的 DC 项目需要一站式服务,公司该业务板块下的客户数量及一体化项目交付数量均保持快速增长。
问:目前国内各个公司在加大 ADC、小核酸等新兴赛道的产能投放,怎么看未来几年的产能供需关系?
答:多肽、DC、寡核苷酸等业务特点和小分子业务有所不同,其技术壁垒、工艺复杂程度较高,对质量体系和技术服务能力要求更高。尤其对于承接大客户订单,除了要求硬件产能投入,还需更多软实力的沉淀。公司在近几年的持续努力下,已取得上述业务领域的“船票”,从全球市场看,这些“船票”还是较为稀缺的,未来几年的供求关系依然是供给跟不上需求增长。
问:请公司季度收入分布呈现什么特征?预计 2026 年第四季度收入占比较高、交付任务较重的原因是什么?
答:近两年公司均呈现四季度收入占比非常高的态势。2025年前三个季度间波动较大;2026 年前三个季度间相对稳定,基本每个季度收入 18 亿元左右,预计今年第四季度任务较重。主要原因有两个方面1)订单分布和交付节奏相关,目前小分子收入很大比例来自临床后期和商业化项目,交货节奏影响收入确认的分布。2)生物大分子和多肽大分子业务占比越来越高,该类业务交付周期较长,其中,化学大分子业务多肽PPQ 项目集中在四季度交付。
问:请境内收入高增长的原因是什么?
答:公司境内收入保持良好态势,主要驱动来自新兴业务板块的增长带动,也反映了国内创新药市场需求全面暖的状态。
问:请公司第三季度利润率升的原因有哪些?展望第四季度和明年利润率会有如何表现?
答:公司第三季度经调整净利润率持续改善,反映了公司整体业务毛利率的提升,以及各项控本降费措施持续展现成效。后续随着产能爬坡、临床后期项目及海外项目占比增加,新兴业务毛利率会进一步提升;结合组织效率和运营效率提升,未来一段时间公司利润率将稳步向上。
问:剔除产能利用率升的因素,降本增效措施对毛利率升的贡献幅度是多少?
答:小分子业务发展较为成熟,毛利率受运营措施提升是缓慢的,其毛利改善主要受益于技术层面,即通过技术工艺改进、新技术研发推动取得降低成本的效果。新兴业务处在快速发展过程,运营端有多环节的提升空间,对毛利率改善更为明显。
问:请在小分子泰兴基地在今年资本开支计划中占比多少?
答:泰兴项目的资本开支主要在明年,并且会循序渐进进行建设,公司整体资本开支主要向新兴业务板块倾斜。
问:基于小分子泰兴基地的建设计划,是否有小分子团队人员扩张计划?
答:泰兴项目目前处于初期建设阶段,未来建设完成、投入使用、客户审计等尚需要时间和周期。人员团队会对应项目进度循序渐进补足。
问:请公司 2026-2027 年人员增加的情况,以及增员在BD、研发、生产的分布如何?
答:公司业务快速发展,人员数量也相应有所增加,其中新兴业务板块人员增速更快。预计明年公司人员数量也将保持一定增长趋势,BD、研发、生产团队均保持增员。
问:请公司在口服环肽是否有项目储备?怎么看待口服环肽、口服多肽单个项目的产值差异?
答:口服环肽是公司的重点业务领域,可能是除了多肽减重相关之外的下一个重磅领域,公司在该领域的国内项目、海外项目、国内授权海外的项目均有订单承接,认为未来其业务规模具有较大的市场潜力。
问:今年第三季度小分子业务增长的驱动是什么?从在手订单和交付节奏来看,如何展望小分子业务未来的发展趋势?
答:第三季度,公司小分子业务的商业化、临床阶段项目均取得同比增长,其中临床阶段项目实现较快增长,合理的项目结构有助于发展良好的增长态势。从订单情况来看,明年小分子业务表现会明显好于今年。目前小分子业务仍然处于调整阶段,明年将走出调整期,实现较好的增长趋势。
问:我们观察到海外产业链出现回暖迹象,请公司的早期项目的询单是否呈现回暖趋势?
答:公司在该领域已经看到积极信号,2026 年以来询价及早期项目开拓均呈现非常积极的态势,不仅海外市场呈现出积极信号,国内市场的相关项目需求也在增加。
问:公司上调了今年的资本开支计划,也新增了银行借款,是否意味着加大融资力度?
答:公司在银行增加贷款是基于资金流动性管理,结合资金成本与结汇管理等统筹安排,主要系财务管理的考量,并非以融资为目的,目前公司整体资金较为充足。
凯莱英(002821)主营业务:全球制药工艺的技术创新和商业化应用。
凯莱英2026年三季报显示,前三季度公司主营收入53.95亿元,同比上升16.52%;归母净利润8.52亿元,同比上升6.49%;扣非净利润7.28亿元,同比上升0.04%;其中2026年第三季度,公司单季度主营收入17.88亿元,同比上升24.04%;单季度归母净利润3.32亿元,同比上升81.49%;单季度扣非净利润2.03亿元,同比上升25.7%;负债率17.67%,投资收益1.33亿元,财务费用1.76亿元,毛利率41.88%。
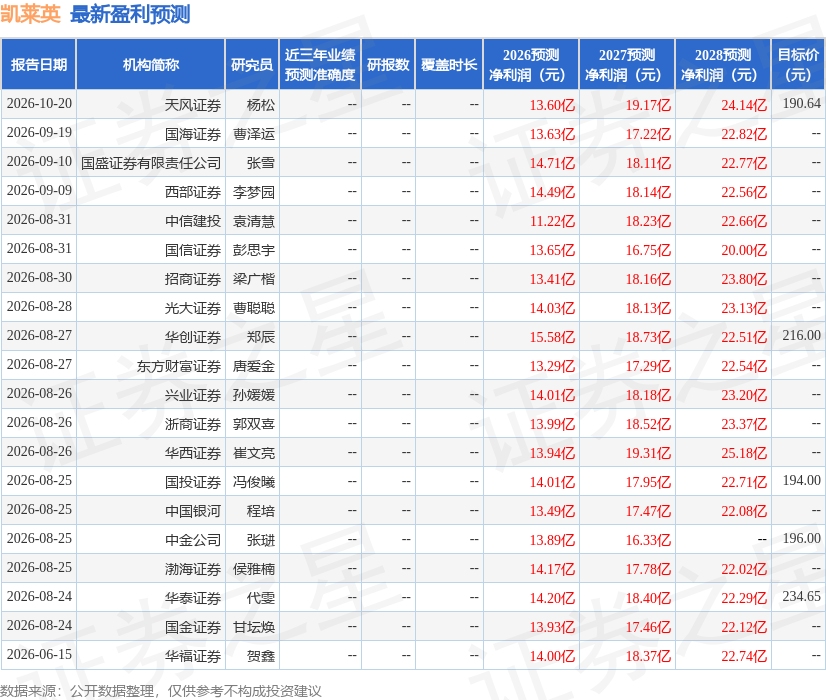
该股最近90天内共有19家机构给出评级,买入评级17家,增持评级2家;过去90天内机构目标均价为206.26。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出2.1亿,融资余额减少;融券净流入28.93万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-10-23
证星公司调研
2026-10-23
证星公司调研
2026-10-23
证星公司调研
2026-10-23
证星公司调研
2026-10-23
证星公司调研
2026-10-23
证券之星资讯
2026-10-23
证券之星资讯
2026-10-23
证券之星资讯
2026-10-23




