
来源:证星公司调研
2026-10-23 20:07:44
证券之星消息,2026年10月23日金徽股份(603132)发布公告称公司于2026年10月19日接受机构调研,汇添富基金张朋 黄梓淇、华泰柏瑞基金沈雪峰、中加基金张泽迅、趣时资产周志璐、胤胜资产王青、东证资管袁钉、中银资管王瑾、国信证券刘孟峦 谷瑜参与。
具体内容如下:
问:金徽股份核心资源区位优势是什么,铅锌资源家底具备哪些核心看点?
答:公司坐落于国内著名的西成铅锌矿田,属于国内第二大铅锌矿田,资源禀赋突出。公司目前大面积探矿区域尚未转化为可开采储量,后续增储空间大;同时东坡探矿已取得重大突破,发现国家级大型铅锌矿床,为公司铅锌主业长期发展奠定资源基础。资源端具备“现有产能托底+大规模探矿增储”双重优势,能够支撑企业未来业绩持续增长及可持续生产。
问:甘肃省徽县东坡铅锌矿普查探矿进展,将给公司带来怎样的成长红利?
答:徽县东坡铅锌矿普查探矿,钻探见矿成效突出,矿体厚度稳定,铅锌品位良好。现已探明铅锌银矿石资源量2100余万吨,铅+锌金属量近120万吨、伴生银近1000吨,矿床规模达到大型矿床标准。项目完成探转采审批后,公司将新增一座大型铅锌矿山,有力支撑新增年产能超过100万吨。目前配套基础设施、尾矿库选址论证工作同步开展,待相关审批落地后可衔接选厂投产,持续巩固并提升公司铅锌资源核心竞争力。
问:金矿板块布局完成,对于公司业务有怎样的战略价值?
答:公司布局西秦岭礼-岷金矿成矿带,该成矿带成矿潜力大。通过收购德源矿业、福圣矿业实现黄金业务从0到1突破,打造公司第二增长曲线。礼县德源金矿具备现成选矿配套,未来将逐步贡献黄金产量;公司立足陇南根据地,后续可依托区域成矿条件继续拓展金矿资源,实现“铅锌为基、黄金增量”的多金属业务格局,平滑单一铅锌价格周期波动。
问:公司在矿权整合方面具备哪些得天独厚的竞争优势?
答:第一是区域先发勘查优势,很早就进入陇南矿区开展地质工作,掌握大量一手地质资料;第二是已经在矿区投入建设道路、公用配套设施等,后续矿权整合竞拍具备现实基础;第三拥有成熟的矿山建设、生产运营、绿色矿山建设整套能力。未来区域分散小矿权行业趋势是向具备实力的大型绿色矿山企业集中,公司有望持续受益行业整合浪潮,通过公开竞拍获取外围探矿权,带来资源增量。
问:公司对于未来产能成长的整体规划,中长期成长路径是什么?
答:公司现有铅锌选矿总产能244万吨/年,依托杨家山、东坡两大核心矿山,规划产能阶梯向上,逐步迈向300万吨、400万吨,若外围矿权竞拍顺利落地远期有望向更高规模推进。成长路径分为两层第一,深挖自有探矿权内部潜力,通过探矿大会战实现内部增储;第二,积极参与政府公开矿权出让,择优获取外围资源;黄金板块作为第二曲线逐步放量,实现铅锌主业做强、黄金业务做大。
金徽股份(603132)主营业务:铅、锌、银等矿产资源的勘查、开采、加工、销售。
金徽股份2026年三季报显示,前三季度公司主营收入16.83亿元,同比上升42.67%;归母净利润6.47亿元,同比上升86.86%;扣非净利润6.37亿元,同比上升95.08%;其中2026年第三季度,公司单季度主营收入5.98亿元,同比上升54.23%;单季度归母净利润2.38亿元,同比上升155.9%;单季度扣非净利润2.34亿元,同比上升159.13%;负债率65.02%,财务费用1.22亿元,毛利率70.12%。
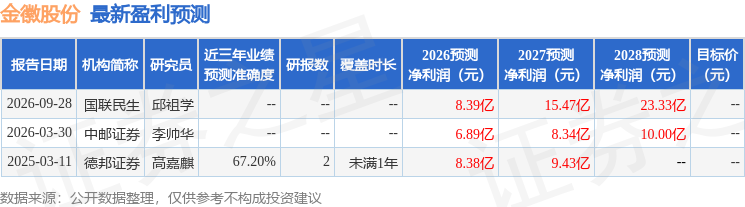
该股最近90天内共有2家机构给出评级,买入评级1家,增持评级1家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入3359.43万,融资余额增加;融券净流入66.13万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-10-23
证星公司调研
2026-10-23
证星公司调研
2026-10-23
证星公司调研
2026-10-23
证星公司调研
2026-10-23
证星公司调研
2026-10-23
证券之星资讯
2026-10-23
证券之星资讯
2026-10-23
证券之星资讯
2026-10-23




