
来源:证券之星港美股
2026-10-23 15:21:17
摩根大通发布研报称,金沙中国(01928.HK)第三季度业绩表现疲弱,与市场担忧大致相符。该行目前对澳门博彩股持选择性及审慎看法,维持金沙中国“增持”评级及目标价17.5港元,认为渐进式派息、强劲的资产负债表及仍然稳健的自由现金流,可为未来6至12个月的风险回报提供支持。
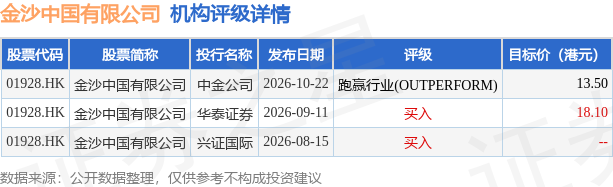
投行对该股的评级以买入为主,近90天内共有2家投行给出买入评级,近90天的目标均价为15.8港元。中金公司最新一份研报给予金沙中国有限公司跑赢行业(OUTPERFORM)评级,目标价13.5港元。
机构评级详情见下表:
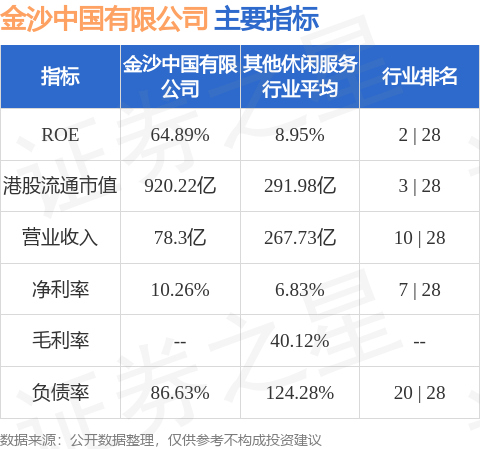
金沙中国有限公司港股市值920.22亿港元,在其他休闲服务行业中排名第3。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

格隆汇
2026-10-23
格隆汇
2026-10-23
格隆汇
2026-10-23
证券之星港美股
2026-10-23
证券之星港美股
2026-10-23
证券之星港美股
2026-10-23
证券之星资讯
2026-10-23
证券之星资讯
2026-10-23
证券之星资讯
2026-10-23




