
来源:证星公司调研
2026-10-23 10:01:33
证券之星消息,2026年10月22日九洲药业(603456)发布公告称公司于2026年10月22日接受机构调研,中信证券、国联民生证券、天风证券、广发基金、君和资本、东吴医药、中泰证券、天弘基金、国寿养老、国海医药、前方基金、中信建投、明诚基金、华西医药、华福证券、开源证券、湘财证券、渤海证券、瞰道资产、方物基金、尚石投资、尚诚资产、中金公司、粤信资产、东方证券、长盛基金、中财招商投资、弢盛资产、冲积资产、阿凡达投资、泾溪投资、富安达基金、风炎投资、华创证券、金建投资、惠正投资、青榕资产、兴源投资、域秀资产、远信投资、万纳资产、禾永投资、青鼎资产、弘洛基金、浙商证券、明亚基金、信复创值投资、汇升私募、摩根士丹利、兴业证券、招商证券、东方财富证券参与。
具体内容如下:
问:公司CDMO板块前三季度新签订单情况如何?诺华诺欣妥最新订单及未来需求如何展望?非诺欣妥项目有哪些增长潜力?今明年业绩如何展望?
答:前三季度,公司CDMO业务拓展整体保持稳健。小分子CDMO新增项目继续保持上半年增速水平,同比增长约25%以上,量持化,目以订单质续优项结构偏中后期目主,客以大客主项为户结构户贡献为,为后续业务转化提供强大支持。另外,由于投融资数据改善明显,BD交易持续超预期,早期临床项目储备同比增加明显。诺欣妥是公司存量业务的重要组成部分,诺欣妥高血压适应症专利延期至2031年11月,日本相关适应症也延至2030年,心衰适应症纳入国内12批国采,我们公司也在积极准备产能规划建设,有足够产能应对订单变化,诺欣妥仍然是稳定的现金流,但是诺欣妥将是“压舱石而不是增长引擎”。在非诺欣妥项目,诺华的其他项目、罗氏及新增MNC公司项目和国内头部创新药企业项目都在持续增长,同时,公司也在持续拓展其他大客户及Biotech项目,推动合作从早期研发逐步延伸至临床后期和商业化供应。今年公司仍处于部分存量商业化项目调整与新项目逐步转化的阶段。展望明年,公司将重点推动存量客户新项目、海外客户拓展及多肽等新兴业务发展。现阶段多肽业务增长受到产能规模制约,商业化产线建设、验证和交付进度将影响后续增量释放节奏。公司将通过优化项目结构、推进产能建设和提升运营效率,增强经营的稳定性。
问:公司对于CDMO业务招聘计划和方向?第三季度公司现金流量表中的投资支付现金、以及收回投资收到的现金,具体用途是什么?
答:当前CDMO行业已经告别单纯比拼传统产能的阶段,竞争重心逐步转向多肽、DC偶联、小核酸等新分子技术平台,以及面向全球药企的合规交付、属地化服务能力。公司用人需求积极配合“小分子稳底盘、新平台打开增量、客户多元化”的中长期战略,跟着产能建设、管线拓展的实际需求稳步补人。传统小分子是业务基本盘,人员以提升交付能力为主,重点强化研究院研发能力和生产端生产交付能力,保障大客户的项目稳定落地。公司用人需求的另一重心是持续引入多肽、DC偶联、小核酸等前沿赛道人才,引进有丰富的IND、ND申报经验的研发骨干和项目负责人,匹配新建商业化多肽产线的落地节奏,支撑海外MNC和国内头部创新药企的前沿管线开发。三季度公司现金流量表中的投资支付现金、以及收投资收到的现金,用途是现金管理。
问:公司特色原料药板块目前分品种量价情况如何?今明年销售如何展望?
答:公司特色原料药业务在稳步拓展中,品种之间仍存在分化。由于CDMO业务持续好转,个别工厂存在短期产能瓶颈,公司对原来生产抗感染类的特色原料药车间进行改造,用于创新药商业化品种生产使用,一定程度导致了特色原料药销售减少,中枢神经类产品仍面临市场竞争,国内外市场表现有所差异;抗炎、降糖等优势品类供需格局相对稳定。公司对于今明年仿制药原料药策略,保利润优先,营收不是最主要考核目标,但面临着上游原材料价格波动较大,公司将重点关注终端需求和原材料成本的传导,并通过持续优化产品结构、工艺改进和成本管理来提升产品竞争力。
问:公司CAPEX新建产能主要集中在哪些方向?公司毛利率主要影响因素,后续毛利率变动趋势展望?
答:资本开支方面,公司2026年度固定资产投资计划总额不超过10亿元,预计2027年维持差不多资本开支,项目建设重点涉及瑞博苏州小分子和多肽商业化产线及小核酸相关能力建设、九洲药业(台州)新建DC产线、浙江瑞博老车间改造等。瑞博苏州小分子商业化产线预计2027年下半年建成投产,多肽新建商业化产线加快推进。未来几年,公司将围绕客户项目需求和新业务发展安排投入,及时调整产能建设节奏。新分子业务方面,多肽业务的客户与项目储备持续扩充。目前多肽业务的增长释放仍受到产能规模制约,公司正加快商业化产线建设,提升较大规模项目承接和交付能力。小核酸及偶联药物业务将结合各自技术平台和项目进展逐步推进。随着相关产能建设及项目转化,公司将争取把项目储备逐步转化为收入贡献。毛利率影响方面,三季度整体毛利率略有下降,主要客户交付产品结构影响,属于季度间波动,预计全年维持正常水平。
问:公司当前产能利用情况如何?服务的创新药管线有哪些代表性项目?
答:九洲药业CDMO整体产能利用率约70%,各基地呈现明显分化格局。瑞博苏州小分子车间订单饱满,产能利用率维持在80%以上,是承接跨国药企中后期及商业化订单的核心工厂;浙江瑞博随着临床三期项目陆续进入PPQ阶段,产能利用率持续上升。公司TIDES多肽产能扩张较快,今年上半年固相多肽产能同比扩容300%,同步推进多肽商业化产线建设,前三季度TIDES新增20多个项目,在手订单金额持续增长,项目覆盖IND、ND等多个阶段,治疗领域主要涉及GLP-1、帕金森症、自免等领域。在服务的创新药管线中,诺华为公司核心战略客户,持续稳定供应诺欣妥商业化批次,同时承接多款肿瘤、自免领域临床后期及商业化项目;公司也持续拓展其他海外跨国药企,比较有代表性的管线覆盖分子胶、肿瘤、自免、中枢神经等多个治疗方向。国内合作覆盖国内头部创新药企,承接客户大部分的创新药原料药项目。
问:海外MNC及Biotech拓展情况如何?其他大客户后续增长节奏如何展望?海外BD团队如何建设?
答:公司海外MNC及Biotech客户拓展保持稳健增长,与核心大客户持续保持良好合作。在做好成熟商业化项目供应的同时,努力积累不同的管线,逐步拓展与其他大型制药企业及优质Biotech客户的合作。前三季度依托瑞博美国、日本镰仓、德国康斯坦茨实验室属地化布局,采用海外前端对接技术研发服务、到国内基地放大交付公斤级以上的项目模式;前三季度新增订单当中,多肽等新兴领域项目数占比持续提升,重点抓临床中后期优质订单,客户结构持续优化。国内外大客户双线推进。海外业务方面,诺华、罗氏仍是核心战略客户,苏州的中试车间有30多个在研项目,其中有5个以上项目进入后期临床,涵盖肿瘤、自免等领域;国内的头部创新药企,订单连续性强,和海外业务形成良好互补。海外BD队伍在持续扩大,坚持本地化就近服务,走技术BD的商务拓展路线,靠工艺理解能力建立客户信任,围绕欧美及日韩等重点市场,促进BD、研发和项目管理团队协同开拓市场,更好扩大各类项目业务机会。
问:兽药CDMO业务恢复情况如何?如何看待抗生素周期变化及后续改善机会?
答:公司宠物药CDMO业务逐渐恢复中,与海外多家头部宠物药企业保持良好的合作关系。公司将持续做好既有项目供应,并结合客户采购安排和新项目机会推进相关业务。公司做宠物药CDMO并不是从零起步的新业务,和一些头部动保企业已经有超过十年的合作基础,前两年受海外客户库存高、下单节奏收缩的影响,业务下滑明显;前三季度,老客户订单小幅暖,同时新增了多个海外宠物新药的早期项目。关于抗生素周期的问题,和整体医药环境有很大关联度的,比如产能过剩、内卷加剧,这一轮抗生素整体周期承压,人用、兽用大宗原料药都受前期集中扩产、下游需求偏弱、渠道持续去库存影响,普药品种供给过剩、价格长期在低位运行,不少产能已经临近盈亏线,行业缓慢出清。同时国内外控抗、限抗政策持续推进,传统低端抗生素的需求天花板在逐步降低,很难重现过往价格暴涨的行情。后续机会不在于等老品种涨价,而在结构升级,推出高壁垒、高附加值的新工艺、新技术。
问:公司小核酸及ADC等新分子业务能力建设和产能扩建如何规划?
答:在XDC药物板块,公司聚焦payload、linker核心环节,依托浙江瑞博高活GMP车间,已经具备从工艺开发、中试到商业化批次交付的完整能力。现有高活产线稳定承接海外MNC,以及国内创新药企的临床中后期项目,根据在手项目情况,公司将于2027年在九洲药业台州工厂新建DC车间。小核酸业务还处在平台打磨、产能落地的阶段,目前已经搭建起寡核苷酸合成、纯化、分析检测的研发体系,配置专业合成设备,现阶段承接的大多是国内外客户临床早期研发项目。公司在稳步推进小核酸GMP产线建设,短期还以技术验证和客户储备为主。整体来看,XDC平台已经形成可落地的交付能力,新建产能为未来业务带来增量;小核酸属于长期布局赛道,能力建设持续投入、产能有序落地;并依托海外前端实验室同步拓展海外客户,逐步补齐新分子管线的服务能力。问题九在手订单中预计于四季度确认收入的金额或比例?商业化及临床后期订单占比情况?在手订单稳步增长,未来12个月在手订单规模在50亿元以上,我们对未来业务发展非常有信心;商业化及临床后期项目占大头,也受益于投融资数据持续改善,BD交易持续超预期,业务订单全面转好,早期业务增量明显。
九洲药业(603456)主营业务:致力于为全球制药公司、生物科技公司、科研机构等提供一站式的医药定制研发和生产(CDMO)服务,包含小分子化学药物、多肽药物、偶联药物和小核酸药物。
九洲药业2026年三季报显示,前三季度公司主营收入39.37亿元,同比下降5.38%;归母净利润6.17亿元,同比下降17.5%;扣非净利润6.15亿元,同比下降17.54%;其中2026年第三季度,公司单季度主营收入13.61亿元,同比上升5.58%;单季度归母净利润2.29亿元,同比上升3.41%;单季度扣非净利润2.29亿元,同比上升4.02%;负债率17.24%,投资收益1722.04万元,财务费用2378.1万元,毛利率36.18%。
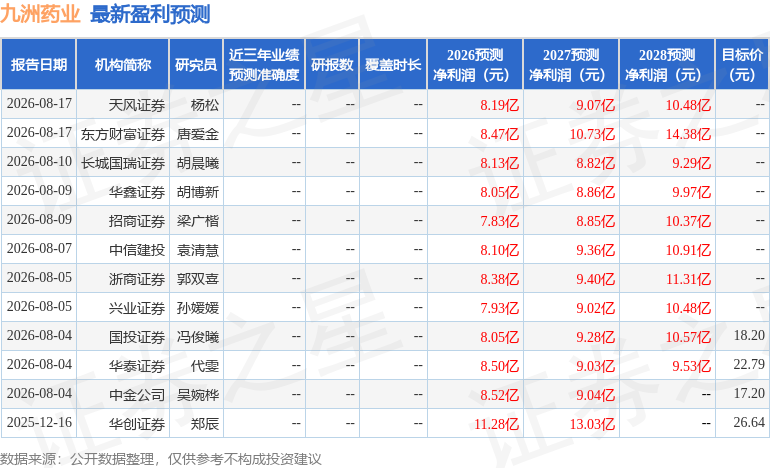
该股最近90天内共有10家机构给出评级,买入评级7家,增持评级3家;过去90天内机构目标均价为19.27。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入3714.0,融资余额增加;融券净流入92.91万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-10-23
证星公司调研
2026-10-22
证星公司调研
2026-10-22
证星公司调研
2026-10-22
证星公司调研
2026-10-22
证星公司调研
2026-10-22
证券之星资讯
2026-10-23
证券之星资讯
2026-10-23
证券之星资讯
2026-10-22




