
来源:证星研报解读
2026-10-23 08:10:40
开源证券股份有限公司金益腾,李思佳近期对苏博特进行研究并发布了研究报告《公司信息更新报告:Q3公司扣非净利润同比增长4.46%,AI4S助力长期成长》,给予苏博特买入评级。
苏博特(603916)
Q3扣非净利润同比延续增长,看好公司后续业绩提升,维持“买入”评级2026年前3季度,公司实现营业收入25.75亿元,同比-0.08%;实现归母净利润1.03亿元,同比+9.66%。Q3,公司实现营业收入9.39亿元,同比+3.83%、环比-0.24%;实现归母净利润0.29亿元,同比-5.46%、环比-33.41%;实现扣非净利润0.25亿元,同比+4.46%,环比-27.66%。由于目前公司主要原材料环氧乙烷等价格处于高位,我们下调公司2026年、维持2027-2028年盈利预测,预计归母净利润分别为1.46(-0.35)、2.48、3.02亿元,EPS分别为0.35(-0.08)、0.59、0.72元,当前股价对应PE分别为27.5、16.2、13.3倍,我们看好公司作为混凝土外加剂龙头企业,未来随基建工程领域持续开拓,公司业绩有望持续增长,维持“买入”评级。
Q3公司高性能减水剂营收同比+12.17%,主要原材料价格上涨影响短期利润2026Q3,公司高性能减水剂、高效减水剂、功能性材料板块销量分别为28.24、0.37、10.91万吨,同比+10.61%、-17.78%、-11.73%;营收分别为5.03、0.08、2.09亿元,同比+12.17%、-27.84%、-4.38%;销售均价分别为1,782、2,211、1,919元/吨,同比+1.40%、-12.23%、+8.33%。2026Q1-Q3,公司主要原材料环氧乙烷平均采购价格较上年同期上涨9.42%,丙烯酸平均采购价格较上年同期上涨13.92%,短期影响公司利润。
公司基建工程领域持续开拓,AI4S助力长期成长
业务开拓方面,公司抓住水利、能源等大型基建工程项目建设的契机,参与了防城港核电、台山核电、引江补汉、禄丰富民抽水蓄能等项目的建设,进一步巩固公司基建领域市场竞争优势。AI4S方面,公司联合东南大学、阿里云推出的国内首个混凝土垂直领域大模型“砼真砼知”已在南京北站等工程项目试点应用。
风险提示:市场竞争加剧、下游需求大幅下滑、宏观经济下行等。
最新盈利预测明细如下:
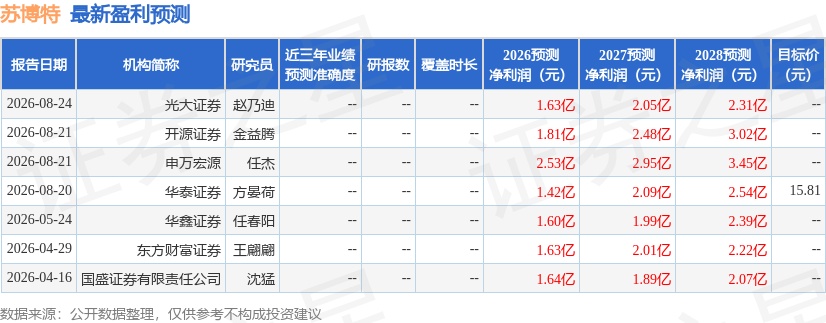
该股最近90天内共有4家机构给出评级,买入评级3家,增持评级1家;过去90天内机构目标均价为15.81。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-22
证星研报解读
2026-10-22
证星研报解读
2026-10-22
证星研报解读
2026-10-22
证星研报解读
2026-10-22
证星研报解读
2026-10-22
证券之星资讯
2026-10-22
证券之星资讯
2026-10-22
证券之星资讯
2026-10-22




