
来源:证星公司调研
2026-10-22 19:01:39
证券之星消息,2026年10月22日璞泰来(603659)发布公告称公司于2026年10月21日接受机构调研,Bank of America、高毅资产、Protium Capital Limited、WFM Asia (HK) Limited、Frummond Knight Asset Management Pty Ltd、GIC Private Limited、Pinpoint Asset Management、CoreView Capital Management Limited、Redwheel、Capital Management (HK) Limited参与。
具体内容如下:
问:?涂覆加工业务全年出货量预计?
答:2026年第三季度公司涂覆加工出货量超过43亿㎡,前三季度累计实现出货量约123亿㎡,同比增长67%。随着自产涂覆、基膜设备的产效提升,基于当前市场需求增速及公司产能利用率情况,预计2026年第四季度出货量有望延续高增长态势。
问:?公司基膜业务出货量情况如何?
答:2026年第三季度,公司基膜出货量约7.3亿㎡,同比增长约40%;增量部分主要系公司对存量基膜产线进行技改升级以快速提升产效,进一步验证了公司在基膜设备领域的长期技术改进能力。
问:?请公司基膜业务产能情况?
答:截至目前,公司已形成近30亿㎡的基膜产能,另一方面,公司新增的四川20亿㎡基膜涂覆一体化建设项目部分产线已进入试生产阶段,部分产线处于安装调试阶段,预计2026年第四季度陆续投产并贡献增量。
问:公司基膜设备的单线产能已升到什么水平?如何看待其他友商的设备竞争优势?
答:公司作为全球生产效率领先的基膜企业,公司自研设备单线产能已达3亿㎡/年,新一代规划超5亿㎡/年;公司认为,在湿法隔膜生产设备的单位资本性支出、设备交付周期、设备长期改进能力等方面,公司与其他友商相比均具有显著的竞争优势,未来公司将充分发挥公司在该领域的竞争优势,加快产能建设以缓解下游客户对基膜产品紧迫的市场需求。
问:?公司对未来基膜行业的供需格局走势判断?
答:据行业预测数据,受益于新能源汽车及储能系统对新能源电池需求的持续扩张,全球湿法隔膜需求量有望由2025年的265.2亿平方米提升至?2030年的664.4亿平方米,期间年均复合增速约20%,行业市场规模具备较大的增长空间。供给端,自2026年起湿法隔膜供需关系逐步呈现阶段性偏紧态势,基膜价格呈现企稳升态势。考虑到基膜环节规模效应显著,在设备生产效率存在较大差异的情况下,同行业友商的扩产将趋于谨慎,因此预计行业新增产能将进一步向具备规模、技术与客户优势的企业集中。
问:?公司PVDF业务前三季度盈利情况?
答:公司是国内首家实现锂电级PVDF国产化的企业,前三季度出货量超过4万吨,整体盈利规模同比提升。未来,随着新增自建及合作产能的陆续释放,公司新能源电池PVDF的市场份额有望进一步提升。
问:?锂电级PVDF产能扩建项目进度??
答:截至目前已建成自有产能4万吨,在建年产1.5万吨PVDF项目预计第四季度建成投产,形成对现有产能的有效补充,同时公司正基于客户未来的需求规划下一步的产能建设节奏。公司将通过加快产能建设进度,为下游客户提供稳定的产品供应。
问:?本轮负极行业扩产潮是否会重演上一轮产能过剩的行业格局??
答:上一轮负极行业供需失衡主要系行业产能无序投放导致。与上一轮不同,本轮扩产主要由当前紧缺的供需格局驱动,新增产能以头部企业为主,普遍具备一体化配套与下游订单支撑。与此同时,在能耗指标管控趋严、绿电应用推广及海外碳足迹要求持续深化的背景下,行业有效供给的增速将有所放缓,同时新能源行业市场规模保持稳定增长。综合来看,供需紧平衡的格局有望在中长期内延续,为行业盈利修复与健康发展提供较好支撑。
问:?公司负极业务第三季度盈利水平是否有所修复?
答:当前四川紫宸一期项目逐步爬坡进入满产状态,相应提升了石墨化自给率,一体化布局以及能源成本优势正逐步转化为成本端的实际贡献,单位负极材料生产成本已进入下行通道。此外,2026年下半年负极行业整体供需偏紧,行业产能开工率处于较高水平,公司已完成部分客户调价,有效缓解了上游原材料及石墨化委外的涨价压力,为负极业务盈利修复提供持续支撑。
问:?公司如何看待新能源电池行业明年的市场需求预期?
答:2026年,电池储能在电力需求增长的带动下已成为全球增长最快的电力技术,单车带电量的提升以及商用车、重卡等电动化提速共同驱动新能源电池需求加速扩张,半固态电池、钠电池等下一代产品商业化进程蓄势待发。整体上,在全球能源结构转型驱动下的电动化趋势确定性较高,行业增长呈现需求多元化、增长韧性较强的特征。
璞泰来(603659)主营业务:涵盖负极材料、涂覆隔膜、PVDF及粘结剂、复合集流体、铝塑包装膜、纳米氧化铝及勃姆石等材料,同时为新能源电池及电池材料产业提供自动化工艺装备及智能制造体系的服务。
璞泰来2026年三季报显示,前三季度公司主营收入158.58亿元,同比上升46.43%;归母净利润22.76亿元,同比上升33.87%;扣非净利润21.19亿元,同比上升33.25%;其中2026年第三季度,公司单季度主营收入57.44亿元,同比上升53.48%;单季度归母净利润8.24亿元,同比上升27.79%;单季度扣非净利润8.07亿元,同比上升34.92%;负债率61.03%,投资收益9254.7万元,财务费用1.33亿元,毛利率27.43%。
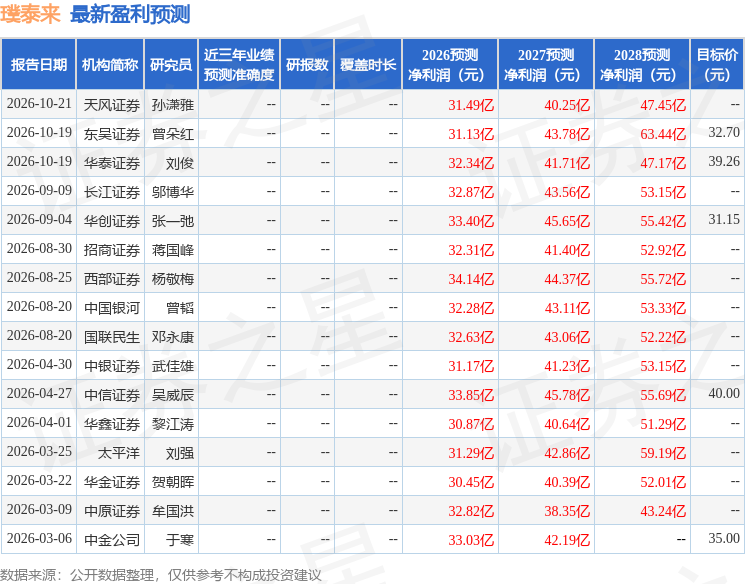
该股最近90天内共有11家机构给出评级,买入评级9家,增持评级2家;过去90天内机构目标均价为34.37。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出5125.66万,融资余额减少;融券净流出798.16万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-10-22
证星公司调研
2026-10-22
证星公司调研
2026-10-22
证星公司调研
2026-10-22
证星公司调研
2026-10-22
证星公司调研
2026-10-22
证券之星资讯
2026-10-22
证券之星资讯
2026-10-22
证券之星资讯
2026-10-22




