
来源:证星研报解读
2026-10-21 12:09:20
华鑫证券有限责任公司傅鸿浩,卢昊,杜飞近期对藏格矿业进行研究并发布了研究报告《公司事件点评报告:巨龙铜矿投资收益持续增长,麻米错项目达产达标》,给予藏格矿业买入评级。
藏格矿业(000408)
事件
藏格矿业发布2026年三季报:2026年前三季度公司实现营业收入33.20亿元,同比增长38.23%;归母净利润为61.09亿元,同比增长122.09%;扣非净利润为62.25亿元,同比增长125.83%。其中2026年第三季度公司实现营业收入12.55亿元,同比增长73.46%;归母净利润为24.71亿元,同比增长159.97%;扣非净利润为25.19亿元,同比增长165.73%。
投资要点
碳酸锂量价齐升驱动营收高增,氯化钾检修扰动导致Q3产销量环比下降
(1)氯化钾:2026年第三季度产量为19.77万吨、环比减少42.43%,销量为20.41万吨、环比减少38.90%,主要为钾
肥车间8月实施检修停产所致。2026年1-9月,氯化钾产量为70.80万吨、销量为72.94万吨,分别完成全年产销计划的70.80%、70.14%。
售价及成本方面,2026年1-9月氯化钾平均含税销售价格为3051.43元/吨,平均销售成本为1001.59元/吨,实现营业收入20.42亿元,毛利率64.22%、同比提升0.76个百分点。
(2)碳酸锂:2026年第三季度产量为4619吨、环比增加27.06%,销量为5220吨、环比增加93.31%,主要系三季度气温升高带动日产量提升,叠加技改升级促进产能释放。2026年1-9月,碳酸锂产量为10019吨、同比增加66.39%,销量为9210吨、同比增加91.86%,分别完成全年产销计划的91.08%、83.72%。
售价及成本方面,2026年1-9月碳酸锂平均含税销售价格为15.46万元/吨、同比上涨129.66%,平均销售成本为3.65万元/吨、同比下降10.95%,实现营业收入12.60亿元、同比增长340.63%,毛利率73.32%、同比上升42.12个百分点。
巨龙铜矿投资收益持续增长
2026年1-9月,参股公司巨龙铜业实现矿产铜产量21.65万吨、销量21.65万吨,实现营业收入249.58亿元、净利润153.98亿元。公司持有巨龙铜业30.78%的股权,截至本报告期末本年累计取得投资收益47.08亿元,占公司归母净利润的77.06%,同比增长141.41%。
现金回流方面,公司本年累计收到巨龙铜业现金分红46.17
亿元。公司前三季度整体投资收益为47.20亿元、同比增长146.84%;期末货币资金为41.43亿元、较期初增长110.12%;前三季度经营活动产生的现金流量净额为17.51亿元、同比增长30.66%。
麻米错项目投产后快速达产达标
麻米错一期5万吨/年电池级碳酸锂项目自8月1日进入投料试车阶段,通过工艺消缺与运行参数持续优化。截至本报告期末项目已实现达产达标,累计实现碳酸锂产量1.05万吨、销量0.19万吨,实现营业收入2.31亿元、净利润1.37亿元。
拟收购海外钾盐资源,增厚钾矿资源
2026年9月,公司全资子公司藏格矿业发展(海南)有限公司联合云图控股全资子公司应城市新都化工有限责任公司,通过境外合资平台以1.71亿美元(折合人民币约11.57亿元,不含交易税费)拟收购Kanga Potash92%股权,公司按75%权益对应出资约1.28亿美元(折合人民币约8.68亿元)。交易完成后,公司将间接持有KP公司69%股权并主导项目运营;9月22日公司披露了签署《股份买卖协议》的进展公告。
KP公司核心资产为位于刚果(布)的Kanga钾盐矿采矿权(矿区面积321平方公里,有效期至2047年6月1日)及Loango探矿权(286平方公里),并已与刚果(布)政府签署有效期25年的《采矿公约》。根据2018年NI43-101标准,Kanga矿区氯化钾控制+推断资源量合计约19.89亿吨、平均品位16.73%。据项目方历史可研资料,项目规划一期年产氯化钾60万吨、远期可扩至240万吨。公司表示将加快推进建设前期工作,力争项目早日建成投产;目前该收购尚需通过刚果(布)矿业部审查及国家发改委、商务部等境内主管部门审批与备案。
盈利预测
我们预测公司2026-2028年营业收入分别为51.00、61.80、81.30亿元,归母净利润分别为81.38、91.64、107.60亿元,当前股价对应PE分别为13.7、12.2、10.4倍。
考虑到公司盐湖提锂成本优势显著,麻米错一期项目已实现达产达标,盐湖锂盐和钾肥未来放量可期;巨龙铜矿持续扩大产能,且铜价中枢开始上移。因此维持“买入”投资评级。
风险提示
1)全球锂盐湖及锂矿投产超预期;2)锂电池需求不及预期;3)公司盐湖、钾矿开采进度不及预期;4)麻米错项目产能爬坡及达产稳定性不及预期;5)巨龙铜业盈利不及预期;6)氯化钾价格大幅波动;7)钾肥需求不及预期;8)境外钾盐项目审批及交割进度不及预期等。
最新盈利预测明细如下:
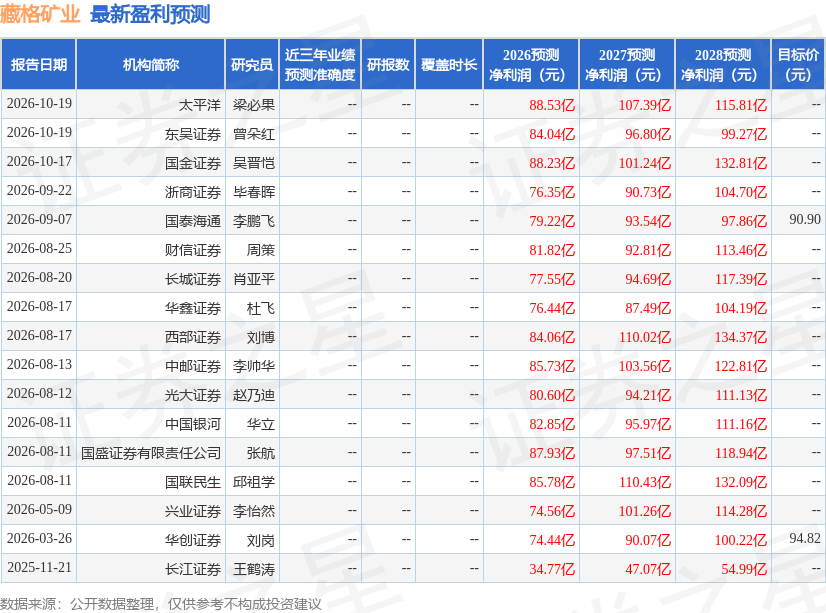
该股最近90天内共有13家机构给出评级,买入评级11家,增持评级2家。
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。
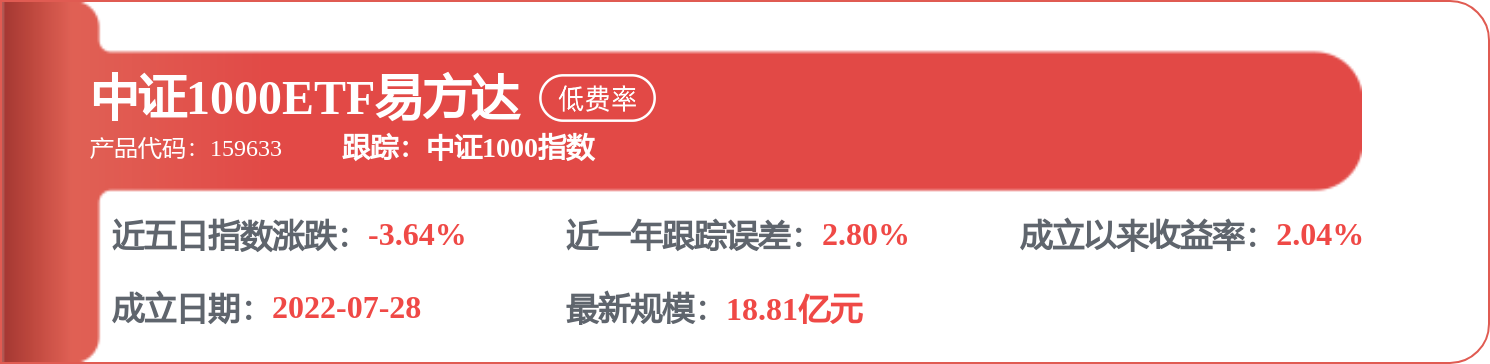
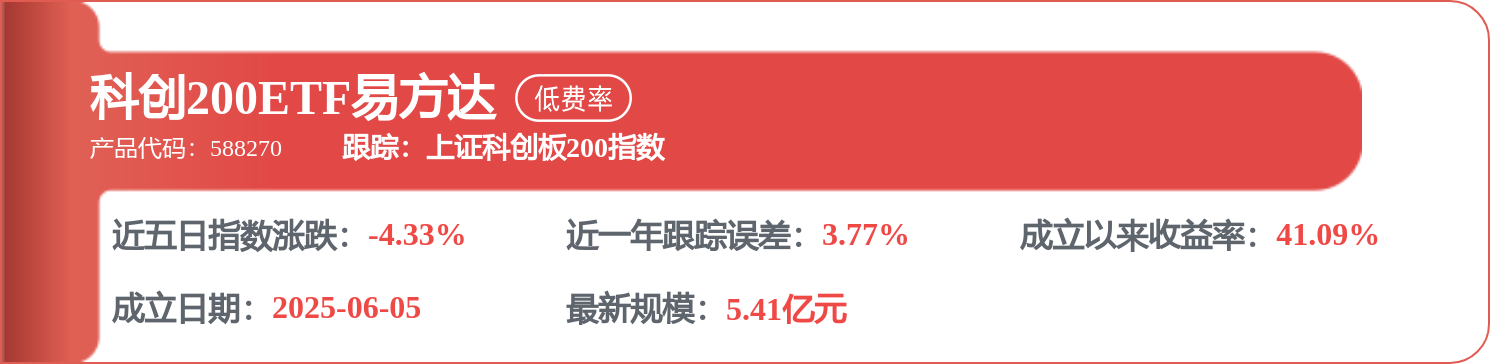
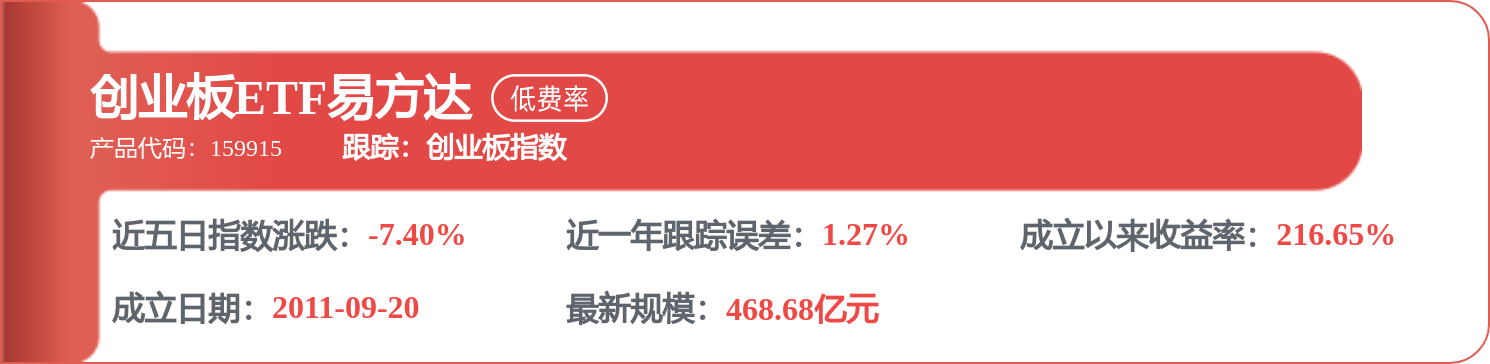
相关 ETF

证星研报解读
2026-10-21
证星研报解读
2026-10-21
证星研报解读
2026-10-21
证星研报解读
2026-10-20
证星研报解读
2026-10-20
证星研报解读
2026-10-20
证券之星资讯
2026-10-21
证券之星资讯
2026-10-21
证券之星资讯
2026-10-21




