
来源:证星公司调研
2026-10-20 21:02:18
证券之星消息,2026年10月20日芯联集成(688469)发布公告称广发证券、建信基金、摩根士丹利基金、路博迈基金、国信证券、申万宏源证券、中泰证券、易方达基金、嘉实基金、南方基金、中国人寿养老保险、平安养老保险于2026年10月19日调研我司。
具体内容如下:
问:前三季度公司毛利率表现非常好,主要原因有哪些,Q3涨价带动的毛利率弹性有多少,对于Q4毛利率的中性预测区间是多少?
答:前三季度半导体市场整体需求持续增长,供不应求态势仍在持续,公司毛利率达到19.65%。毛利率提升主要来自三个方面
一是公司产能利用率保持高位,前三季度营业收入同比增长超过40%,规模效应持续释放;二是产品量价齐升,依托产品代际升级,叠加汽车、新能源、I算力领域份额提升,SiC、模拟IC等高附加值产品持续放量,产品结构不断优化;三是随着部分产线逐步进入折旧后期,折旧摊销占营收比重持续下降,对毛利率形成正向贡献。此外公司向四期项目技术授权带来的正向影响。
展望四季度,预计收入稳定增长。公司全品类涨价将对四季度毛利率形成正面支撑,预计Q4毛利率将稳步抬升。
问:目前公司模拟IC产能,今年收入增长目标,如何拆分,主要来自哪些工艺平台?模拟IC的订单情况如何,以及公司未来两年的扩产计划?
答:模拟IC是公司核心高增长板块,公司聚焦国内稀缺的高性能、高功率、高可靠性BCD特色工艺,主攻车载、工控、I、消费四大核心赛道。
在产能方面,模拟IC产能持续爬坡。主要工艺平台量产情况如下(1)180nm高压BCD平台(40V/60V/120V)当前收入基本盘主力,车规高边智能开关、嵌入式数模混合平台已大规模量产;面向新能源及储能BMS FE产品的SOI BCD平台,已服务国内、国外多家BMS FE头部芯片设计企业,开始进入小规模量产阶段。(2)90nm高压BCD平台面向新能源车、工业集成SoC,提供高可靠、成本优化方案,持续贡献增量。(3)DrMOS平台180nm DrMOS已量产;55nm DrMOS平台已完成客户验证,逐步量产。(4)MCU平台55nm MCU嵌入式闪存、55nm逻辑工艺已经量产,用于车规MCU、车规接口、安全芯片;40nm车规G0 MCU平台正在客户导入,预计明年量产。
在扩产安排方面,目前公司整体订单饱满,代工料号持续扩张,12英寸月产能从当前5万片提升至7–8万片/月,其中可承载5–6万片/月的模拟IC产能,重点承接服务器相关信号链和电源管理芯片,以及车规、工业相关电机驱动芯片、MCU芯片等需求,持续释放业绩弹性。
随着下半年涨价落地将带来毛利率弹性,且收入增长带来的规模效应将进一步推动公司综合毛利率持续稳步提升。
问:在NPO/CPO架构演进趋势中,公司硅光芯片竞争优势和产能卡位如何?目前光芯片的量产情况,以及未来的收入指引?
答:NPO、CPO是I高速光互连中长期重要演进方向,核心诉求是实现光电高密度集成、缩短信号路径、降低功耗,对光芯片、电芯片、异质集成工艺的一体化能力提出很高要求,这也是芯联集成重点布局的赛道。
芯联集成差异化竞争优势主要体现在2个方面
一是公司完整布局VCSEL、InP、硅光、TFLN(薄膜铌酸锂)、SiGe、MEMS OCS,涵盖光芯片、电芯片、异质集成及光交换四大模块,是国内少数具备端到端光互连全流程代工能力的企业之一。
二是面向NPO/CPO最关键的三维集成需求,公司拥有丰富的TSV工艺量产经验,可提供12吋TSV硅通孔、TCB晶圆级异质堆叠工艺、Cu Hybrid bonding(铜混合键合)集成工艺,可以在晶圆层面实现光电芯片高密度堆叠,缩短信号路径、降低功耗、减小封装尺寸,为共封装光学提供底层制造支撑。在光芯片层面,公司12英寸Si/SiN光波导、Ge探测器平台持续推进
90nm/55nm/40nm多代工艺节点;同时布局VCSEL、InP激光器,同步研发MicroLED新型光源,调制器也布局TFLN薄膜铌酸锂路线。
在电芯片方面,依托12英寸SiGe平台自研高速TI跨阻放大器、激光驱动器,覆盖光模块收发端。我们可以做到光电协同设计,在同一工艺生态下完成接口匹配与寄生参数优化,减少互连带来的带宽损耗,充分释放高速带宽性能,匹配NPO/CPO等下一代光互连的中长期需求。
产能节奏方面,公司已拥有12英寸、8英寸、6英寸多尺寸产线组合,同时具备国内领先的MEMS产能,能够保障不同器件的规模化制造与工艺一致性MEMS OCS光开关已经完成全流程验证,进入小批量试制。
四期项目12英寸数模混合产线为后续光芯片业务放量储备产能,随着项目的逐步投产,芯片业务将逐步上量。公司将跟随下游市场需求,持续升级工艺平台、扩充产能。
芯联集成(688469)主营业务:公司聚焦人工智能、车载、工控、高端消费四大核心赛道,围绕功率半导体、传感信号链两大技术主线打造多层次的一站式系统技术平台,产品覆盖功率器件、功率IC、微控制器、MEMS传感产品、模拟信号处理工艺及面向AI的高速光互连工艺体系,全方位匹配新能源汽车、AI数据中心、工业自动化、光伏储能、高端消费电子等多元化市场需求。
芯联集成2026年三季报显示,前三季度公司主营收入77.58亿元,同比上升43.09%;归母净利润6.9亿元,同比上升249.03%;扣非净利润3.43亿元,同比上升139.32%;其中2026年第三季度,公司单季度主营收入31.96亿元,同比上升65.87%;单季度归母净利润4.12亿元,同比上升240.66%;单季度扣非净利润4.08亿元,同比上升220.98%;负债率44.32%,投资收益3701.29万元,财务费用1.52亿元,毛利率19.65%。
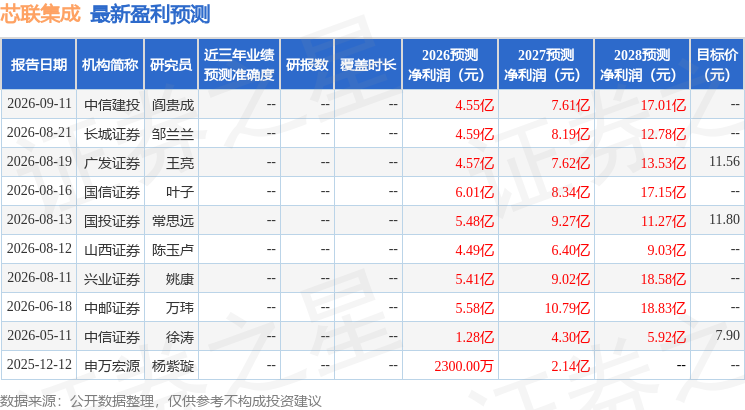
该股最近90天内共有7家机构给出评级,买入评级6家,增持评级1家;过去90天内机构目标均价为11.68。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出2.97亿,融资余额减少;融券净流入1267.23万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

21世纪经济报道
2026-10-20
券商中国
2026-10-20
证星公司调研
2026-10-20
证星公司调研
2026-10-20
21世纪经济报道
2026-10-20
证星公司调研
2026-10-20
证券之星资讯
2026-10-20
证券之星资讯
2026-10-20
证券之星资讯
2026-10-20




