
来源:证券之星港美股
2026-10-20 15:00:57
海通国际发布研报称,轻微下调腾讯控股(00700.HK)目标价2%至470港元,以反映每股盈利预测下调,维持“优于大市”评级;该行预期腾讯第三季收入2,102亿元人民币,同比增长9%,经调整经营溢利688亿元人民币,同比跌5%,主要由于人工智能相关折旧及产品投资反映在收入成本及营运开支中。该行预期,腾讯2026年收入8,233亿元人民币,同比增长10%,经调整净利润2,655亿元人民币,同比增长2%。
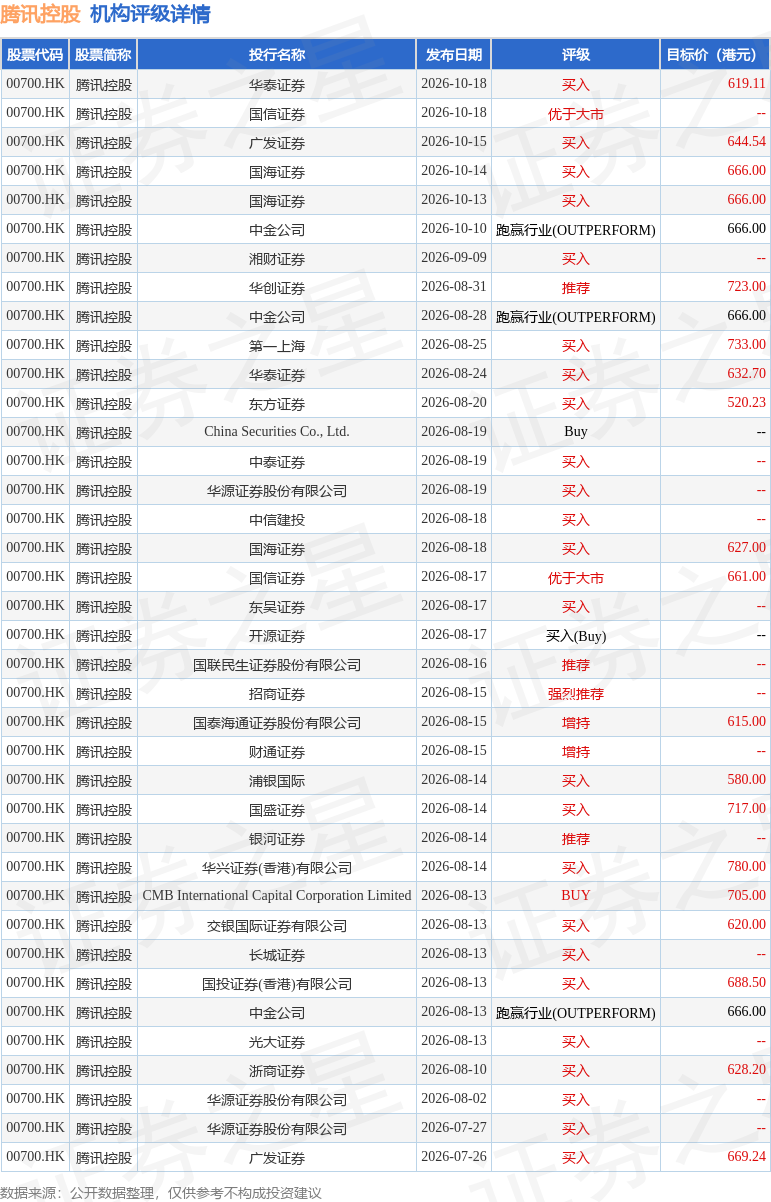
投行对该股的评级以买入为主,近90天内共有24家投行给出买入评级,近90天的目标均价为658.8港元。华泰证券最新一份研报给予腾讯控股买入评级,目标价619.11港元。
机构评级详情见下表:
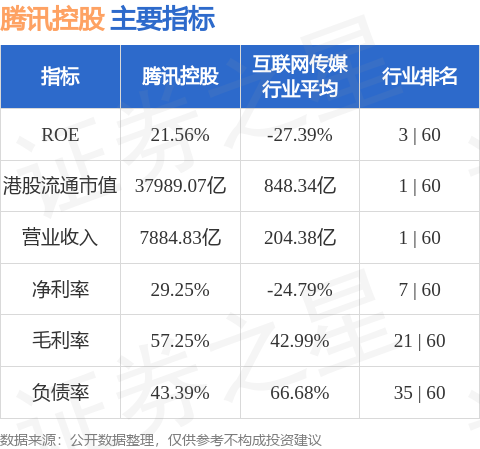
腾讯控股港股市值37989.1亿港元,在互联网传媒行业中排名第1。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
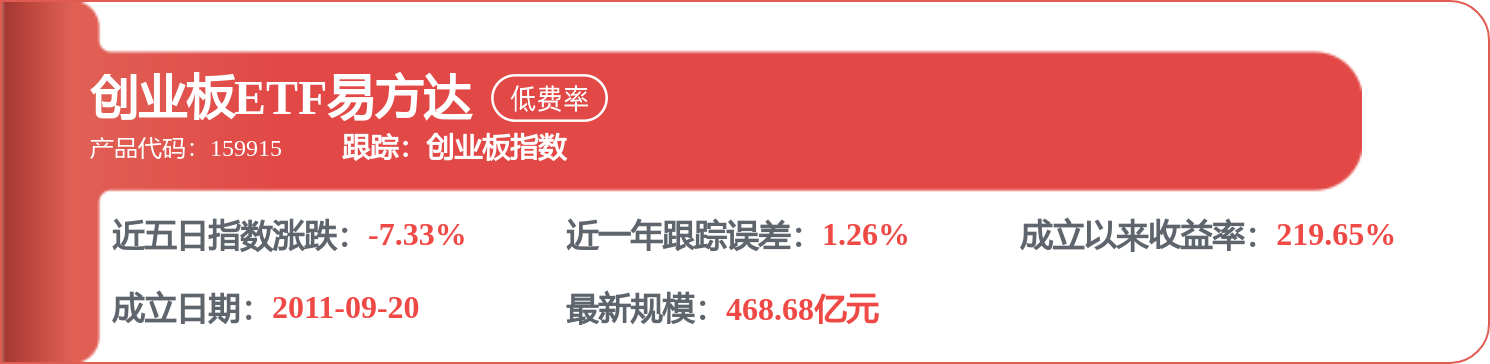
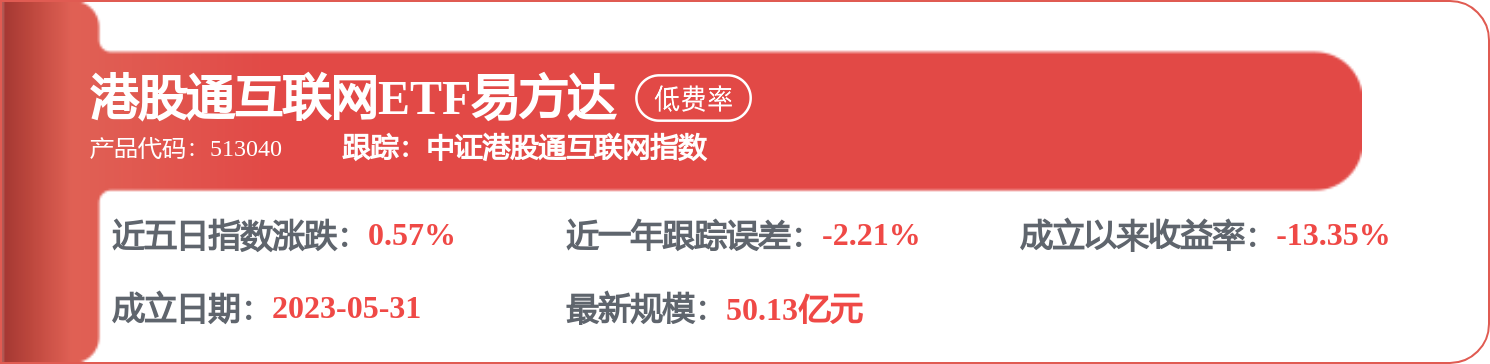
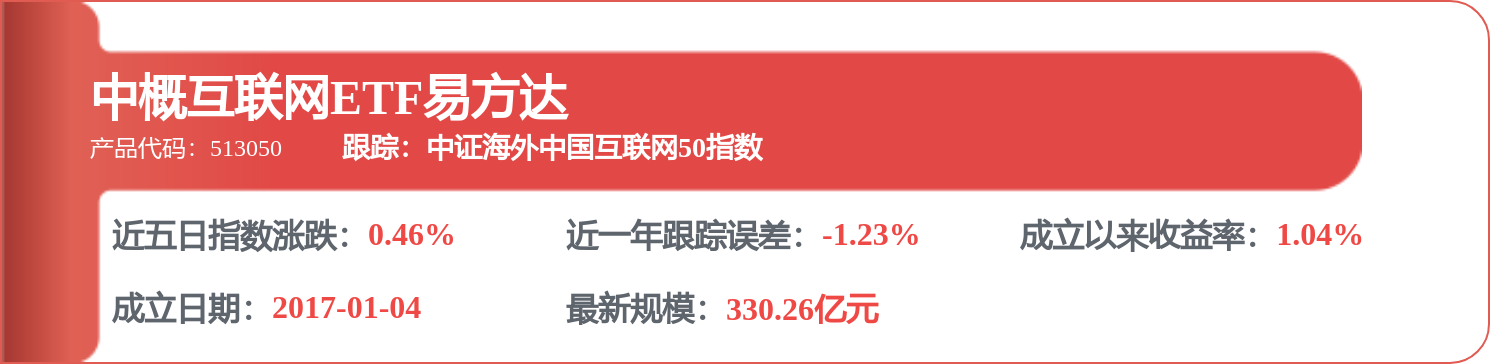
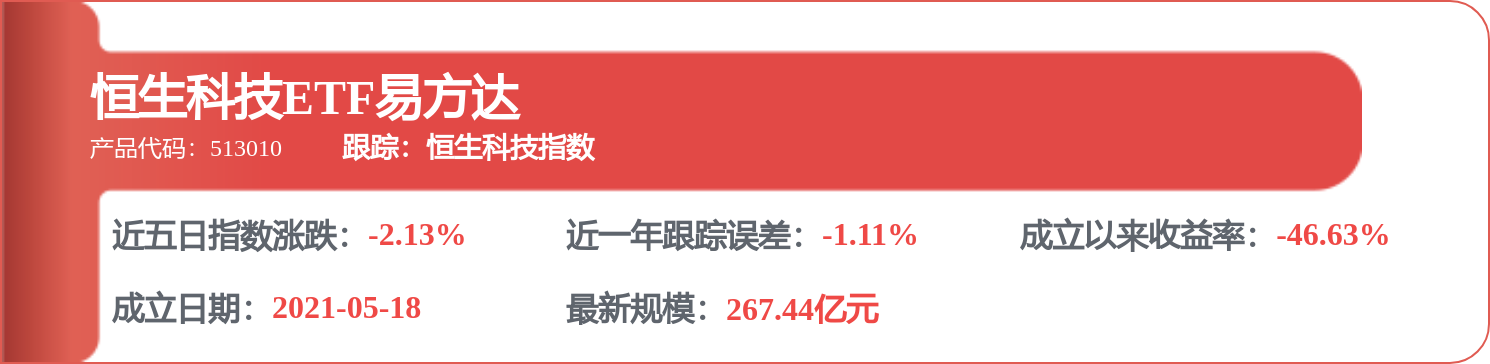
相关 ETF

格隆汇
2026-10-20
格隆汇
2026-10-20
证券之星港美股
2026-10-20
证券之星港美股
2026-10-20
智通财经
2026-10-20
证券之星港美股
2026-10-20
证券之星资讯
2026-10-20
证券之星资讯
2026-10-20
证券之星资讯
2026-10-20




