
来源:证券之星港美股
2026-10-20 14:10:29
长城证券发布研报称,预计中国宏桥(01378.HK)2026-2028年归母净利润分别为354亿元、369亿元、391亿元,对应PE约5.0/4.8/4.5倍,首次覆盖给予“买入”评级;该行认为,电解铝行业处于高景气阶段,国内产能约束、海外供应扰动和需求升级共同支撑铝价中枢,公司作为全球领先电解铝企业,具备铝土矿—氧化铝—电解铝—铝加工一体化优势,叠加云南绿色铝产能、深加工放量和持续回购稳定分红,盈利稳定性及股东回报属性突出。
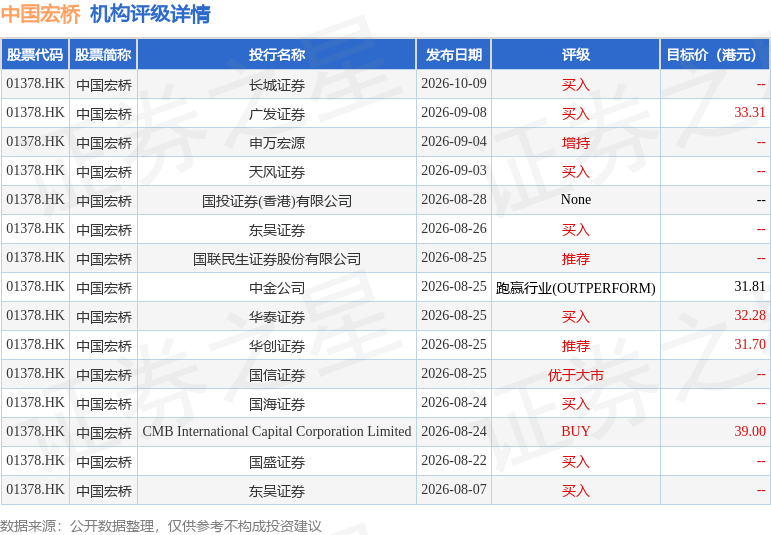
投行对该股的评级以买入为主,近90天内共有8家投行给出买入评级,近90天的目标均价为33.62港元。长城证券最新一份研报给予中国宏桥买入评级。
机构评级详情见下表:
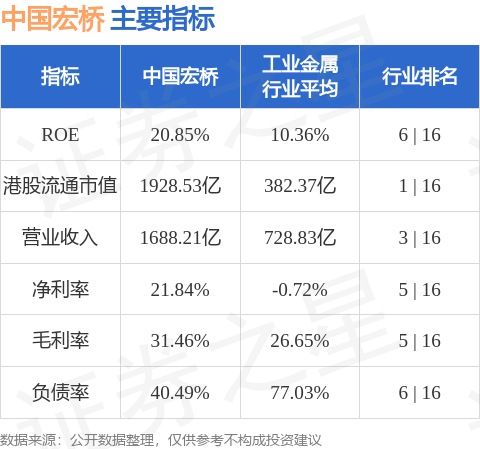
中国宏桥港股市值1928.53亿港元,在工业金属行业中排名第1。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证券之星港美股
2026-10-20
证券之星港美股
2026-10-20
格隆汇
2026-10-20
格隆汇
2026-10-20
证券之星港美股
2026-10-20
证券之星港美股
2026-10-20
证券之星资讯
2026-10-20
证券之星资讯
2026-10-20
证券之星资讯
2026-10-20




