
来源:证星公司调研
2026-10-15 22:02:33
证券之星消息,2026年10月15日天合光能(688599)发布公告称公司于2026年10月15日召开业绩说明会。
具体内容如下:
问:行业持续价格内卷,公司不再单纯追求出货规模、优先订单盈利性,在收缩低毛利订单的同时,如何保障产能利用率与海外订单交付稳定性?
答:尊敬的投资者您好,天合光能作为一家多次穿越光伏周期的跨国公司,拥有丰富的国际化运营经验,公司会根据市场动态实时调整采购、生产、运输、交付节奏,确保生产和销售节奏相匹配。感谢您对公司的支持和关注!
问:(1)2026上半年行业仍处在产能过剩、价格竞争的周期中,公司实现大幅减亏、二季度单季盈利,组件业务毛利率转正。在您看来,这一轮盈利修复核心来自产品结构调整还是成本管控?后续如何持续维持盈利韧性,应对行业价格波动?(2)半年报显示储能业务出货高速增长、海外订单占比超95%,已经成为重要盈利板块。储能作为第二增长曲线,公司对这块业务中长期的规模目标、利润率预期是怎么规划的,同时如何应对储能赛道日趋激烈的竞争?(3)公司推行TOPCon3.0与THBC双技术路线,同时钙钛矿叠层组件已经签下海外首单。随着2027光伏强制国标落地,公司如何平衡成熟产线扩产投入和下一代前沿技术研发投入,实现技术商业化落地节奏与现金流之间的平衡?
答:尊敬的投资者您好,
(1)2026年上半年由于贵金属价格自阶段性高点落,叠加公司加强成本环节的管控,公司在组件环节的盈利能力正在逐步恢复,未来将逐步恢复至符合规范性要求的合理盈利状态。2026年下半年随着公司TopCon3.0产品销售放量,公司组件环节盈利能力有望进一步提升。
(2)天合储能业务上半年海外出货占比超90%,其中欧洲和拉美等高价值市场盈利较好,占整体出货量一半以上,海外储能整体毛利率维持在较高水平。截至2026年6月底,公司全球储能系统累计发货量已突破25GWh,品牌获客户广泛认可,近年发展已进入良性增长阶段。
(3)现阶段公司在组件业务方面已制定“TOPCon3.0+THBC”双轮驱动战略,面向集中式电站和高价值屋顶等市场均有对应产品布局。公司预计钙钛矿叠层电池将于2028–2029年进入小规模量产阶段,2029年实现GW级产能。公司会根据市场需求平衡技术商业化落地节奏与现金流。
感谢您对公司的支持和关注!
问:业绩会上出管理层曾及“扭亏增盈” 的经营方针,但未披露量化盈利目标。从管理层视角判断,主业实现可持续扭亏,需要满足哪些外部与内部条件?有没有阶段性扭亏目标?
答:尊敬的投资者您好!2026年上半年,公司实现营业收入319.85亿元,归属于上市公司股东的净利润-2.70亿元,其中2026年第二季度归母净利润扭亏为盈;实现正向经营性现金流50.72亿元,公司整体毛利率约7.59%。2026年上半年公司归母净利润和扣非归母净利润同比/环比均实现减亏,经营性现金流保持良好,毛利率同比、环比持续改善。 当前光伏行业已进入U型周期的尾部阶段,2026年下半年,随着季节性行业旺季的到来和反内卷工作的持续推进,组件产品价格有望呈上升趋势,组件业务亏损幅度预计将有所收窄。公司会努力尽早实现经营业绩扭亏为盈。感谢您对公司的支持和关注!
问:(1)在产品结构升级过程中,高功率、高附加值组件的产能占比后续计划升到多少?海外不同区域市场的溢价差异,是否会作为接下来产品排产的重要考量?(2)储能海外订单高度集中,地缘政策、关税壁垒风险持续存在,公司在区域布局上有无分散规划,来降低单一市场波动带来的影响?(3)钙钛矿叠层目前海外首单规模不大,从小批量订单到规模化量产,最大的瓶颈是良率还是制造成本?预计什么阶段能够具备大规模商业化竞争力?
答:尊敬的投资者您好,
(1)公司在组件业务方面已制定“TOPCon3.0+THBC”双轮驱动战略,面向不同的应用场景推出针对性的产品,努力增加高附加值组件的销售占比。公司也会根据海外各个区域市场的需求特点改善销售策略,努力提升盈利能力。
(2)公司作为一家多次穿越光伏周期的跨国公司,拥有丰富的国际化运营经验,公司实时关注海外贸易政策变化并拥有成熟完善的应对机制。
(3)公司预计钙钛矿叠层电池将于2028–2029年进入小规模量产阶段,2029年实现GW级产能;具体落地节奏将根据市场需求适时调整。 感谢您对公司的支持和关注!
问:半年报披露当日,实控人及其一致行动人同步披露询价转让计划。本次减持后,实控人后续是否还有进一步减持安排?股权转让会不会影响公司长期战略稳定性?
答:尊敬的投资者您好,公司实际控制人个人债务系其个人事务,与上市公司无关;公司未对该等债务提供担保,亦不承担任何清偿责任。另就公司目前所了解的情况,实控人个人债务偿还已做妥善安排,对公司控制权不构成影响。公司日常生产经营状况正常。感谢您的支持和关注!
天合光能(688599)主营业务:公司业务主要涵盖四个板块:光伏产品领域,包括光伏组件的研发、生产与销售;储能领域,包括面向大型地面电站、工商业储能、户用储能等多种储能解决方案;系统解决方案领域,包括支架、分布式系统、集中式电站及其他相关业务;数字能源服务领域,主要由新能源运维、新能源发电及其他业务构成。
天合光能2026年中报显示,上半年度公司主营收入319.85亿元,同比上升2.99%;归母净利润-2.7亿元,同比上升90.75%;扣非净利润-28.9亿元,同比上升2.22%;其中2026年第二季度,公司单季度主营收入151.56亿元,同比下降9.36%;单季度归母净利润1320.67万元,同比上升100.83%;单季度扣非净利润-14.23亿元,同比上升10.05%;负债率77.7%,投资收益5.58亿元,财务费用11.1亿元,毛利率7.59%。
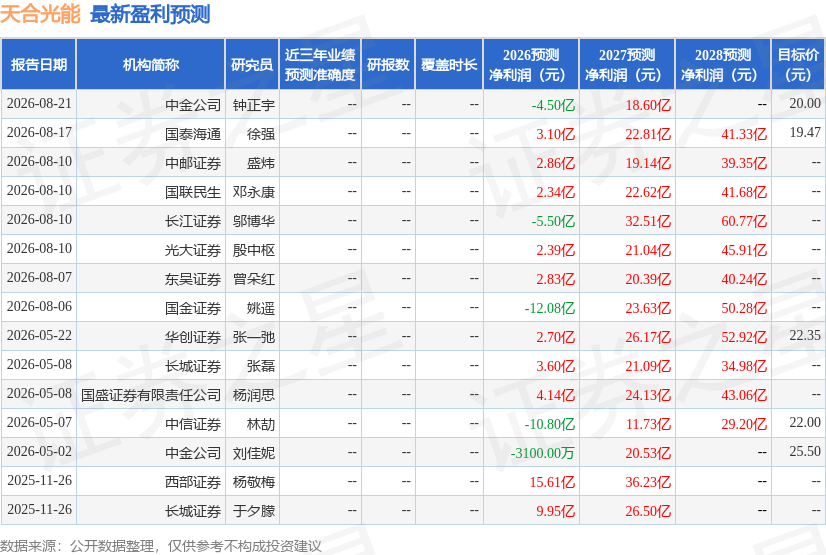
该股最近90天内共有8家机构给出评级,买入评级6家,增持评级2家;过去90天内机构目标均价为20.0。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1.28亿,融资余额减少;融券净流入199.1万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-10-15
证券之星公告
2026-10-15
证券之星公告
2026-10-15
证星公司调研
2026-10-15
21世纪经济报道
2026-10-15
中国基金报
2026-10-15
证券之星资讯
2026-10-15
证券之星资讯
2026-10-15
证券之星资讯
2026-10-15




