
来源:证券之星港美股
2026-10-12 15:00:56
中泰证券发布研报称,维持盈利预测,预计中国财险(02328.HK)2026-28年归母净利润为416.60、442.04和466.91亿元,同比增速为3.2%、6.1%和5.6%,公司兼备高股息红利和景气度上行的特征,估值倍数有望进一步释放,维持“买入”评级;该行认为,非车综合治理的监管延伸抬升合规门槛、利好大型财险公司,中国财险作为头部机构,风险定价能力的优势有望进一步展现。
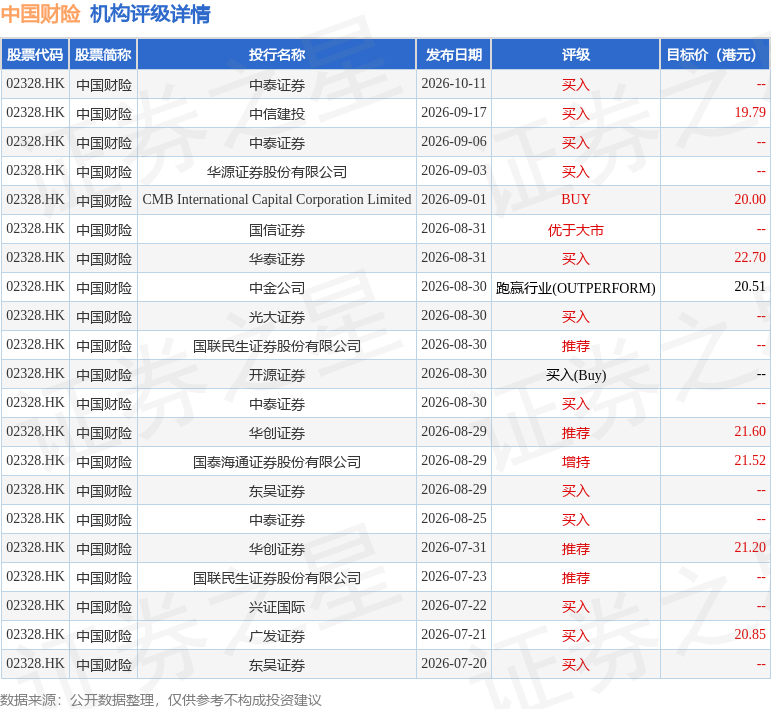
投行对该股的评级以买入为主,近90天内共有12家投行给出买入评级,近90天的目标均价为21.02港元。中泰证券最新一份研报给予中国财险买入评级。
机构评级详情见下表:
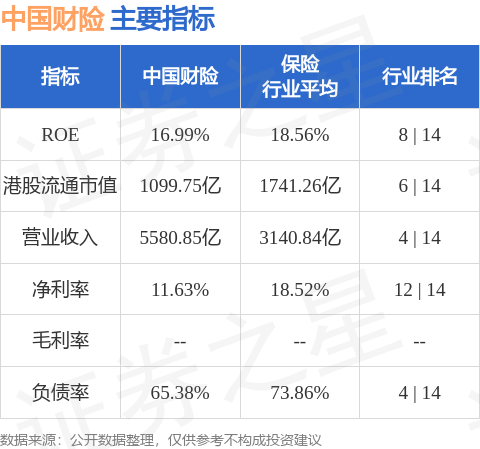
中国财险港股市值1099.75亿港元,在保险行业中排名第6。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证券之星港美股
2026-10-12
证券之星港美股
2026-10-12
证券之星港美股
2026-10-12
证券之星港美股
2026-10-12
证券之星港美股
2026-10-12
证券之星港美股
2026-10-12
证券之星资讯
2026-10-12
证券之星资讯
2026-10-12
证券之星资讯
2026-10-12




