
来源:证券之星港美股
2026-10-12 15:00:53
花旗发布研报称,德昌电机控股(00179.HK)出乎预期就将于11月初公布的9月底止2027财年上半年业绩发出盈利警告,预计期内净利润跌56%至62%;鉴于利润率前景逊于预期,该行下调2027至2029财年盈利预测21%至37%,目标价由19.6港元降25.5%至14.6港元,评级由“中性”降至“沽售”。
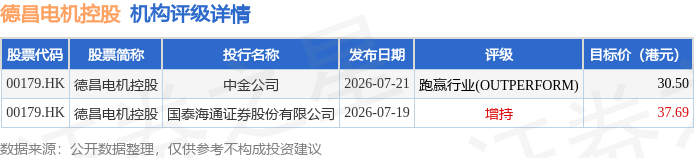
投行对该股的评级以跑赢行业(OUTPERFORM)为主,近90天内共有1家投行给出跑赢行业(OUTPERFORM)评级,近90天的目标均价为34.1港元。中金公司最新一份研报给予德昌电机控股跑赢行业(OUTPERFORM)评级,目标价30.5港元。
机构评级详情见下表:
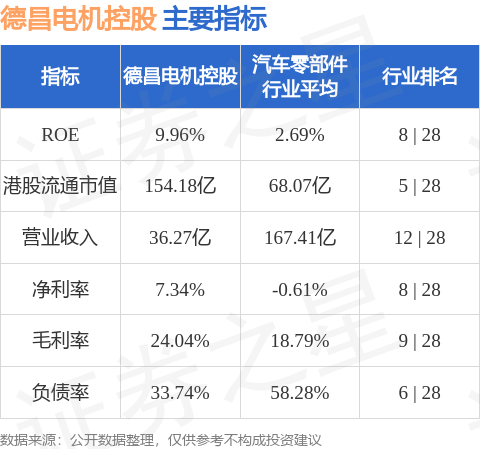
德昌电机控股港股市值154.18亿港元,在汽车零部件行业中排名第5。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
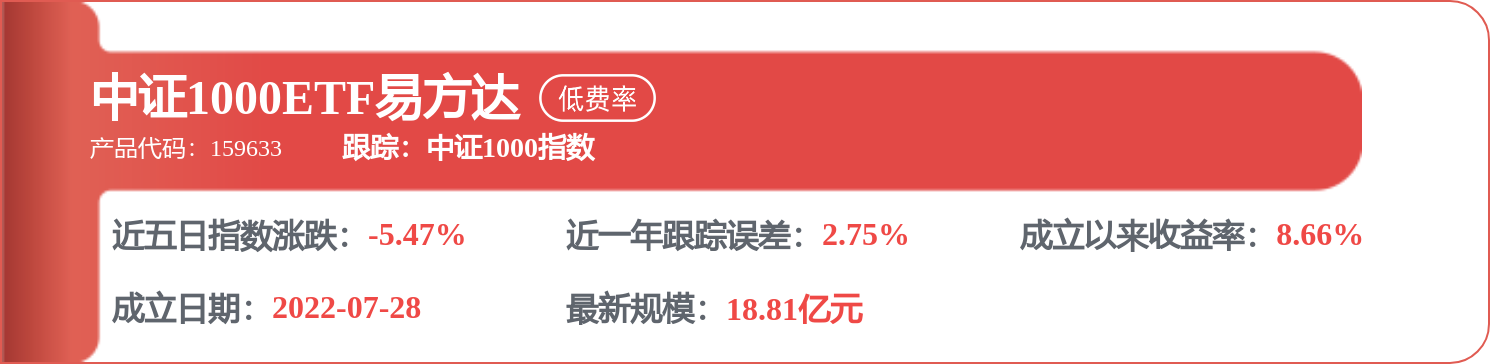
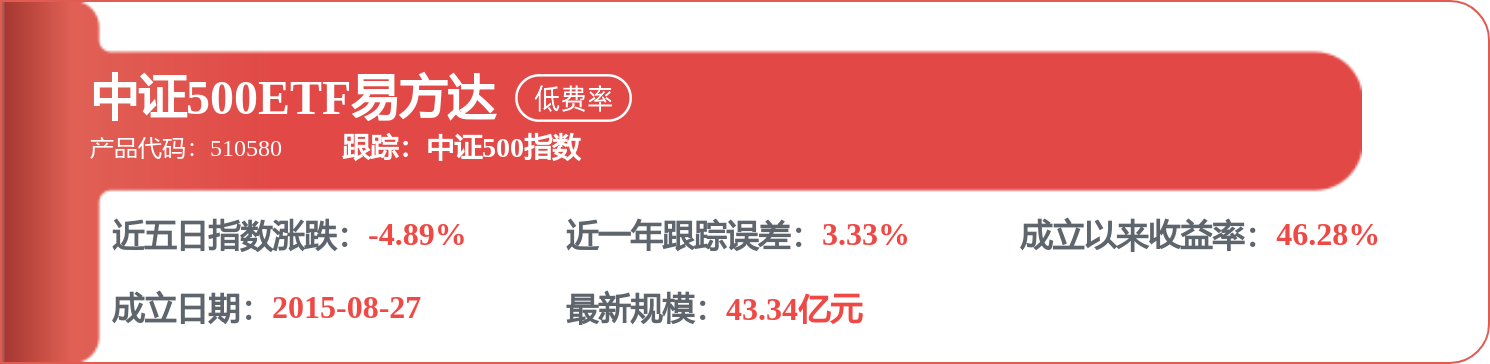
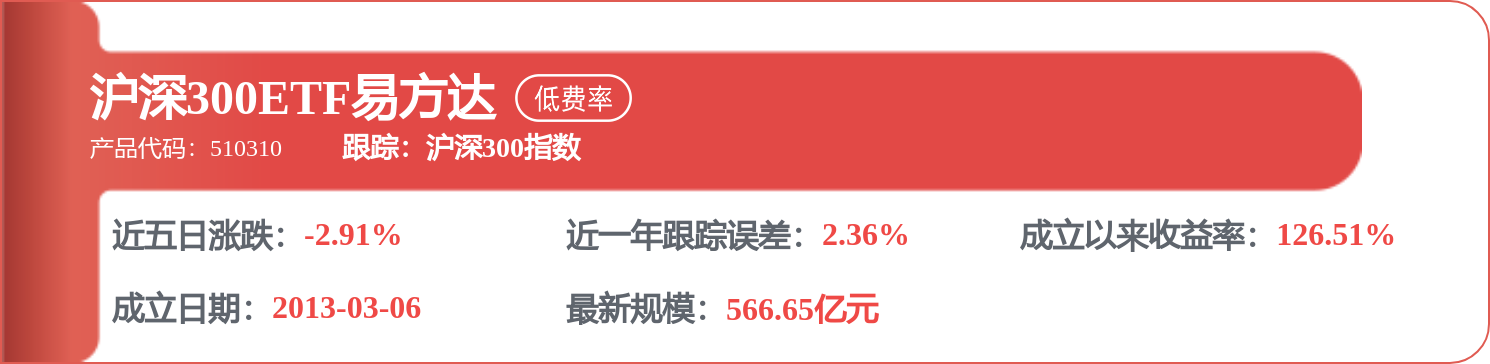
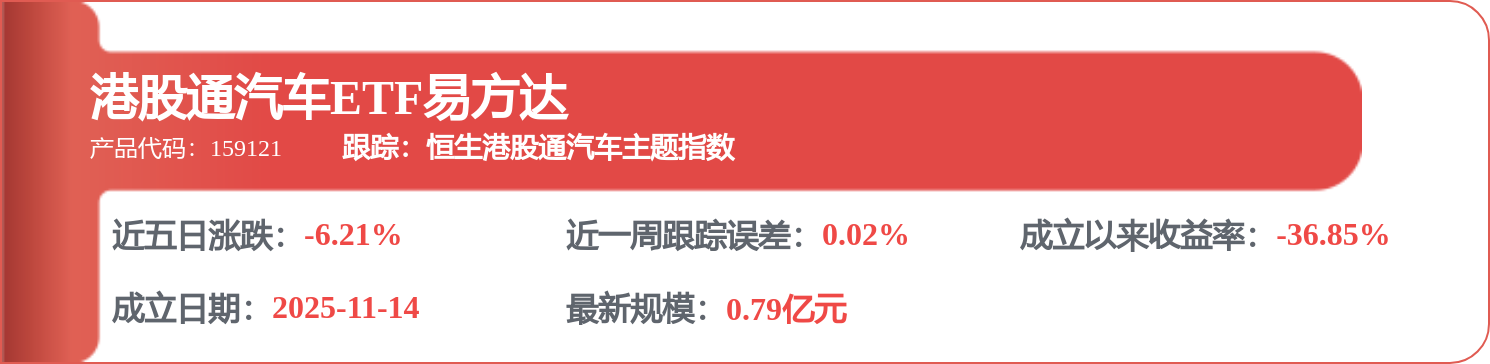
相关 ETF

证券之星港美股
2026-10-12
证券之星港美股
2026-10-12
证券之星港美股
2026-10-12
证券之星港美股
2026-10-12
证券之星港美股
2026-10-12
证券之星港美股
2026-10-12
证券之星资讯
2026-10-12
证券之星资讯
2026-10-12
证券之星资讯
2026-10-12




