
来源:证星研报解读
2026-10-10 09:10:27
太平洋证券股份有限公司徐超,戴梓涵近期对招商积余进行研究并发布了研究报告《招商积余2026年半年报点评:营收稳健增长,多领域拓展持续发力》,给予招商积余增持评级。
招商积余(001914)
事件:
公司发布2026年半年报,2026年上半年公司实现营业收入97.71亿元,同比增长6.64%,归母净利润4.98亿元,同比增长0.15%。
要点:
营收保持增长,期间费用率有所改善
2026年上半年公司实现营收97.71亿元,同比增长6.64%,归母净利润4.98亿元,同比增长0.15%。此外,公司销售毛利率降低1.14个百分点至10.98%,但公司期间费用率有所改善,2026年上半年管理费用率和财务费用率分别下降0.88和0.1个百分点至2.41%和0.01%,费用不断压降,盈利水平持续提升。
物业管理业务发展稳健,基础物管对营收的贡献占比最高
分业务板块来看,公司物业管理业务实现营收94.78亿元,同比增长7.02%,资产管理业务实现营收2.93亿元,同比下降4.09%。物业管理业务增长强劲,细分来看,2026年上半年基础物管业务实现收入75.31亿元,同比增长9.97%,占营业收入比例为77.07%。其中住宅和非住宅分别实现营收21.70亿元和53.61亿元,占基础物管业务收入的比例分别为28.81%和71.19%。此外,专业增值服务、平台增值服务、持有物业出租及经营、商业运营业务对营收的贡献占比分别为18.23%/1.69%/2.12%/0.88%。
多领域拓展持续发力,精耕非住宅业态细分赛道
截至2026年上半年末,公司在管物业项目2599个,管理面积4.07亿平方米,同比增长10.60%。分类型来看,其中住宅类和非住宅类管理面积分别为1.54和2.53亿平方米,较2025年同期分别提升9.34%和11.18%,第三方管理面积2.70亿平方米,占比66.37%,来自招商局集团内部的物业项目管理面积为1.37亿平方米。
公司多领域拓展持续发力,上半年实现新签年度合同额20.93亿元,同比增长18.65%,其中第三方项目新签年度合同额20.31亿元,同比增长27.58%,来自招商局集团内部新签年度合同额0.62亿元。非住宅新签年度合同额18.30亿元,同比增长28.33%,公司持续保持第三方非住宅赛道优势,稳固办公、园区、政府等非住基本盘,加快发展IFM、高校等重点赛道,提升医院赛道专业能力。
商业运营销售额稳步推进,运营能力持续提升
资产管理业务方面,2026年上半年公司资管业务实现营收2.93亿元,同比下降4.09%。其中商业运营业务实现营收0.86亿元,同比下降6.11%。截至2026年6月末,公司旗下招商商管在管商业项目73个(含筹备项目),管理面积395万平方米,其中自持项目3个,受托管理招商蛇口项目59个,第三方品牌输出项目11个。2026年上半年,在管项目集中商业销售额同比提升12.4%,客流同比提升14.6%,会员总数累计达889万。
持有物业出租及经营业务实现营收2.07亿元,2026年6月末总可出租面积为46.89万㎡,整体出租率为94%。公司持有物业包括酒店、购物中心、零星商业、写字楼等多种业态。
投资建议:
公司背靠招商局集团,物管业务外拓新签规模保持增长,业态多元化布局,成本与费用管控成果显著,我们预计公司2026/2027/2028年归母净利润为9.55/10.67/11.47亿元,对应26/27/28年PE分别为10.23X/9.17X/8.52X,持续给予“增持”评级。
风险提示:房地产行业政策风险;业务拓展不及预期;行业竞争加剧风险
最新盈利预测明细如下:
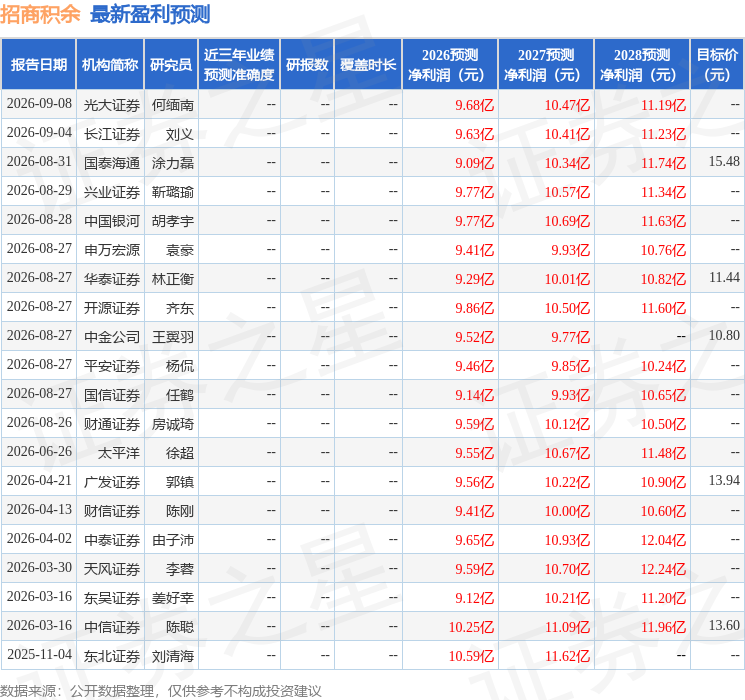
该股最近90天内共有12家机构给出评级,买入评级11家,增持评级1家;过去90天内机构目标均价为12.06。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-09
证星研报解读
2026-10-09
证星研报解读
2026-10-09
证星研报解读
2026-10-09
证星研报解读
2026-10-09
证星研报解读
2026-10-09
证券之星资讯
2026-10-10
证券之星资讯
2026-10-10
证券之星资讯
2026-10-10




