
来源:证星研报解读
2026-09-29 18:07:58
中邮证券有限责任公司王晓萱近期对中文在线进行研究并发布了研究报告《盈利能力持续改善,关注影视基地新增量》,给予中文在线增持评级。
中文在线(300364)
事件回顾
2026年8月25日,公司发布2026年半年报,2026H1,公司实现营业收入5.78亿元,同比增长3.85%;归母净利润-0.43亿元,同比减亏81.01%。2026Q2,公司实现营业收入2.68亿元,同比下滑17.24%;归母净利润0.03亿元,同比增长102.05%。
事件点评
短剧及IP衍生品业务延续高增,网络文学业务仍处于主动调整阶段。1)短剧及IP衍生品业务:26H1实现收入4.11亿元,同比增长108.72%,是收入端主要增量来源。短剧业务方面,公司近年持续推进国内真人短剧、海外短剧及AI短剧等业务线,其中海外平台FlareFlow已累计上线剧集近7,000部,并提前实现月度经营性盈亏平衡,短剧业务商业化能力持续验证。IP衍生品方面,公司持续围绕《罗小黑战记》等核心IP推进授权及衍生开发,有望进一步释放长尾价值;2)网络文学及相关业务:26H1实现收入1.45亿元,同比下降54.91%,预计主要受平台规则调整,以及AI生成内容快速增加导致行业供给竞争加剧等因素影响。目前公司一方面持续强化精品内容布局,加大对具备多模态改编潜力作品的签约力度;另一方面积极推进网文出海等新增量拓展,后续业务质量有望逐步改善。
AI赋能持续深化,毛利率修复叠加投放效率提升带动盈利能力改善。公司持续推进AI技术与内容生产、视频生成及营销投放等业务环节深度融合,已逐步形成从文学创作、视频生成到内容投放的全链路AI应用体系。26H1,公司综合毛利率为49.58%,同比+17.71pct,其中网络文学及相关业务、短剧及IP衍生品业务毛利率分别为47.93%/48.62%,同比分别提升20.91/13.59pct,业务盈利能力明显改善。费用端方面,公司近年来持续加大海外短剧平台及用户获取投入,销售费用率仍处于较高水平,但随着海外业务规模扩大及智能投放体系逐步成熟,投放效率已明显提升。26H1公司期间费用率为60.04%,同比-3.45pct,其中销售费用率为43.98%,同比-3.84pct。我们认为,随着AI技术进一步渗透内容生产与营销投放环节,叠加海外平台经营效率持续改善,公司降本增效成效有望进一步释放。
横琴国际影视城加快运营,有望打开短剧业务新增量并贡献业绩弹性。2026H1,公司正式启动国内首个聚焦微短剧出海的全产业链影视基地——横琴国际影视城。基地占地1.7万平方米,建有逾90组国际标准化欧美实景集群.我们认为,公司在内容制作、海外平台运营基础上进一步向拍摄基础设施环节延伸,一方面有助于强化出海短剧在成本控制、拍摄效率及规模化产能方面的竞争壁垒;另一方面也进一步完善从IP、内容生产到平台分发及拍摄服务的产业链布局。随着基地利用率及外部项目承接能力逐步提升,横琴国际影视城有望形成新的收入来源,并进一步支撑公司短剧业务规模化发展。
投资建议
我们预计公司2026~2028年营业收入为21.05/26.21/32.07亿元,归母净利润为0.10/0.78/1.85亿元,对应EPS为0.01/0.11/0.25元。按2026年9月28日收盘价计算,对应PE为1681/215/91倍,维持“增持”评级。
风险提示:
版权采集价格上涨风险,应收账款回收风险,盗版侵权风险,AI产品商业化不及预期的风险。
最新盈利预测明细如下:
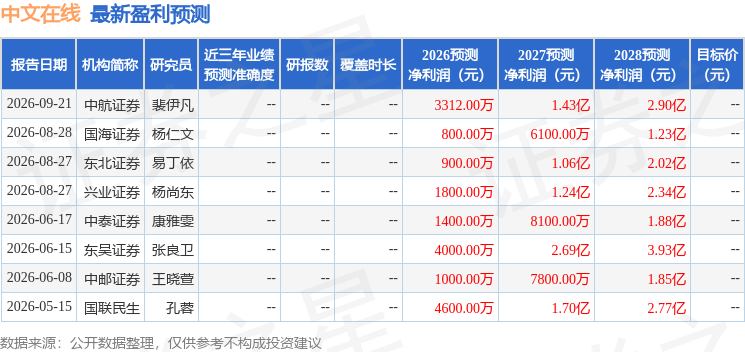
该股最近90天内共有3家机构给出评级,买入评级2家,增持评级1家。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。

证星研报解读
2026-09-29
证星研报解读
2026-09-29
证星研报解读
2026-09-29
证星研报解读
2026-09-29
证星研报解读
2026-09-29
证星研报解读
2026-09-29




