
来源:证券之星港美股
2026-09-29 11:20:21
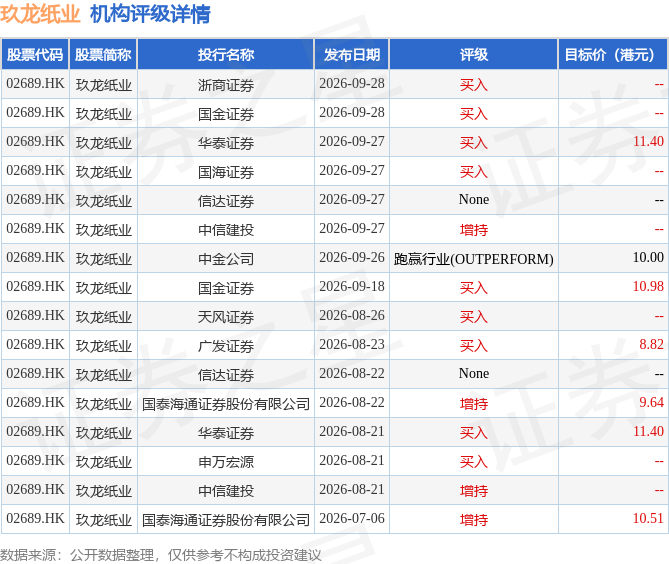
国金证券发布研报称,箱板瓦楞纸行业供需格局改善,纸价进入上行通道,玖龙纸业(02689.HK)作为箱板瓦楞纸龙头充分受益;随木浆产能陆续投产,原料自给率提升显著降低成本,纸价上涨周期盈利弹性放大。该行预计27-29财年归母净利润为42.4/46.0/49.7亿元,同比+18.51%/+8.3%/+8.1%,当前股价对应PE估值为5.6/5.1/4.8倍,维持“买入”评级。
投行对该股的评级以买入为主,近90天内共有9家投行给出买入评级,近90天的目标均价为10.39港元。浙商证券最新一份研报给予玖龙纸业买入评级。
机构评级详情见下表:
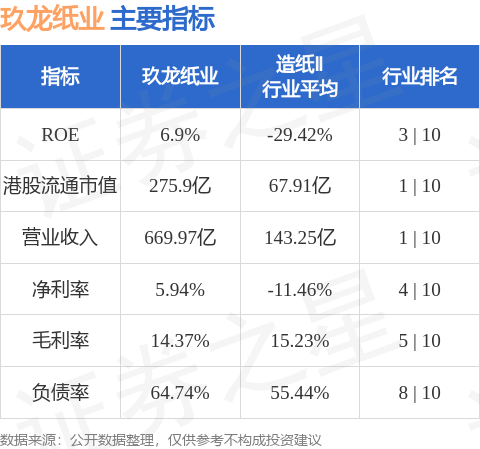
玖龙纸业港股市值275.9亿港元,在造纸Ⅱ行业中排名第1。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证券之星港美股
2026-09-29
证券之星港美股
2026-09-29
证券之星港美股
2026-09-29
证券之星港美股
2026-09-29
证券之星港美股
2026-09-29
证券之星港美股
2026-09-29
证券之星资讯
2026-09-29
证券之星资讯
2026-09-29
证券之星资讯
2026-09-28




