
来源:证星研报解读
2026-09-28 19:25:25
太平洋证券股份有限公司崔文娟,张凤琳近期对纽威数控进行研究并发布了研究报告《上半年景气增长,毛利率显著改善》,给予纽威数控买入评级。
纽威数控(688697)
事件:公司发布2026半年报,2026上半年实现营业收入16.67亿元,同比增长30.43%;实现归母净利润1.80亿元,同比增长38.26%。其中Q2单季度实现收入9.56亿元,同比增长34.75%;实现归母净利润1.13亿元,同比增长64.74%;单季度呈现更高增长。
大型加工中心保持优势,立式数控机床显著增长。上半年公司大型加工中心实现收入6.98亿元,同比增长30.43%,占营收比重41.84%,该类产品以龙门、数控铣镗床等为代表,一直是公司的优势产品,上半年继续保持了较快增长。立式数控机床收入6.27亿元,同比增长47.05%,增速最高、占比提升至37.63%,是上半年规模扩张的重要拉动力。卧式数控机床收入3.16亿元,同比增长8.86%,毛利率25.3%,为三大产品中盈利水平最高的品类。
毛利率改善,经营质量保持优异。上半年公司综合毛利率22.24%,同比提升1.98pct,分产品看大型加工中心/立式数控机床/卧式数控机床毛利率分别同比提升1.62/3.83/1.34pct,下游需求好转价格竞争边际缓和、产品竞争力提升等因素共同带动了毛利率改善。上半年公司销售商品、提供劳务收到的现金为15.71亿元,占收入的94%,继续保持较好的回款质量。
五期项目建设中,首次股权激励落地。公司四期高端智能数控装备及核心功能部件项目已于2025年投产,除镗铣床外其他各类机床基本满产,目前五期项目正在建设中,预计年底可以竣工投产,产能梯次释放将打开公司中长期成长空间。今年公司推出了上市后首次股权激励,向78名董事、高管、中层及核心骨干授予665.58万股,公司层面业绩考核目标为2025年归母净利润为基数,2026/2027/2028年归母净利润分别增长10%/21%/33%,释放管理层对订单、产能释放和盈利改善的信心。
盈利预测与投资建议。预计公司2026-2028年营业收入分别为36.53亿元、42.11亿元、48.78亿元,归母净利润分别为4.06亿元、5.09亿元、6.11亿元,对应EPS分别为0.63元、0.79元、0.95元,维持“买入”评级。
风险提示。行业竞争加剧风险,原材料价格上涨风险,核心零部件进口依赖风险。
最新盈利预测明细如下:
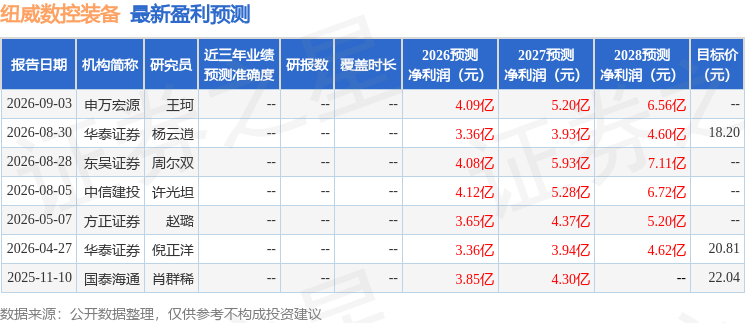
该股最近90天内共有4家机构给出评级,买入评级3家,增持评级1家;过去90天内机构目标均价为18.2。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-09-28
证星研报解读
2026-09-28
证星研报解读
2026-09-28
证星研报解读
2026-09-28
证星研报解读
2026-09-28
证星研报解读
2026-09-28
证券之星资讯
2026-09-28
证券之星资讯
2026-09-28
证券之星资讯
2026-09-28




