
来源:证星公司调研
2026-09-28 19:01:42
证券之星消息,2026年9月28日敏芯股份(688286)发布公告称公司于2026年9月24日进行路演,知行利他、仁桥资本、珏岩投资、南方天辰、青岛喻光、中船投资、银盛泰资本、博成基金、泰德圣、国泰租赁、中信投控、青岛创投、航天科工基金、陕金控、立华投资、前海合智、康曼德、汇信恒宝、盘京投资、IDG、江铜北京私募、江铜产融、龙马资本、升宇科技、常州投资、天津国资、山证自营、林拙投资、上海乐苍投资有限公司、西安景弘基金、鞍钢资本、武汉国创资本、海南宇纳私募、国枫资本、上海嘉融投资、西南证券、上海海越私募、财通证券、盛宇资本、建银国际深圳、君宜、鹿驰投资、长沙景实创投、湖南迪策投资、青岛海发、第一创业资管、纽富斯投资、海南顺弘、都宜私募、盈米基金、广东纳米智造、投资者、海融创投、河北国控、鹿秀资本、青岛国信参与。
具体内容如下:
问:主要内容介绍:
答:二、投资者问
投资者问
1、公司消费级业务的现状如何?
目前公司压力类产品收入规模已超过声学相关产品,跃居公司收入第一大品类,声学传感器赛道市场趋于饱和,叠加消费电子整体增长放缓,在上游原材料成本上行、下游终端需求偏弱等多重因素叠加影响下,公司消费电子业务板块经营仍面临一定压力。
2、 介绍一下公司转型战略与新业务的布局情况?
近两年,传统消费电子行业整体市场景气度不足,终端需求疲软叠加行业激烈竞争,使得公司传统消费电子业务发展受限。目前公司正积极从消费类电子市场向高附加值市场转型,通过与业内合作伙伴合资新设以及收购等方式推进产业整合与转型升级,同时依托消费类业务稳定的出货规模与供应链基础,为公司转型发展提供有力支撑。相关业务领域的转型升级、产品研发以及市场推广均存在不确定性,请投资者注意风险。
3、 转型后对公司未来的发展会产生怎样的影响?
公司是国内少有的集 MEMS 设计、封测、配套 SIC 自研于一体厂商,这是公司能够做产业链整合、实现战略升级的基础,相关业务整合完成后,公司将由单一的 MEMS 消费级业务,升级为消费级与高价值、高壁垒客户的业务格局,平台型企业的价值将随着新业务方向的不断推进而持续释放。相关业务领域的整合、产品研发及市场推广均存在不确定性,请投资者注意风险。
4、公司完成对浦丹光电的收购后,会对公司接下来的整体发展产生哪些影响?
浦丹光电在高可靠应用领域的客户需求开发、产品研发、质量控制、客户验证及持续交付等方面具有较为丰富的经验,已进入相关客户合格供方体系并形成持续供货,具有良好的技术储备和盈利预期,且公司与浦丹光电在 MEMS 惯性传感器、MEMS 压力传感器、惯性测量单元等主营产品方面均具有较强的协同效应,有助于公司拓展毛利率较高的高可靠应用场景产品。本次收购浦丹光电后,能够降低消费电子市场周期波动及价格竞争对公司经营业绩的影响,持续优化盈利结构,提高公司的盈利能力和经营稳定性。本次交易的实施以证券监管机构审核通过并经中国证监会同意注册且募集资金到账为前置条件,存在不确定性,请投资者注意风险。
5、投资敏成芯后对于公司在该领域后续发展的核心优势有哪些?
敏芯作为国内 MEMS 传感领域头部企业,具备深厚的 MEMS 工艺实现能力,依托合资公司股东的客户资源与应用场景,产品可快速完成客户认证与市场导入,加速业务规模化发展。相关产品研发及市场推广均存在不确定性,请投资者注意风险。
敏芯股份(688286)主营业务:MEMS传感器的研发、生产和销售。
敏芯股份2026年中报显示,上半年度公司主营收入2.47亿元,同比下降18.72%;归母净利润-2061.55万元,同比下降181.84%;扣非净利润-2284.48万元,同比下降206.13%;其中2026年第二季度,公司单季度主营收入1.4亿元,同比下降17.14%;单季度归母净利润-1025.45万元,同比下降145.9%;单季度扣非净利润-1100.01万元,同比下降156.54%;负债率13.79%,投资收益189.59万元,财务费用45.99万元,毛利率23.81%。
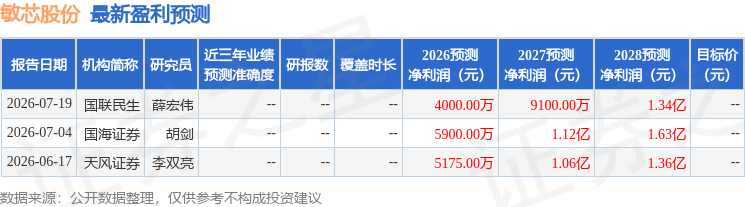
该股最近90天内共有2家机构给出评级,买入评级1家,增持评级1家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入1349.47万,融资余额增加;融券净流出19.81万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星概念研究
2026-09-28
证券之星公告
2026-09-28
证券之星公告
2026-09-28
证券之星公告
2026-09-28
证券之星公告
2026-09-28
证券之星公告
2026-09-28
证券之星资讯
2026-09-28
证券之星资讯
2026-09-28
证券之星资讯
2026-09-28




