
来源:证券之星港美股
2026-09-25 09:31:02
东方证券发布研报称,维持保利物业(06049.HK)“买入”评级,目标价调整至38.50港元,原目标价为42.08港元。该行预计公司2026-2028年EPS为3.01/3.11/3.25元,原预测2026年EPS为2.94元;预计2026-2028年归母净利润分别增长7.5%、3.4%、4.6%。依托央企品牌及全国化服务网络,公司拓展第三方及非住宅业务,精益管理与增值业务结构优化有望支撑盈利稳步增长。参考可比公司2026年平均PE约11倍,对应目标价38.50港元,按1港元兑0.85974元人民币计算。
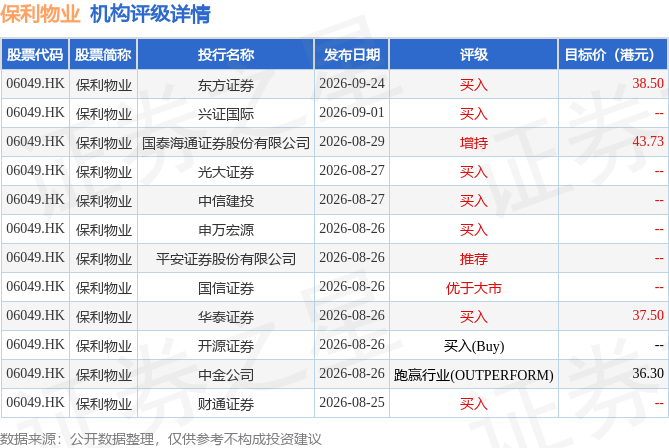
投行对该股的评级以买入为主,近90天内共有7家投行给出买入评级,近90天的目标均价为39.01港元。东方证券最新一份研报给予保利物业买入评级,目标价38.5港元。
机构评级详情见下表:
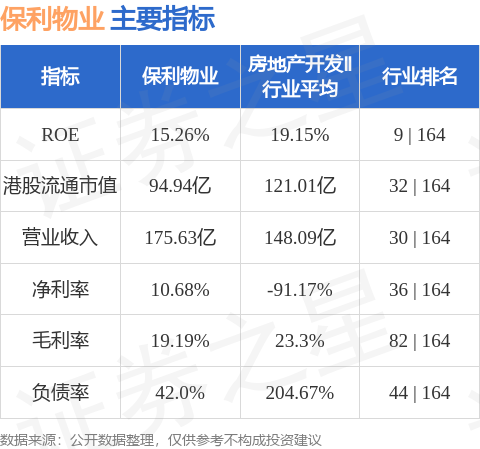
保利物业港股市值94.94亿港元,在房地产开发Ⅱ行业中排名第32。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证券之星港美股
2026-09-25
证券之星港美股
2026-09-25
证券之星港美股
2026-09-25
证券之星港美股
2026-09-25
证券之星港美股
2026-09-25
证券之星港美股
2026-09-25
证券之星资讯
2026-09-24
证券之星资讯
2026-09-24
证券之星资讯
2026-09-24




