
来源:证星公司调研
2026-09-23 23:10:39
证券之星消息,2026年9月23日爱迪特(301580)发布公告称公司于2026年9月21日召开分析师会议,中信证券郭柯宇、平安基金刘文平、深圳众诚创想投资李旦、国投证券贾宏坤 韩昊轩、王国华,谌敏杰,缪小松、博普资产章腾飞、浦银安盛基金刘妍雪、建信基金张剑姝、华夏基金吕佳玮、嘉实基金程佳、乾惕投资邱正好、鑫然投资孔令峰、宝盈基金林艾灵参与。
具体内容如下:
问:公司 Ultra 系列产品定位更高端的核心原因是什么?钇元素可以被替代吗,公司氧化锆产品的竞争壁垒如何?
答:Ultra 系列为公司迭代升级的高端氧化锆产品。产品通过原材料配方优化、核心生产工艺升级、产品结构精度改良,在机械强度、韧性、色泽稳定性、生物相容性等核心指标上实现全方位升级,综合产品品质较 Pro 系列显著提升,终端市场反馈良好。钇元素可有效提升材料稳定性与透光美观度,是齿科修复领域难以被替代的核心材料。公司能够构筑较强的全球市场竞争力,源于长期积累的综合竞争优势第一,长期深耕材料配方与生产工艺研发,持续迭代优化产品核心性能,产品品质对标国际主流水准;第二,深度洞察海内外临床端、加工端的差异化需求,持续迭代完善全场景产品矩阵;第三,同步推进全球多区域医疗器械合规注册,保障产品快速适配各区域准入要求,支撑全球化业务拓展。
Q2公司现阶段产品定价与市场策略、毛利率管控机制如何?
现阶段公司核心经营目标为稳步提升市场占有率、持续扩大全球市场规模。市场端,公司深耕欧美高端成熟市场,提升头部客户渗透率、推进材机协同销售;通过属地化运营完善服务体系,并依托高端市场品牌优势,辐射拓展海外新兴市场。公司高度重视毛利率管控,建立了灵活高效的合同调价机制,公司通过上游锁价采购、年度框架协议采购、产业链纵向布局等多种方式,有效对冲原材料价格波动风险。目前公司整体原材料成本可控、保持相对稳定。同时公司持续推进生产工艺优化、产线自动化升级,稳步压降生产制造端成本,持续优化整体盈利水平。
Q3公司产能规划及未来产能释放节奏如何?是否存在盲目扩产风险?
公司始终坚持稳健经营的产能规划原则,根据市场订单需求逐步释放产能,有效规避产能闲置风险。目前公司牙科产业园一期项目正稳步推进调试工作,投产后将有效缓解现有产能压力,充分支撑后续市场订单增长。同时,公司生产自动化水平持续提升,设备折旧对公司整体经营的影响相对有限。公司不存在盲目扩产风险。我们始终坚持理性扩产、差异化竞争的发展思路,依托自身技术研发、产品品质、全球渠道的核心优势,规避行业同质化低价竞争,保障新增产能的利用率和整体经营质量。
Q4集采政策对公司业务影响如何?公司如何布局种植赛道?种植赛道行业供需格局怎样?
2026 年上半年,公司种植体业务实现稳步增长。政策端,国内第二轮种植体集采筹备工作正在有序推进,公司积极响应国家集采政策,已提前做好产品、成本、申报等各项筹备工作。海外市场表现尤为亮眼,中东、东南亚区域市场增速显著,成为种植业务增长的重要动力。业务布局方面,公司持续优化全球渠道网络,升级种植体销售策略,搭建专业 KOL 赋能团队,助力临床推广与市场拓展。国内市场,公司将持续夯实产品品质、优化成本管控,深度适配集采后的国内市场新格局与普惠化诊疗需求。海外市场,持续深化属地化运营,加强海外品牌建设与本地团队搭建,扩大客户覆盖范围;在稳固中东、东南亚成熟市场的基础上,积极开拓俄语区、欧洲、美洲等新兴市场,完善全球市场布局。行业格局方面,目前国内口腔种植市场渗透率整体偏低,随着集采政策持续落地、口腔诊疗费用普惠化,叠加居民口腔健康意识不断提升,种植赛道市场渗透率有望持续提升,行业长期成长空间充足。
Q5公司 3D 打印业务前景如何?
公司 2026 年上半年打印业务实现较快增长,从行业层面来看,全球齿科 3D 打印设备及耗材市场需求持续扩容,具备长期成长潜力。依托公司在齿科材料领域的深耕优势,公司自主研发的 3D 打印材料及设备已具备全球竞争潜力,产品已通过下游客户在力学性能、生物相容性、美学适配性等核心维度的验证。目前 3D 打印业务正处于加速爬坡的成长阶段,随着终端设备装机量持续提升,耗材复购业务将形成持续稳定的营收增量,带动整体业务稳步增长。后续公司将进一步强化设备与耗材的业务协同、技术协同,持续放大业务优势,推动 3D 打印业务规模化发展。
Q6公司种植手术机器人最新情况如何?
目前口腔种植手术机器人行业整体渗透率较低,处于商业化发展初期,赛道成长空间广阔。公司通过投资央山医疗布局种植手术机器人赛道,目前产品已完成多家医疗机构装机落地,临床应用病例数量持续攀升,商业化落地节奏稳步推进。公司种植手术机器人可有效提升种植手术精度、降低手术难度、缩短医生培养周期,同时能够显著优化患者术中诊疗体验,产品临床优势突出。后续公司将持续推进临床装机落地、迭代优化产品性能、完善医生系统化培训体系,稳步加快商业化拓展进程,提升产品市场渗透率。
爱迪特(301580)主营业务:口腔修复材料的研发、生产和销售;口腔数字化设备的设计和销售。
爱迪特2026年中报显示,上半年度公司主营收入5.82亿元,同比上升19.75%;归母净利润1.05亿元,同比上升13.55%;扣非净利润9215.48万元,同比上升9.12%;其中2026年第二季度,公司单季度主营收入3.24亿元,同比上升15.66%;单季度归母净利润6625.96万元,同比上升9.03%;单季度扣非净利润5763.61万元,同比上升0.48%;负债率12.84%,投资收益1452.29万元,财务费用1956.05万元,毛利率54.3%。
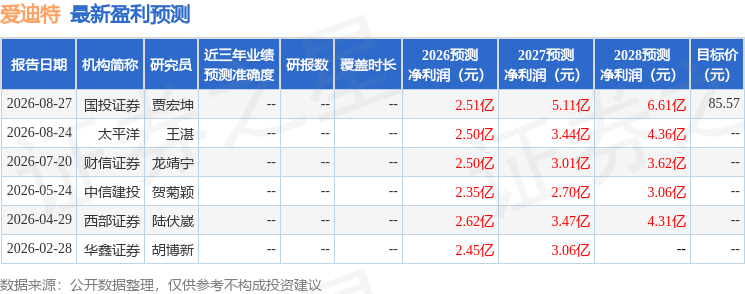
该股最近90天内共有2家机构给出评级,买入评级2家;过去90天内机构目标均价为85.57。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出9310.12万,融资余额减少;融券净流出24.67万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-09-24
证星公司调研
2026-09-24
证星公司调研
2026-09-24
证星公司调研
2026-09-24
证星公司调研
2026-09-24
证星公司调研
2026-09-24
证券之星资讯
2026-09-23
证券之星资讯
2026-09-23
证券之星资讯
2026-09-23




