
来源:证星研报解读
2026-09-22 14:45:20
中航证券有限公司裴伊凡,郭念伟近期对中文在线进行研究并发布了研究报告《短剧出海迎来盈利拐点,AI赋能内容生产提质增效》,给予中文在线买入评级。
中文在线(300364)
事件:公司发布2026年半年度报告,公司实现营业收入5.78亿元,同比+3.85%;归母净利润亏损0.43亿元,同比减亏81.01%;扣非归母净利润亏损0.48亿元,同比减亏78.90%。毛利率49.58%,同比+17.71pct;净利率-7.46%,同比+33.25pct。
单季度来看,26Q2公司实现营收2.68亿元,同比-17.24%;归母净利润0.03亿元,同比+102.05%;毛利率52.64%,同比+19.28pct,环比+5.69pct;净利率1.17%,同比+43.81pct,环比+16.08pct。
短剧业务驱动收入结构重塑,亏损显著收窄、Q2实现单季扭亏。
业绩方面,26H1公司实现营业收入5.78亿元/同比+3.85%,主要系得益于短剧及IP衍生品业务的强劲增长;归母净利润-0.43亿元/同比+81.01%,扣非净利润-0.48亿元/同比+78.90%,亏损显著收窄,主要得益于业务结构优化、AI技术赋能降本增效以及短剧出海盈利。报告期内经营活动现金流净额为1.27亿元,同比改善222.07%并实现由负转正,主要得益于海外短剧业务现金流入增加,经营质量同步改善。分季度看,Q1/Q2公司分别实现营收3.10/2.68亿元,同比+33.12%/-17.24%;归母净利润分别为-0.46/0.03亿元,同比+47.88%/+102.05%。分业务看,26H1短剧及IP衍生品业务实现营收4.11亿元/同比+108.72%(其中出海短剧平台FlareFlow实现收入2.53亿元,已提前实现月度盈亏平衡),网络文学及相关业务实现营收1.45亿元/同比-54.91%,其他业务实现营收0.21亿元/同比+1018.83%。
盈利能力方面,①毛利率方面,26H1公司整体毛利率为49.58%/同比+17.71pct。②费率方面,公司整体费用率为61.78%/同比-2.92pct,其中销售费用率为43.98%/同比-3.84pct,管理费用率为10.63%/同比+1.30pct,研发费用率为5.43%/同比-0.91pct;财务费用率为1.74%/同比+0.53pct。③净利率方面,26H1公司净利率-7.46%,同比+33.25pct。
自营与参股平台盈利同步改善,海外短剧商业化能力持续验证。报告期内,公司全资自营短剧平台FlareFlow实现收入2.53亿元、净利润1.52亿元,同比实现扭亏,并提前实现月度经营性盈亏平衡;平台累计注册用户突破5200万,累计上线剧集近7000部,其中AI剧集占比超10%,业务覆盖全球200多个国家和地区。公司参股49.24%的CMS(ReelShort运营主体)2026Q1实现收入15.70亿元、净利润0.56亿元,实现扭亏;据MediaPartnersAsia于2026年8月发布的预测,ReelShort全年收入有望达到10.5亿美元同比+34%,净利润约0.40亿美元。由于CMS采用权益法核算,其收入不纳入公司合并报表,但盈利改善有望通过投资收益增厚公司业绩。FlareFlow盈利模式初步跑通,叠加ReelShort规模与盈利能力持续验证,公司海外短剧业务正由流量扩张逐步转向规模增长与利润兑现并重。
AI生产体系加快规模化应用,融合制作模式拓展内容供给边界。公司已构建覆盖文学创作、视频生成及内容投放的全链路AI体系,报告期内发布全栈AI内容创作平台“次元神笔”,并完成内部AI视频技术力量整合,推出公司级一体化AI-Native短剧制作平台,首批超500件场景、道具及角色智能资产已入库。AI技术已从概念验证迈入规模化生产阶段:截至报告期末,公司累计制作及上线精品AI短剧超1200部,播放量破亿作品超10部。AI智能分镜与资产拆解推动项目筹备期缩短20%-30%,单集综合生产耗时降低约50%,整体制作成本较传统真人短剧降低80%-90%。同时,公司率先探索“AI+实拍”融合制作模式,AI融合短剧《长生仙游》已拍摄完毕,并通过AI转绘重制存量真人剧,推动版权资产二次变现。
IP多形态开发持续推进,AI数据业务拓展商业化边界。公司基于超560万种数字内容资源和逾400万名注册作者的庞大IP储备,建立跨部门“潜力IP观察清单”,推动IP从网文到短剧、衍生品的多形态变现。国内短剧业务推行“AI先行测试”机制,据公司披露,国内短剧项目爆款率约50%,《一品布衣》系列累计播放量突破60亿。IP衍生品方面,公司持续深化《罗小黑战记》长尾价值运营,游戏授权端签约多款旗舰级产品,品牌跨界端与vivo、塔斯汀、名创优品等头部品牌开展深度授权合作。此外,公司AI数据业务成效显著,上半年新增高质量数据集7类,垂直专业高难数据占比达85%,已覆盖国内主要头部大模型厂商,产品复用率与盈利能力持续提升。
投资建议:公司短剧及IP衍生品业务已成为主要收入来源,FlareFlow实现月度经营性盈亏平衡,叠加AI内容生产与投放体系逐步成熟,公司盈利能力有望持续改善。预计2026-2028年公司归母净利润分别为0.33/1.43/2.90亿元,EPS分别为0.05/0.20/0.40元,维持“买入”评级。
风险提示:海外短剧市场竞争加剧风险;流量采购成本上升及平台盈利不及预期风险;AI内容生产与商业化进展不及预期风险;传统网络文学业务持续下滑风险;海外内容监管、版权合规及汇率波动风险;参股公司经营及投资收益波动风险。
最新盈利预测明细如下:
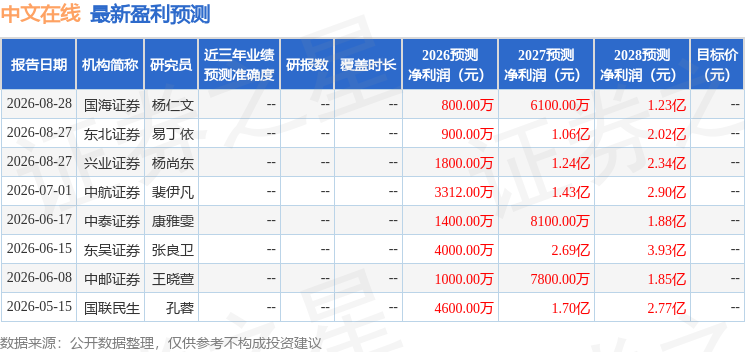
该股最近90天内共有3家机构给出评级,买入评级2家,增持评级1家。
本文数据来源于中航证券有限公司,仅供参考不构成投资建议。

证星研报解读
2026-09-22
证星研报解读
2026-09-22
证星研报解读
2026-09-22
证星研报解读
2026-09-22
证星研报解读
2026-09-22
证星研报解读
2026-09-22
证券之星资讯
2026-09-22
证券之星资讯
2026-09-22
证券之星资讯
2026-09-22




