
来源:证星公司调研
2026-09-21 19:17:27
证券之星消息,2026年9月21日金徽股份(603132)发布公告称公司于2026年9月15日接受机构调研,国泰基金邓时峰 孙朝晖、万家基金王晨曦、东财基金杨路炜、蓝石投资蔡源、东财研究所朱彤、鑫泰禾投资胡祥诚、前海开源基金何泽俊、滨利投资刘吉鹏 丁若涵、华能信托朱劲翔、咸和资产刘建刚、湘楚资产吴春永、国泰海通成中涵、上银基金徐志豪、嘉实基金钱行健、源峰基金马晓晨、星石投资邱英伦、长城基金李锴参与。
具体内容如下:
问:产能扩张期间,选矿工序能否匹配采矿整体进度?
答:公司谢家沟150万吨/年新建浮选厂已于今年8月24日顺利完成带料试车,试车效果良好、投产条件成熟。后续公司将根据整体产能规划,择机推进明昊150万吨/年浮选厂的扩建及技术升级改造工作。同时公司储备了充足的专业技术人才,拥有经验丰富、成熟稳定的矿山建设团队,可全面满足江洛矿区开发建设的各项技术需求,保障产能稳步扩张。
问:各矿区矿石品位及选矿回收率整体表现如何?
答:公司各主力矿区矿石品位整体优异,资源禀赋优势突出。其中本部矿区矿石品位约5%,杨家山矿区品位8%,东坡矿区品位略优于本部,且伴生银金属含量优势显著,附加值较高。目前公司整体选矿收率铅加锌稳定维持在185%以上,超行业平均水平,资源综合利用效率处于行业领先水平。
问:公司成本控制的核心优势是什么?后续降本增效空间如何?
答:公司核心成本优势集中于规模化生产、精细化管理和标准化环保治理三大维度。随着产能持续释放,江洛矿区等高品位矿石全面达产后,规模效应将充分凸显,进一步摊薄单位生产成本。同时公司内部运营管理、环保合规治理均已达到行业较高标准,生产运营精细化、规范化程度高,为企业持续降本增效、优化经营效益、提升整体盈利质量筑牢核心。
问:针对当前冶炼加工费阶段性倒挂现象,公司如何解读?
答:冶炼加工费阶段性倒贴是行业周期性波动的正常表现。当前行业低端、落后产能持续出清,行业供需格局逐步优化,后续冶炼加工费将逐步归合理区间。该现象也充分印证了上游优质矿产资源的稀缺性,以及冶炼环节的阶段性发展瓶颈,进一步凸显了公司上游资源型企业的核心竞争优势与长期投资价值。
问:除铅锌主业外,公司金银等多金属业务布局有哪些实质进展?
答:公司多元金属业务落地节奏清晰、增量明确。福圣矿业相关前期筹备工作已全面启动,德源矿业收购款项支付、矿权过户等核心手续正在有序推进。两处金矿黄金储量规模可观,属于优质核心增量资产,预计今年底可逐步投产释放产能。此外,东坡矿区银矿资源富集,银副产品可持续贡献营收利润。后续公司将依托本地优质金矿资源和西秦岭成矿带区位优势,持续并购优质黄金矿权,构建“铅锌银+黄金”多元业务体系,稳固长期盈利基本盘。
问:公司当前资本开支节奏如何?对后续利润释放有哪些影响?
答:2023-2025年为公司矿区整合及项目建设的资本开支高峰阶段,资金支出主要用于矿区项目建设、矿权勘探等核心领域。预计2026年及之后资本开支将有所落,现金流进一步改善。随着相应项目及探矿支出的转固,按照会计准则要求计提相应折旧、摊销,新增转固后计提的折旧摊销对新增产能带来的营收利润影响较小,随着产能持续落地、开支逐步落,公司未来将正式进入业绩加速释放的黄金周期。
金徽股份(603132)主营业务:铅、锌、银等矿产资源的勘查、开采、加工、销售。
金徽股份2026年中报显示,上半年度公司主营收入10.85亿元,同比上升37.0%;归母净利润4.09亿元,同比上升61.52%;扣非净利润4.03亿元,同比上升70.64%;其中2026年第二季度,公司单季度主营收入5.56亿元,同比上升24.01%;单季度归母净利润2.04亿元,同比上升28.01%;单季度扣非净利润2.02亿元,同比上升39.85%;负债率62.89%,财务费用7867.02万元,毛利率69.97%。
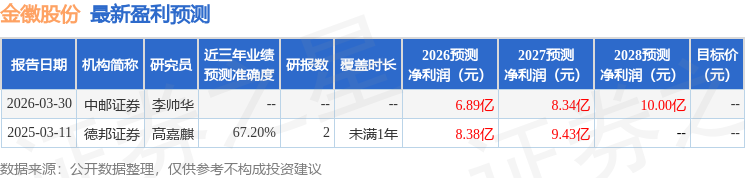
该股最近90天内共有1家机构给出评级,买入评级1家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入4706.79万,融资余额增加;融券净流入48.1万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-09-21
证星公司调研
2026-09-21
证星公司调研
2026-09-21
证星公司调研
2026-09-21
证星公司调研
2026-09-21
证星公司调研
2026-09-21
证券之星资讯
2026-09-21
证券之星资讯
2026-09-21
证券之星资讯
2026-09-21




