
来源:证星研报解读
2026-09-21 18:25:06
中邮证券有限责任公司吴文吉,徐铭婉近期对瑞联新材进行研究并发布了研究报告《进军印刷OLED终端材料,半导体材料积极推进》,首次覆盖瑞联新材给予买入评级。
瑞联新材(688550)
投资要点
显示材料板块稳健发展。显示材料板块主要涵盖了OLED升华前材料和液晶单体材料,上半年该板块实现销售收入6.2亿元,与去年同期基本持平。上半年存储芯片等关键电子元器件持续供应紧张且价格大幅上涨,终端成本压力向上游传导,面板厂商利润空间遭到挤压,普遍采取控产降价的经营策略,导致显示行业整体需求走弱,上游材料端采购节奏趋缓。显示材料板块中OLED升华前材料受益于下游应用场景持续渗透、头部面板厂商高世代产线投产放量的结构性机遇,仍保持增长趋势。未来公司将继续坚持“稳基本盘、拓增长极”的发展思路,统筹推进以下重点举措:(1)大力推动OLED高端性能材料的研发投入与市场拓展,进一步强化市场端快速响应能力,深化与下游客户的常态化沟通对接,持续优化产品结构,着力提升产品品质稳定性,以过硬的产品质量巩固客户信任与市场地位;(2)坚持存量深耕与增量拓展并重,着力提升在现有核心客户中的供应份额,不断巩固和扩大市场占有率,同时通过精细化运营与成本管控持续提升盈利水平,稳固板块基本盘。积极把握新型显示技术迭代、国产替代加速的行业机遇,深化与下游核心客户的战略合作,不断提升公司在显示材料领域的综合竞争力与市场地位。
医药板块增长新动能在加速孕育。国内重点客户业务实现突破性增长,上半年在手订单规模显著提升;重点布局的非天然氨基酸业务商业化取得明显进展,报告期内形成销售的产品数量增长迅速。管线布局方面,2026年上半年公司医药管线储备规模与质量实现双提升,报告期内新增医药管线19个,其中创新药管线16个,占比超八成,创新研发核心优势持续强化;公司整体医药管线布局日趋成熟,截至报告期末共有76个管线项目迈入临床三期及以后阶段,占全部管线总量的22%,核心项目放量潜力突出,常态化管线迭代体系,有效保障医药板块发展的持续性与成长性。原料药业务布局持续深化,截至2026年6月末,公司全资子公司瑞联制药已累计立项15个API品种,其中3个品种获得中国上市批准、1个品种获得欧盟上市批准,研发管线梯队逐步成型;完成多个品种国内注册申报、多项海外注册维护以及中国、欧盟的原料药平台建设,积极推进日本PMDA现场审计工作,原料药业务线各项工作稳步推进。未来公司将聚焦国内外新药中间体核心业务,全面提升大客户精细化服务能力,加速抢占市场份额。持续深耕非天然氨基酸、酶催化技术平台,加大市场推广力度,抢抓行业景气度修复与结构升级机遇,推动医药板块实现可持续发展。
电子新材料板块高速增长,多点突破。2026年上半年公司电子材料板块实现销售收入7,188万元,占公司营业收入的比重为8.72%,同比增长161.82%,板块呈现高速增长、多点突破的发展态势,产品盈利能力显著提升,成为公司业绩增长的核心驱动力之一。2026年上半年,全球半导体市场在AI算力与存储芯片超级周期的双重驱动下进入上行周期,国内外市场规模大幅上调;立足国家战略安全需求,半导体关键材料国产化进程加速,为国内相关材料企业开辟了巨大发展空间。从增长驱动来看,板块高速增长主要得益于:(1)半导体相关材料规模迅速扩张,收入同比增长约236%,收入占板块约60%。其中ArF光刻胶单体形成销售的产品数量同比增长58%,多款新品陆续量产供货,主力产品收入及销量均实现数倍增长;公司PSPI单体业务与日本行业头部企业达成深度战略合作,小试、中试验证通过后开始稳定批量供货且供货体量逐渐增长。除已量产产品外,还有多款PSPI材料处于研发或客户验证阶段。为把握半导体先进封装的市场机遇、深化客户合作,公司投资7,500万元建设蒲城海泰封装用光敏聚酰亚胺材料产业化项目,目前正在进行设备采购,预计2027年二季度完工,项目建成后将有效扩充公司PSPI单体产能,优化产品交付能力,有效满足核心客户对相关产品的采购需求。公司将全力推进本项目建设,保障产线按期落地投产,在本次产线顺利落地的基础上,根据市场及客户实际需求规划实施后续产能扩充计划,持续提升供货保障实力。(2)封装胶单体完成客户验证后多款产品批量导入,销量同比增长约74%,持续为板块收入贡献增量。(3)受益于半导体国产替代进程加速,国内头部光刻胶企业对公司半导体光刻胶单体材料采购需求显著增长,核心客户计划进一步提高采购份额,国内市场不断扩容,为公司的业绩弹性与长期成长提供双重支撑。
投资建议
我们预计公司2026/2027/2028年分别实现收入17/19/22亿元,分别实现归母净利润2.6/3.5/4.5亿元,首次覆盖,给予“买入”评级。
风险提示:
原材料价格波动风险;创新药研发进度不及预期风险;宏观政策及地缘政治风险等。
最新盈利预测明细如下:
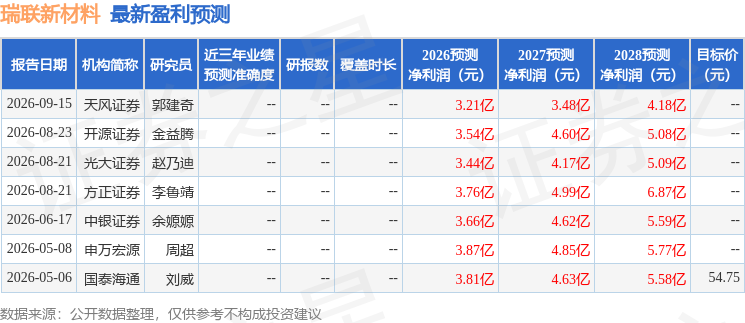
该股最近90天内共有4家机构给出评级,买入评级4家。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。

证星研报解读
2026-09-21
证星研报解读
2026-09-21
证星研报解读
2026-09-21
证星研报解读
2026-09-21
证星研报解读
2026-09-21
证星研报解读
2026-09-21
证券之星资讯
2026-09-21
证券之星资讯
2026-09-21
证券之星资讯
2026-09-21




