
来源:证星研报解读
2026-09-20 13:50:25
中航证券有限公司张超,郭念伟,宋浩田近期对航天彩虹进行研究并发布了研究报告《2026H1点评:无人机主业稳步增长,“机弹一体”打开成长空间》,给予航天彩虹买入评级。
航天彩虹(002389)
事件:公司发布2026年半年度报告,报告期内实现营业收入(8.91亿元,yoy+9.87%),归母净利润0.75亿元,同比扭亏,扣非归母净利润-1.00亿元,亏损同比扩大0.88亿元;综合毛利率(19.11%,yoy-4.04pcts),经营活动现金流净额-7.85亿元,净流出同比增加0.65亿元。
无人机业务带动收入恢复,26Q2毛利率环比改善
2026H1,公司收入增长主要得益于无人机相关产品及技术服务收入(4.82亿元,yoy+12.98%),同时功能性聚酯薄膜和光学膜收入分别增长12.45%和8.11%。尽管公司参与电科蓝天战略配售形成公允价值变动收益(2.37亿元),推动归母净利润实现扭亏,但营业成本(7.21亿元,yoy+15.64%),增幅高于收入,扣非归母净利润亏损进一步扩大。
单季度来看,26Q2公司实现营收(5.18亿元,yoy+4.39%),毛利率(22.91%,yoy-3.51pcts,qoq+9.07pcts),归母净利润-0.26亿元,上年同期为0.30亿元。我们认为,二季度毛利率环比修复,但公允价值变动收益较一季度明显减少,同时三费费用率(20.73%,yoy+7.22pcts),导致单季度利润转亏。
公司业务主要包含无人机及相关产品,以及新材料业务两方面,2026H1具体情况如下:
①无人机相关产品及技术服务方面,收入稳步增长,仍是公司核心业务。2026H1实现收入(4.82亿元,yoy+12.98%),占营业收入比例(54.10%,yoy+1.49pcts),毛利率(33.64%,yoy-5.76pcts)。我们认为,公司无人机国内外业务需求仍具支撑,但收入增长向利润增长的转化效率有所下降,后续需关注军贸产品交付及项目盈利水平。
②新材料业务方面,收入增长但盈利仍然承压。功能性聚酯薄膜毛利率降至负值,形成约0.29亿元毛亏损;光学膜实现约0.35亿元毛利润,但不足以显著改善新材料板块的整体盈利。报告期内,南洋公司实现收入2.58亿元、净利润亏损0.51亿元,东旭成实现收入1.62亿元、净利润0.13亿元。我们认为,新材料业务当前仍处于产品结构调整和盈利修复阶段,其中功能性聚酯薄膜的减亏进度将成为板块业绩改善的关键。
从公司披露的2026年度日常关联交易预计情况看,公司预计向航天科技集团内部成员单位销售产品及提供服务28.00亿元,较2025年实际发生额+50.76%。我们认为,较高的关联销售预计额度反映集团内部型号配套需求具备支撑,有望推动公司无人机业务持续放量,为后续收入增长及业绩修复奠定基础。
经营周转仍然承压,募投项目进入产业化兑现阶段
报告期内,公司三费费用率大幅提升(23.63%,yoy+7.46pcts),其中财务费用率(6.41%,yoy+5.90pcts),主要受人民币对美元汇率波动影响。同时,公司研发投入(0.94亿元,yoy+38.03%),主要系加大中小型无人机研发投入。报告期末,CH-4增强型无人机、无人倾转旋翼机、隐身无人机及低成本机载武器科研项目投资进度均超过90%;低成本机载武器产业化项目投资进度达到86.54%,目前已达到设计指标并投产,但尚未实现产品交付和收益。随着主要募投项目陆续完成,产品定型及订单交付将成为新增产能转化为业绩的关键。
现金流方面,公司销售商品、提供劳务收到的现金(8.07亿元/同比-27.61%);购买商品、接受劳务支付的现金(12.17亿元,yoy-18.68%),降幅小于销售回款降幅,同时支付给职工及为职工支付的现金(2.57亿元,yoy+21.14%),导致经营性现金流继续承压。投资活动现金流量净额-1.92亿元,净流出同比增加1.72亿元,主要系新增对外权益性投资,公司分别出资1.00亿元参股航发通航动力、出资不超过0.40亿元参与电科蓝天战略配售,并出资0.10亿元参股新疆中天火箭人工影响天气公司,相关投资主要围绕无人机动力保障、航空航天能源及低空应用场景展开,有助于公司补强无人机产业链关键环节并拓展低空应用场景,为无人机主业长期发展提供协同支撑;筹资活动现金流量净额(1.11亿元/同比+146.32%),主要系借款资金净流入增加。
其他财务数据方面,公司存货19.47亿元,较年初+24.12%,其中自制半成品及在产品10.84亿元,较年初+25.18%,占存货比例达到55.64%,反映无人机备产和在制项目投入增加。应收账款38.47亿元,较年初+7.89%,其中应收军品客户款项约34.97亿元。存货与应收账款“两金”合计57.95亿元,较年初+12.85%,占总资产比例49.91%,较年初+5.81pcts。我们认为,公司生产任务和项目投入仍具支撑,但存货、应收账款增长及销售收现率下降加大了资金占用,后续经营效率改善仍取决于产品交付、验收及回款进度。
“机弹一体”巩固核心优势,无人机主业保持增长
公司实际控制人为中国航天科技集团,控股股东为中国航天空气动力技术研究院,主要从事彩虹系列无人机及新材料产品的研发、生产和销售。
1无人机业务
公司是国内无人机系统总体研制单位,业务覆盖整机平台、导航飞控、测控链路、任务载荷、机载武器及应用服务等环节,已形成远中近程、高中低空、高低速结合的完整产品体系。成熟产品包括CH-3、CH-4、CH-5、CH-9系列无人机和CH-817单兵便携式无人机蜂群系统。
公司围绕察打一体需求,同步推进AR系列空地导弹与多类任务载荷研制,实现无人机平台、载荷和弹药的一体化设计、适配与验证。低成本机载武器产业化项目已达到设计指标并投产,公司“机弹一体”业务正由技术研制向规模交付阶段推进。
产能及市场布局方面,公司已形成北京、天津、浙江三地协同的无人机与智能弹药制造体系,其中台州、天津基地具备多型号并行批产和柔性生产能力;销售网络覆盖全球十余个国家和地区及国内二十余个省市。产品端,AR系列导弹覆盖20、45、80、100和150公斤级五类弹种,彩虹无人机平台可适配光电、雷达、电子侦察及通信中继等十余类任务设备,进一步强化公司由无人机整机供应商向无人作战体系解决方案提供商延伸的能力。
在研产品方面,公司重点布局高空高速无人机、无人倾转旋翼机、智能指控体系平台、模块化弹和空射巡飞弹,并持续开展无人协同作战、无人蜂群及智能任务规划等技术研究。在民用领域,公司以CH-3、CH-4等产品为基础,重点拓展应急管理、人工影响天气、航空物探和物流运输等低空应用场景。
2新材料业务
公司新材料业务包括功能性聚酯薄膜和光学膜,产品主要应用于工业材料、消费电子、高端显示和汽车用膜等领域。面对中低端产品同质化竞争,公司正推动业务向高端显示、新能源及特种功能材料升级,并探索新材料技术在无人机专用材料领域的协同应用。
我们认为,公司已形成以无人机整机平台为核心、任务载荷与机载武器协同发展的业务体系,“机弹一体”和全谱系产品布局构成主要竞争壁垒。随着低成本机载武器、新型无人机及智能化产品逐步进入交付阶段,公司有望由单一整机供应商进一步向无人作战体系解决方案提供商升级。
投资建议
我们认为,公司是国内无人机系统总体研制与出口的重要企业,彩虹系列无人机已实现国内装备和批量出口。具体观点如下:
①无人化、智能化作战趋势持续深化,中大型察打一体无人机及低成本精确打击装备需求有望逐步释放,公司无人机主业有望持续受益;
②公司是A股稀缺的“机弹一体”型企业,具备无人机平台、任务载荷、指控系统及机载武器一体化研制能力,正向无人作战体系解决方案提供商延伸;
③CH-4增强型、无人倾转旋翼机、隐身无人机及低成本机载武器等项目进入产业化兑现阶段,随着产品定型和订单交付,有望形成新的业务增量;
④公司海外市场基础较好,销售网络覆盖全球十余个国家和地区。随着军贸产品交付、汇率影响减弱及费用管控改善,公司收入与主营盈利有望逐步修复。
基于以上观点,我们预测公司2026、2027、2028年归母净利润分别为0.85亿元、0.93亿元、1.35亿元,EPS为0.09元、0.09元、0.14元,维持“买入”评级,当前股价对应PE分别为221倍、202倍、139倍。
风险提示
宏观政策变化、海外市场疲软、技术研发不及预期、原材料价格波动风险、汇率波动风险。
最新盈利预测明细如下:
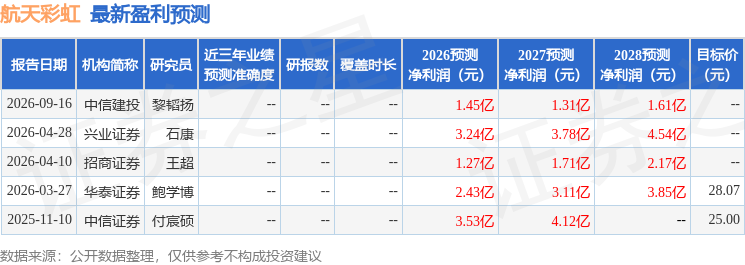
该股最近90天内共有2家机构给出评级,买入评级2家。
本文数据来源于中航证券有限公司,仅供参考不构成投资建议。
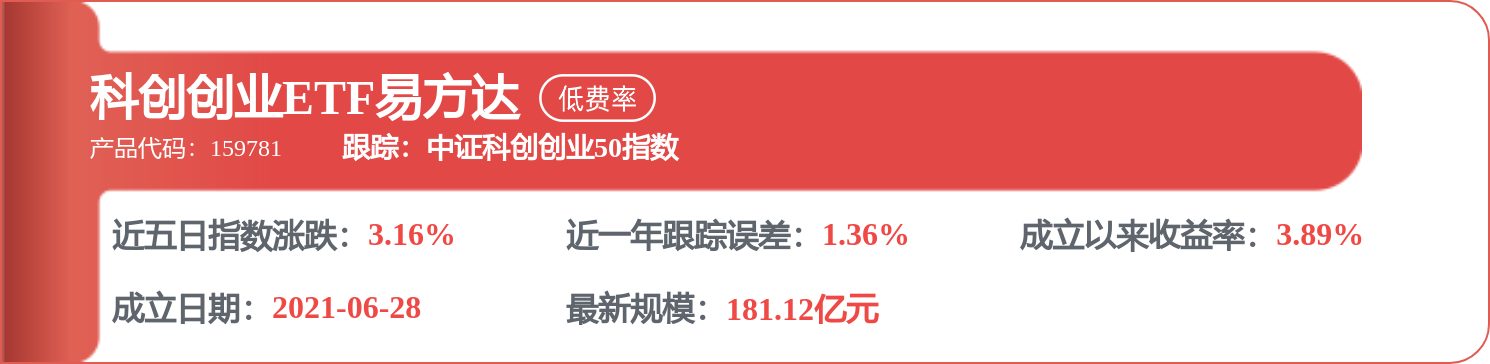
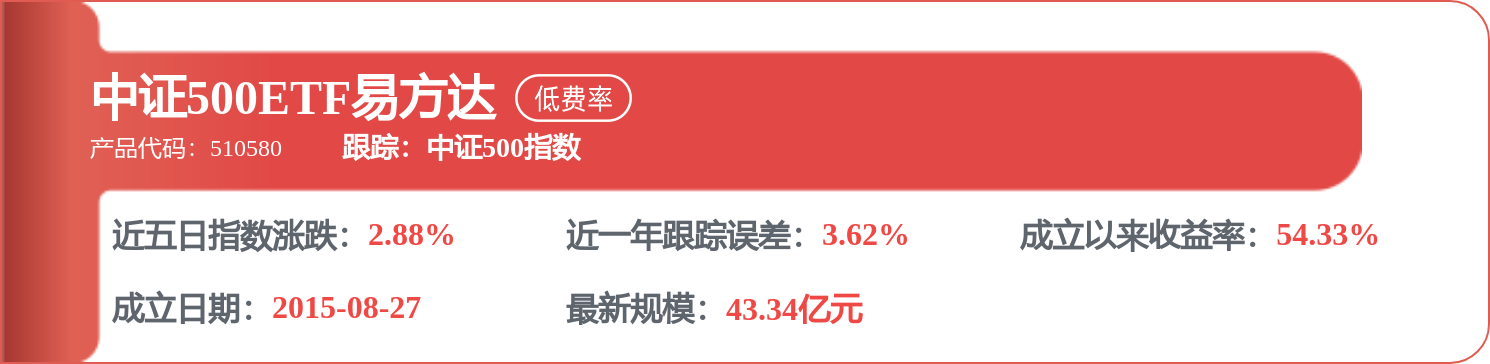
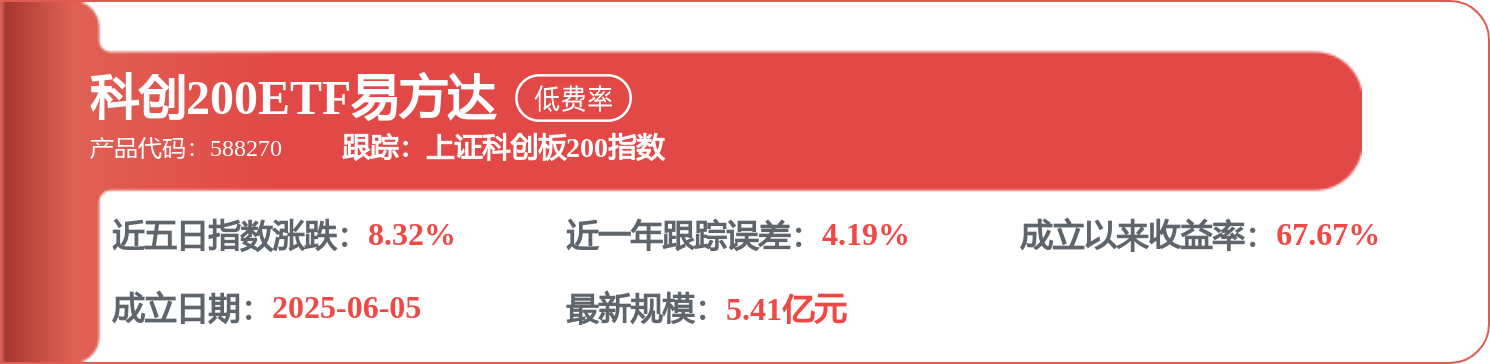
相关 ETF

证星研报解读
2026-09-20
证星研报解读
2026-09-20
证星研报解读
2026-09-20
证星研报解读
2026-09-20
证星研报解读
2026-09-20
证星研报解读
2026-09-20
证券之星资讯
2026-09-20
证券之星资讯
2026-09-20
证券之星资讯
2026-09-20




