
来源:证星研报解读
2026-09-20 13:30:36
中航证券有限公司张超,方晓明,滕明滔近期对信科移动进行研究并发布了研究报告《2026年中报点评:收入企稳回升、亏损幅度收窄,卫星互联网业务有望快速增长》,首次覆盖信科移动给予买入评级。
信科移动(688387)
【内容摘要】
事件:2026年上半年,公司营业收入(25.40亿元,+0.09%),归母净利润为(-0.34亿元,+44.57%),扣非归母净利润(-0.48亿元,+45.06%),毛利率(25.79%,-0.85pcts),净利率(-2.27%,+0.70pcts)。
公司系央企控股上市公司,移动通信行业的国家队
公司是从事移动通信国际标准制定、核心技术研发和产业化的央企控股高新技术企业,公司控股股东与实际控制人为中国信科集团。公司由大唐移动通信设备有限公司与武汉虹信通信技术有限责任公司联合重组而成,2022年9月在科创板上市,下辖大唐移动、武汉信科、武汉虹信发展等多家子公司。
公司以自主研发的移动通信核心技术为基础,以空天地一体化移动通信网络设备和技术服务为载体,为客户提供包含硬件、软件、网络运维和优化服务在内的移动通信系统解决方案。同时,公司积极赋能千行百业无线应用数智化转型升级,重点聚焦能源、交通、教育、水利、政企等领域,为客户提供移动通信产品和数智化解决方案。
收入企稳回升,净利润亏损幅度显著收窄
2026年上半年,公司营业收入(25.40亿元,+0.09%)同比增速转正,实现企稳回升,归母净利润为(-0.34亿元,+44.57%)和扣非归母净利润(-0.48亿元,+45.06%)均较上年同期显著增长,亏损幅度显著收窄。毛利率(25.79%,-0.85pcts)保持平稳,净利率(-2.27%,+0.70pcts)稳中有升。我们认为,公司上半年收入与净利润的边际改善,主要系在实控人中国信科集团的赋能下,公司持续深耕国内运营商市场、拓展行业应用与专网设备、抢抓卫星互联网等新增长点,并通过降本增效着力减亏所致。
分季度看,2026Q1公司营业收入(7.62亿元,-6.56%)同比下降,归母净利润(-1.28亿元,+18.01%)和扣非归母净利润(-1.39亿元,+16.27%)同比增长;2026Q2公司营业收入(17.80亿元,+3.24%)同比增长,归母净利润(0.94亿元,-0.66%)小幅减少,扣非归母净利润(0.91亿元,+15.68%)持续增长。我们判断,公司Q2收入增速已由负转正,扣非归母净利润连续两个季度实现同比增长,反映出公司的减亏节奏已由被动跟随行业收缩,逐步转向主动的结构优化与经营效率改善。
组织人效持续改善,研发强度仍维持在较高水平
费用方面,2026年上半年,公司三费费用率(7.99%,+0.30pcts)有所提升,主要系汇兑损失增加导致财务费用(-334.54万元,较去年同期增长1095.39万元)增加,由于财务费用基数较小,财务费用率(-0.13%,+0.43pcts)提升较大。销售费用(1.35亿元,-1.42%)和管理费用(0.71亿元,-1.56%)则稳中有降,带动销售费用率(5.32%,-0.08pcts)和管理费用率(2.80%,-0.05pcts)降低,体现出公司组织人效持续改善。
研发投入方面,2026年上半年公司研发投入金额(5.39亿元,-5.32%)及其占营业收入比重(21.21%,-1.21pcts)仍处于较高水平,公司所处行业研发投入大、研发周期长,公司利润受到一定压制。报告期内,公司在技术预研方面,深耕星地融合、超维度天线、内生智能、高精度定位等核心技术方向,搭建6G技术验证平台,完成第二代超大规模AAU、云化基站研发交付,落地U6G示范站、分布式MIMO验证环境,备战IMT-20306G技术试验。产品开发方面,地面移动通信产品聚焦5G-A通感一体、大上行等方向迭代产品,4.9GHz、毫米波相关基站开展规模试验,绿色基站天线完成开发量产;卫星互联网产品方面,二代通信载荷样机在轨稳定运行。我们判断,高强度的研发投入虽短期压制利润,但为公司构筑了通信标准、核心专利与产业化能力的技术壁垒,是后续扭亏与长期成长的基础。
经营性现金流阶段性降低,存货和应收账款处于较高水平
2026年上半年,公司经营活动现金流量净额(-1.94亿元,-131.47%)降低,主要系公司销售回款下降。我们判断,这主要与通信设备行业收入确认及回款集中于下半年的季节性特征有关(2025年全年公司经营现金流净额为5.98亿元),上半年现金流为负属阶段性现象。随着下半年订单回款,全年经营性现金流有望回正。
2026年上半年,公司存货(14.69亿元,-1.10%)和应收账款(57.99亿元,+14.60%)处于较高水平,两者占营业收入的比例仍较高。我们认为,公司两金较高主要系业务结构影响,公司客户主要为通信运营商等大型国企,项目周期长、回款慢,资金占用较多所致。
公司报告期内的业务进展情况
公司主营业务为系统设备、移动通信网络设备(天馈设备、室分设备等)、移动通信技术服务(一体化服务、网络运维服务)以及行业应用,并前瞻布局5G-A、6G与卫星互联网,构建空天地一体化移动通信体系。客户主要为通信运营商等大型国企。报告期内,公司四大业务的阶段性进展如下:
1、系统设备业务
主设备方面,国内运营商市场份额稳步提升。中国移动、中国电信5G八期集采份额较七期分别提升13%、16%;获得武汉中国移动低空试验网独家落地份额;海外业务成功锁定印尼重点项目订单。卫星互联网方面,持续完善空间段、地面段、应用段产品解决方案,载荷市场份额保持领先;报告期内所有在轨卫星通信载荷运行正常。
2、天馈室分及配套业务
国内市场方面,集采、省采市场均稳居行业前二,省采框架订单金额同比提升28%,卫星天线等4款新产品实现增量收入。国际市场方面,天馈业务实现国际头部电信运营商突破,室分产品在南美市场新增多家客户。
3、服务业务
国内市场方面,夯实运营商核心业务,中标多个项目;智网产品能力持续迭代并实现增量收入;卫星互联网系统测试服务和专业维护服务项目突破重点客户。国际市场方面,成功突破东南亚、南美市场。
4、行业应用及其他
兵团运营方面,成立多个兵团,搭建兵团运营机制。能源兵团新增2家行业生态伙伴,开拓市场亿元商机;交通兵团保障5G-R试验线的稳定运行,为规模组网阶段的市场拓展奠定基础;企通兵团保障重点客户关键项目的产品交付;教育兵团完成十三届“信科赛”省赛,覆盖全国31个省份700余所高校,新增院校60所。仪器仪表方面,实现SGS机卡一致性测试系统落单及ecall首单落地。
定增投向卫星互联网与6G,申请已获国资委批复
2026年4月,公司发布2026年度向特定对象发行A股股票预案,拟募集资金总额不超过70亿元,投向卫星互联网和6G。
在卫星互联网领域,公司已形成覆盖卫星载荷、核心网、信关站、终端等产品技术能力,是国内卫星互联网重大工程的重要参与力量。其中,载荷软件在国内巨型低轨星座中占据核心主导地位,载荷硬件产品已签订规模合同,核心网首次实现商用落地,终端类产品成功完成多用户模拟器商用部署;产业化落地方面,公司支撑了卫星互联网技术试验卫星和规模组网星的成功发射,并突破千帆星座卫星终端市场。本次募投项目投向卫星互联网方向,旨在加速星载核心设备、天线系统、核心网及终端的研制迭代与在轨验证,提升卫星互联网产品成熟度与规模化交付能力。
在6G领域,公司已提前布局6G关键技术研究,聚焦星地融合、超维度天线、分布式智治网络、内生智能、通信感知一体化五大方向,累计推进21项关键技术预研。根据ITU和3GPP规划,6G首个标准版本预计于2029年前后冻结,2030年左右启动商用部署,当前正值6G标准制定与关键技术攻关的决定性窗口期。本次募投项目投向6G方向,旨在将公司前期技术预研成果向产品化、平台化推进,开展6G全系列通信产品样机研制与测试验证,为公司从5G向6G平滑演进奠定技术基础。
8月27日,公司公告,国务院国资委已原则同意公司本次向特定对象发行A股股票的总体方案。我们判断,随着国网星座、千帆星座等卫星互联网星座进入密集建设期,叠加募投项目的持续推进,卫星互联网业务有望成为支撑公司收入快速增长的重要板块。
盈利预测与投资建议:
由于公司中报未披露各业务的具体收入和毛利率,故参考公司历年年报中各业务的收入和毛利率,对公司未来三年各业务板块进行预测,如下表所示:
如上表所示,移动通信技术服务主要是面向通信运营商的技术服务,包括移动通信一体化服务和移动通信网络运维服务;移动通信网络设备包括天馈设备、室分设备、行业专网设备及其他,天馈设备和室分设备的客户主要是通信运营商,行业专网设备主要面向能源、交通等领域的政企客户;系统设备包括面向运营商的4/5G组网设备和卫星互联网产品。因此,从客户的角度来看,公司当前业务可分为面向通信运营商的移动通信业务、面向政企客户的行业专网设备业务和卫星互联网业务。
整体来看,当前国内5G网络建设进入成熟平稳阶段,运营商投资重心向算力、AI及数字化转型倾斜,传统通信设备市场需求增长放缓,行业竞争加剧,但是随着通信运营商持续拓展卫星互联网等新兴市场,预计公司移动通信业务增速有望改善,毛利率下行趋势减缓;行业专网设备业务是公司近年来收入增速较快的一项业务,公司在能源、交通等市场保持较高的市占率,预计行业专网设备业务仍将是公司短期内的收入增长点;公司深度参与卫星互联网建设,支撑了技术试验卫星和规模组网星的成功发射,同时突破千帆星座卫星终端市场,公司卫星互联网业务目前已形成一定销售规模,随着国内两大星座的快速组网和商业化应用,预计公司卫星互联网业务将进入快速增长阶段,驱动公司整体实现盈亏平衡。
基于以上观点,我们对公司的投资建议如下:
1、公司是A股稀缺的天地一体通信全栈布局标的,在5G/5G-A、6G、卫星互联网领域具备技术壁垒和产业化优势;
2、从财报表现来看,公司2026年上半年,收入企稳回升,亏损幅度显著收窄,公司正快速向盈亏平衡靠拢;
3、从定增的募投方向来看,随着募投方案落地,公司在卫星互联网和6G领域的技术优势有望持续巩固,并在后续逐步形成产业化能力,引领公司在中长期实现跨越式发展。
我们预计公司2026-2028年的营业收入分别为65.17亿元、74.70亿元和89.39亿元,归母净利润分别为-0.63亿元、1.25亿元及3.69亿元,EPS分别为-0.02元、0.04元、0.11元。首次覆盖,给予“买入”评级。
风险提示
卫星互联网产业发展及发射建设节奏不及预期,相关收入兑现低于预期;6G及卫星互联网募投项目进度不及预期;行业竞争加剧导致产品毛利率及盈利能力下滑;应收账款体量较大带来的减值风险。
证券之星数据中心根据近三年发布的研报数据计算,东北证券韩金呈研究员团队对该股研究较为深入,近三年预测准确度均值为17.51%,其预测2026年度归属净利润为盈利7700万,根据现价换算的预测PE为635。
最新盈利预测明细如下:
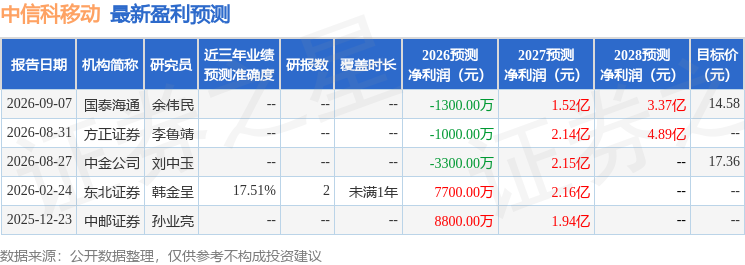
该股最近90天内共有3家机构给出评级,买入评级2家,增持评级1家;过去90天内机构目标均价为15.97。
本文数据来源于中航证券有限公司,仅供参考不构成投资建议。

证星研报解读
2026-09-20
证星研报解读
2026-09-20
证星研报解读
2026-09-20
证星研报解读
2026-09-20
证星研报解读
2026-09-20
证星研报解读
2026-09-20
证券之星资讯
2026-09-20
证券之星资讯
2026-09-20
证券之星资讯
2026-09-20




