
来源:证星公司调研
2026-09-18 20:08:15
证券之星消息,2026年9月18日兰生股份(600826)发布公告称公司于2026年9月16日召开业绩说明会。
具体内容如下:
问:公司上半年经营情况
答:二、问纪要
1、问公司拥有工博会、世界人工智能大会、上海马拉松等优质IP,后续计划如何放大核心IP的衍生收益?
在I科技领域,公司将依托世界人工智能大会,向市场化、生态化转型,构建“4+365”全生命周期运营体系,孵化五大生态子品牌WIC UP!、WIC Future Tech、WIC CONNECT、WIC Young和I GRVITY,力争将威客引力公司培育成为领先的I产业生态服务商;在体育赛事方面,持续办好“三上”赛事,推动上海马拉松加入世界马拉松大满贯,加快构建全链条体育产业体系。此外,推动工博会等IP专业化、品牌化、资本化运作,通过品牌授权、模式输出、联合运营等方式,最大化品牌价值。
问公司聚焦I科技展会、体育赛事赛道,请问海外会展业务后续拓展有什么规划?
香港公司自成立以来,积极发挥战略支点作用,拓展境外资源链接网络。目前已与6个国家和地区的112家政府机构、行业协会、场馆运营商及企业建立联系,初步构建覆盖东南亚及亚太主要会展市场的合作网络,并先后参与支持WIC新加坡IMX论坛、2026 WIC UP!全球年终盛会、WIC CONNECT香港活动等品牌境外活动落地,为公司链接国际资源、推动品牌出海提供平台支撑。公司举办的“2026哈萨克斯坦广印展”,是中亚首个广告标识及数字印刷专业展。公司全新打造自主的海外展会品牌东南亚(泰国)智能制造展览会(IME2026)在泰国曼谷落地,标志着公司正式进军海外市场。未来,香港公司将构建海外结算中心、海外投资中心、海外运营中心三大核心功能。
问上马今年第二阶段评估,请问去年WMM反馈的12项改进意见是否全部整改完?对标大满贯赛事,公司目前在Title冠名赞助商方面是否有国际品牌洽谈进展?除耐克外是否计划引入国际国际饮料,国际著名汽车品牌,金融保险等大公司。请问Q3公司是否会进一步压缩权益类敞口?H2公允价值变动损益预计收窄到什么区间?是否有对冲或止损安排来锁定下半年利润?如何评估它布斯全年承诺完成概率?对H2投资收益有多大?
2026上海马拉松目前仍在积极筹备中,公司及赛事运营团队正有序推进各项准备工作,力争通过第二阶段评估,加入世界马拉松大满贯,这对赞助商的合作将发挥积极作用。公司将及时关注证券市场变化,在时机合适、投资风险可控且不影响公司正常经营的情况下,对存量金融资产结构进行适时适量的调整。2026 TOPS它博会展览面积10万平方米,接待观众33万人次,业务增长情况良好。
问公司上半年归母净利润同比骤降69.48,且近期股价连续3日遭主力资金减仓。作为中小股东,我们非常关心公司的市值管理。请问公司计划如何通过更透明的信息披露(如体育赛事业务订单落地情况),向市场传递经营改善的积极信号?此外,结合公司“231”战略,未来在投资者关系管理上是否有更频繁的沟通计划?
公司持续践行“以投资者为本”理念,策划、组织、参与各类投资者交流活动,包括券商策略会、路演、专场业绩说明会及走进上市公司等。通过多场次业绩说明会,以直播、转播、文字互动等形式,主动阐释公司“2+3+1”战略及重点项目运营情况。“我是股东·走进上市公司”活动以实地调研、高管对话及深度交流等形式,和与会股东展开深入互动交流。结合公司会展主业的资源优势,组织“走进展会现场”的沉浸式投关活动,在“它博会”“低空经济博览会”“工博会”等重大展会项目期间,邀请投资者实地调研。未来,公司将积极保持与投资者的沟通交流,传递公司发展战略、经营情况。
问公司上半年营收下滑3.11,其中展馆运营收入大幅下降25.15。请问管理层将采取哪些具体举措来稳住展馆运营与会展组织这两大核心主业的利润基本盘?另外,公司寄予厚望的体育赛事业务(如“上马”等),目前距离真正成为支撑公司跨越发展的“第二增长曲线”还有多远?
受市场环境影响,及主办公司业务调整等因素影响,公司展馆出租水平有所下降,但公司正围绕展馆场地租赁、现场运营和配套服务开展市场拓展,持续优化项目结构和客户服务,并以上海世博展览馆为核心推进“1+N”展馆运营布局。同时,公司创新打造“STTIONX·喵生博物馆”特展项目,希望通过引入多元活动内容,进一步拓展展馆非传统展览业务,提升场馆空间的综合利用水平。会展组织方面,公司持续推进会展项目专业化、品牌化和国际化运营,围绕服务国家战略、促进产业发展和满足市场需求,做强重点品牌项目,培育专业展会和新兴项目。体育板块作为公司未来发展的重要赛道之一,将以上马加入大满贯为契机,加快构建全链条体育产业体系,拓展体育场馆运营、体育展会、数字体育、体育旅游等业务。
问财报显示,公司上半年经营活动现金流由正转负(-8111万元),且综合毛利率同比下滑了7.32个百分点。请问毛利率的大幅下降主要是受哪些成本因素拖累?同时,期末货币资金较期初骤降49.19,大量资金转向购买理财,请问这是否意味着公司短期内缺乏高报的实体投资项目?
随着会展行业竞争持续加剧,上半年公司展馆运营业务承接的展会数量同比减少,展馆出租率相应下滑;会展组织业务中个别展会项目面临较大竞争压力,实际运营效果未达预期,收益贡献有所减弱,导致综合毛利率同比下降。期末货币资金较期初骤降的主要原因是2025年末理财类产品集中赎导致货币资金余额较大,公司货币资金情况总体较为平稳。
问公司上半年销售费用同比大增31.95,但展馆运营收入却大幅下滑。请问在行业竞争加剧、项目质量比拼提升的背景下,公司如何确保营销投入能转化为实际的营收和利润?另外,公司正积极布局国际化(如香港子公司及海外展会),这些出海项目预计何时能为公司贡献实质性的业绩增量?
公司业务涵盖展览组织、展馆运营、体育赛事、会展服务等,虽然展馆运营收入短期出现下滑,但公司将通过战略聚焦、数据驱动、资源协同等举措,进一步夯实业务基础,提升项目能级。国际化方面,香港公司自成立以来,已与6个国家和地区的112家政府机构、行业协会、场馆运营商及企业建立联系,初步构建覆盖东南亚及亚太主要会展市场的合作网络,为公司链接国际资源、推动品牌出海提供平台支撑,为将来的业务增长奠定基础。
问公司2025年度现金分红比例高达66.70,但2026年上半年归母净利润骤降近七成。在核心主业盈利能力明显承压、扣非净利润大幅下滑的背景下,独立董事层面是如何权衡“高比例分红承诺”与“公司核心业务盈利能力承压”之间的平衡的?这种高分红政策在未来两年的可持续性是否有充分保障?
公司上半年的经营业绩虽然承压,但纵观全年,各项业务还是具备较强的稳定性,且公司未分配利润及现金流相对充沛,具备可持续分红的条件。公司高度重视投资者报,已连续多年现金分红比例超50%,制定并披露了《公司未来三年股东报规划(2025—2027年)》,明确规划期内每年以现金方式分配的利润原则上不低于当年实现的可分配利润的50%,公司2025年度现金分红比例为66.70%,2026年中期分红比例为83.36%,且已完成实施派发。
兰生股份(600826)主营业务:会展。
兰生股份2026年中报显示,上半年度公司主营收入5.36亿元,同比下降3.11%;归母净利润1737.59万元,同比下降69.48%;扣非净利润2766.06万元,同比下降54.95%;其中2026年第二季度,公司单季度主营收入2.92亿元,同比下降9.28%;单季度归母净利润3062.04万元,同比下降62.44%;单季度扣非净利润3651.41万元,同比下降43.34%;负债率20.63%,投资收益5729.46万元,财务费用385.54万元,毛利率26.81%。
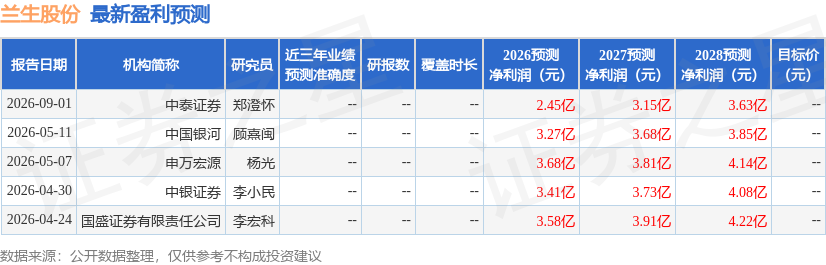
该股最近90天内共有2家机构给出评级,买入评级1家,增持评级1家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1370.83万,融资余额减少;融券净流出5.49万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-09-18
证星公司调研
2026-09-18
证星公司调研
2026-09-18
证星公司调研
2026-09-18
证星公司调研
2026-09-18
证星公司调研
2026-09-18
证券之星资讯
2026-09-18
证券之星资讯
2026-09-18
证券之星资讯
2026-09-18




