
来源:证券之星港美股
2026-09-18 14:40:29
摩根士丹利发布研报称,国泰航空(00293.HK)8月客运业务在高基数下趋正常化,货运业务则具韧性;该行认为偏高的航空燃油价格仍是国泰短期盈利主要阻力。该行维持国泰“增持”评级,目标价16.9港元。
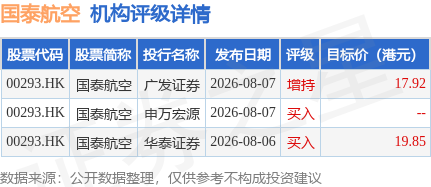
投行对该股的评级以买入为主,近90天内共有2家投行给出买入评级,近90天的目标均价为18.89港元。广发证券最新一份研报给予国泰航空增持评级,目标价17.92港元。
机构评级详情见下表:
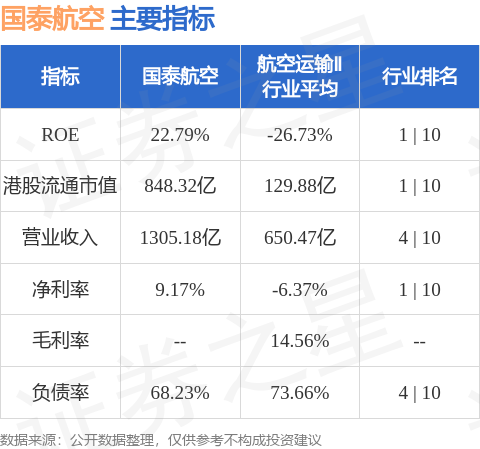
国泰航空港股市值848.32亿港元,在航空运输Ⅱ行业中排名第1。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证券时报网
2026-09-18
证券之星港美股
2026-09-18
证券之星港美股
2026-09-18
证券之星港美股
2026-09-18
证券之星港美股
2026-09-18
证券之星港美股
2026-09-18
证券之星资讯
2026-09-18
证券之星资讯
2026-09-18
证券之星资讯
2026-09-18




