
来源:证星公司调研
2026-09-16 21:09:55
证券之星消息,2026年9月16日利元亨(688499)发布公告称公司于2026年9月15日召开业绩说明会,投资者 参与。
具体内容如下:
问:2026H1公司研发费用接近2亿元,同比增长26.5%,研发费用率达10%,请公司研发的重心方向是什么?
答:2026年上半年公司研发费用为1.98亿元,同比增长26.52%,占营收比例10.09%,主要围绕固态电池成套设备、TGV玻璃激光穿孔设备、工业I智能工厂、精密检测装备等核心方向持续推进。其中固态电池领域已打通干法电极制备、电解质转印、胶框叠片、温等静压致密化、高压化成分容全流程工艺设备链路,产品可适配多体系固态电池技术路线,并获得两家头部电池客户的固态电池关键机型及中试线订单。此外,消费锂电领域公司已切入前段核心工艺(涂布、辊压、干燥等),重点研发适配新工艺的新型前段专机。
问题二当前固态电池设备商卡位的关键是什么?
公司的判断是三条。第一,能不能把电池厂的工艺诀窍转化成设备控制系统里的算法,变成稳定可执行的工艺包。谁手里实战数据多,谁的护城河就深。第二,核心控制和集成能力攥在自己手里,伺服液压协同、洁净密封、闭环控制算法这些,决定设备能不能“会压”。第三,跟头部电芯厂绑得紧不紧,设备必须泡在真实工艺问题里才能迭代。利元亨能走在前面,就是因为我们跟客户形成了联合开发,他们的工艺痛点我们第一时间就能转成设备方案。
问题三毛利率趋势及改善路径是什么?
上半年毛利率为24.4%,与一季度基本持平。公司将努力提升毛利率水平,主要通过以下路径实现一是技术积累与平台化能力,依托研发架构提升设备标准化、模块化水平,缩短项目周期,上半年公司维持稳定的研发资源投入,上半年研发投入1.98亿元,同比增长26.52%,占营收比例10.09%,为技术迭代与平台化建设提供支撑;二是持续降本增效,完善项目全周期成本管控体系,优化低效订单结构,依托集中采购、组织架构精简及人均产值考核实现刚性控费;三是海外业务拓展,完善本地化交付服务体系,提升海外订单转化效率。
问题四公司固态电池设备在同行业有没有优势?公司市值53亿,是否会被举牌的可能?
尊敬的投资者您好!固态电池设备方面,公司已打通干法电极、电解质转印、等静压、高压化成分容等关键环节,可适配硫化物、氧化物、聚合物、卤化物多体系路线。温等静压设备已达量产交付标准,向头部车企交付的全固态整线项目已完成阶段性验收,另获两家头部客户关键机型及中试线订单,目前在厂内装配。公司在固态电池设备领域具备先发卡位和细分环节领先优势,当前正由客户验证向小规模交付推进。
公司股权结构清晰稳定,若后续发生达到信息披露标准的相关事项,公司将严格按照监管要求及时公告。未来,公司将以提升盈利质量为核心,持续优化订单结构,强化成本管控,持续强化应收账款与存货管理,进一步改善经营性现金流,加速新业务放量。同时公司将加强与中小投资者及资本市场的沟通,客观传递公司经营现状、技术创新成果与业务进展,公司管理层将勤勉履职,全力以赴做好生产经营,力争以持续改善的经营业绩馈广大股东的信任。
利元亨(688499)主营业务:高端智能制造装备的研发、生产及销售。
利元亨2026年中报显示,上半年度公司主营收入19.6亿元,同比上升28.18%;归母净利润3895.01万元,同比上升16.58%;扣非净利润3768.47万元,同比上升33.11%;其中2026年第二季度,公司单季度主营收入10.85亿元,同比上升33.23%;单季度归母净利润2007.27万元,同比下降2.51%;单季度扣非净利润1913.27万元,同比上升6.37%;负债率72.21%,投资收益227.55万元,财务费用2053.65万元,毛利率24.4%。
该股最近90天内共有3家机构给出评级,买入评级1家,增持评级2家。
以下是详细的盈利预测信息:
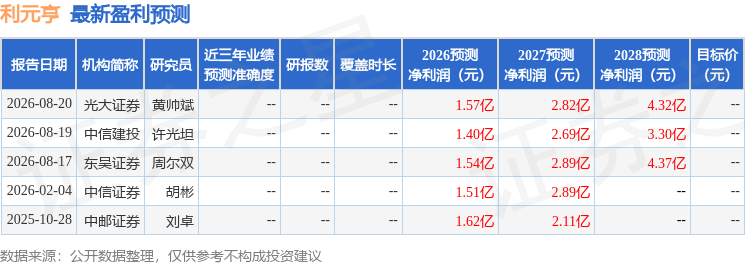
融资融券数据显示该股近3个月融资净流出1.08亿,融资余额减少;融券净流出3.06万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证券之星公告
2026-09-16
证星公司调研
2026-09-16
证星公司调研
2026-09-16
证星公司调研
2026-09-16
证星公司调研
2026-09-16
证星公司调研
2026-09-16
证券之星资讯
2026-09-16
证券之星资讯
2026-09-16
证券之星资讯
2026-09-16




