
来源:证星公司调研
2026-09-15 22:29:28
证券之星消息,2026年9月15日蜂助手(301382)发布公告称公司于2026年9月15日召开业绩说明会。
具体内容如下:
投资者提出的问题及公司回复情况
公司就投资者在本次说明会中提出的问题进行了回复:
1、公司对于算力项目的利润水平有什么展望?
尊敬的投资者,您好。鉴于合同尚未正式交付,当前利润区间仅按行业均值及审慎原则估算,不代表最终业绩。公司具备显著的利润增厚潜力:对内,通过供应商全链路协作严控硬件成本;对外,发挥运营商背景优势,精细化管控机房与能耗支出,力保项目净利率高于行业平均。未来,在确保高端服务器采购成本低于行业平均值的基础上,随着算力服务租金上行,将推动公司未来算力租赁项目的利润率水平进一步提升,长期保持同业领先水平。
2、公司未来在 Token运营上相比于同行有什么竞争优势?
尊敬的投资者,您好。Token生态将会是公司重点拓展的业态方向,公司目前已有相关业态规划。在技术上,公司持续推进相关的算力调度、算力优化、算力服务器异构计算等技术的储备与合作。同时,公司已经自研MaaS系统作为 Token运营的核心支撑,通过聚合主流 AI大模型、建立统一的 Token换算规则与专属计费标准,搭建起成熟的 Token套餐管理体系,目前已在 C端蜂助手 App推出相关 Token套餐产品。
在客户资源与运营能力上,公司数字商品业态积累了丰富的运营商、互联网大厂、各类 B端客户的客情和渠道资源以及相应的产品运营能力,在 AI浪潮下,公司有能力和先机实现相应资源、运营能力在 Token套餐生态复用,深度参与运营商、互联网大厂Token运营中。
在 Token运营的业态上,公司与模型厂商将进一步探索合作业态,包括模型代理运营、高性能算力服务与 Token分成业态等方向。
3、公司在高端服务器供应链上有什么核心竞争力?
尊敬的投资者,您好。公司在对高端服务器供应链路全方位穿透和确认的基础上,通过与供应商形成全方位的资源协同、以及组网、维护、残值运营等环节的利益分享机制,确保交付链路顺畅和稳定,以及服务器采购成本的可控。同时公司将与高端服务器供应商合作完成服务器组网交付、维护等工作,加深与供应商的全方位合作。
4、董秘您好,雅安服务器采购股东大会 8月 20日审议通过,采购协议约定 5个工作日支付 30%预付款,请问预付款目前是否支付?融资租赁、银行授信进展到什么阶段?第一批服务器计划 11? 12月交付,是否存在延期风险?请明确详细回复,谢谢。
尊敬的投资者,您好。高性能服务器算力服务交付,计划将会分为四个批次进行交付,分批次开始确认收入,其中第一批次将在合同签署后 3个月内(预计 11月至 12月间)完成交付,后续每间隔约 3周完成下一批次交付。公司正在履行采购协议的各项约定,进展情况若达到信息披露标准,公司将严格按照监管要求及时履行信息披露义务。感谢您的关注!
5、公司经营现金流出现较大净流出,资产负债率上升。主要原因是新业务投入、备货还是回款问题?公司将如何改善现金流和负债结构?
尊敬的投资者,您好。受复杂多变的行业竞争环境影响,近两年数字商品业务市场竞争程度不断增加、叠加上游采购成本波动、采购周期与回款周期存在时间差异,使得该业务经营现金流阶段性承压。公司现有三个业务板块,每个板块对现金流的影响不同。数字商品的综合运营板块占用现金流较重;而物联网流量运营和解决方案,以及云终端技术和算力运营板块对资金的占用则相对较少。随着物联网流量运营和解决方案板块,以及云终端技术和算力运营板块收入的增长,两个板块收入占总收入比重的不断增加,公司的整体现金流将得到显著改善。感谢您对本公司的关注。
6、公司上半年营收实现较快增长,但净利润增速明显偏低。利润增速与收入增速不匹配的原因是什么?全年盈利能力能否改善?
尊敬的投资者,您好。公司的三大板块业务中,不同业务板块的盈利能力存在较大差异。受复杂多变的行业竞争环境影响,近两年数字商品业务市场竞争程度不断增加,公司凭借质量、规模、服务等优势,市场份额不断扩大,行业集中度进一步提升,市占率在逐步提升。公司本着互惠互利的经营策略,对上下游进行了较大幅度的让利,该板块业务毛利率有所下降。面对激烈的市场竞争,接下来公司除了加大物联网板块及云终端技术与算力运营板块投入,提高公司核心竞争力,也将通过各种内部挖潜等手段,继续深耕主营业务市场,持续优化业务结构,结合提升供应链议价能力,以实现净利润与营收同步增加,公司实际经营业绩以巨潮资讯网披露的定期报告及临时公告为准。感谢您对本公司的关注。
7、公司在云终端和算力业务上加速布局。目前的商业落地进展、客户拓展和订单情况如何?预计何时形成规模化收入贡献?
尊敬的投资者,您好。云终端业务方面,主要布局在游戏挂机和社媒营销场景。其中游戏挂机场景,已经与知名游戏公司如贪玩等公司建立稳定合作,月新增云终端 1万路以上。社媒营销场景,已经和国内头部电商公司、头部银行金融机构建立稳定合作,月新增云终端 2000 路以上。同时,公司还在积极拓展云终端业务的“出海”应用,配合国家监管部门做规模化落地测试。算力业务方面,同步布局高性能服务器的算力服务和国产服务器的算力服务。其中高性能服务器的算力服务,已经和国内大型互联网公司建立合作,并将于四季度开始分批交付,订单额约46.08 亿元。未来公司高性能服务器的算力服务,将依托于现有运营商、互联网公司、模型公司等客户的合作关系,持续拓展、服务互联网大厂、大型云厂商、大模型企业等头部客户,目前公司已在推进多个意向客户高端算力集群服务合作项目;在国产服务器算力服务方面,目前签约订单已超 5亿元,同时在推进新意向订单的落地,后续有望带来业务规模提升。
与算力相关的 Token 生态将会是公司接下来重点拓展的业态方向,公司目前已有相关业态规划。在技术上,公司持续推进相关的算力调度、算力优化、算力服务器异构计算等技术的储备与合作。同时,公司已经自研MaaS系统作为 Token运营的核心支撑,通过聚合主流 AI大模型、建立统一的 Token换算规则与专属计费标准,搭建起成熟的 Token 套餐管理体系,目前已在 C端蜂助手 App推出相关 Token套餐产品。
8、尊敬的公司领导,我的问题是 1、雅安项目融资租赁/银行授信融资进展情况,融资租赁/银行授信是否已经落地?2、30%采购预付款是否已经支付?3、首批服务器 11? 12月交付时间是否会变动?
尊敬的投资者,您好。高性能服务器算力服务交付,计划将会分为四个批次进行交付,分批次开始确认收入,其中第一批次将在合同签署后 3个月内(预计 11月至 12月间)完成交付,后续每间隔约 3周完成下一批次交付。公司正在履行采购协议的各项约定,进展情况若达到信息披露标准,公司将严格按照监管要求及时履行信息披露义务。感谢您的关注!
9、数字商品、物联网、云终端和算力三大业务板块上半年表现如何?各自的收入占比、毛利率和盈利贡献怎样?
尊敬的投资者,您好。上半年,数字商品、物联网板块收入较上年同期均实现大幅增长。其中数字商品收入占比 88%,毛利率 12%;物联网业务收入占比 11%,毛利率 58.6%,云终端技术和算力运营收入占比尚未达到 10%以上,未达到单独列报披露标准,因此半年报中暂未单独披露该项细分业务数据。公司将结合算力建设及服务的落地,持续投入资源推动云终端技术业务落地,培育新的业绩增长点,云终端技术赋能 AI应用生态的相关业务短期内不会对公司总体经营业绩、产品结构产生重大影响。感谢您对本公司的关注。
10、公司应收账款有所上升。回款质量和减值风险如何?中报不进行利润分配,未来分红政策有何规划?
尊敬的投资者,您好。公司应收账款规模有所上升,主要系业务规模扩张带来的增长。公司持续强化客户信用管理与回款跟踪机制,应收账款回款整体保持稳定。公司遵循《企业会计准则》的规定,规范计提相关应收账款减值准备,以客观、公允地反映公司资产价值、财务状况及经营成果。公司始终重视股东回报,将在兼顾业务持续发展的基础上,严格按照公司章程及分红政策,统筹考虑利润分配方案,后续如涉及分红相关事项,公司将严格按照监管要求及时履行审批程序及信息披露义务。感谢您对本公司的关注。
蜂助手(301382)主营业务:数字商品的综合运营服务,主要为移动互联网相关场景客户提供移动互联网数字商品聚合运营、融合运营、分发运营等综合运营服务,为物联网相关场景提供物联网流量接入、硬件方案、场景应用等综合解决方案,并为客户提供技术服务及云终端相关服务。
蜂助手2026年中报显示,上半年度公司主营收入13.39亿元,同比上升36.14%;归母净利润7753.09万元,同比上升1.87%;扣非净利润7658.51万元,同比上升1.03%;其中2026年第二季度,公司单季度主营收入7.13亿元,同比上升48.43%;单季度归母净利润4126.72万元,同比上升1.97%;单季度扣非净利润4122.83万元,同比上升1.84%;负债率50.18%,投资收益-158.77万元,财务费用2051.25万元,毛利率17.41%。
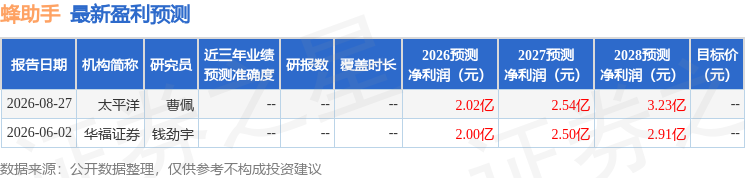
该股最近90天内共有1家机构给出评级,买入评级1家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入1075.11万,融资余额增加;融券净流出3.29万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-09-15
证星公司调研
2026-09-15
证星公司调研
2026-09-15
证星公司调研
2026-09-15
证星公司调研
2026-09-15
证星公司调研
2026-09-15
证券之星资讯
2026-09-15
证券之星资讯
2026-09-15
证券之星资讯
2026-09-15




