
来源:证券之星港美股
2026-09-15 14:40:32
花旗发布研报称,比亚迪(01211.HK)的超快充生态系统将成为新增收入来源,预计2027年及2030年毛利率分别达到63%及59%,净利率分别达20%及12%,至2030年可贡献约216亿元人民币净利润,收入预期达1779亿元人民币。花旗对比亚迪H股予“买入”评级,目标价142港元。
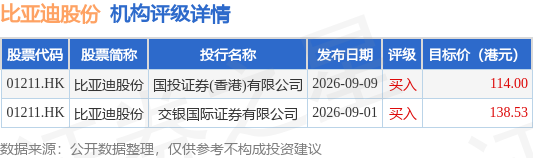
投行对该股的评级以买入为主,近90天内共有2家投行给出买入评级,近90天的目标均价为126.26港元。国投证券(香港)有限公司最新一份研报给予比亚迪股份买入评级,目标价114港元。
机构评级详情见下表:
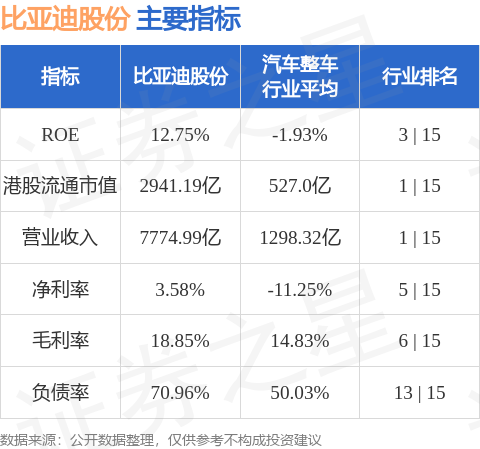
比亚迪股份港股市值2941.19亿港元,在汽车整车行业中排名第1。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
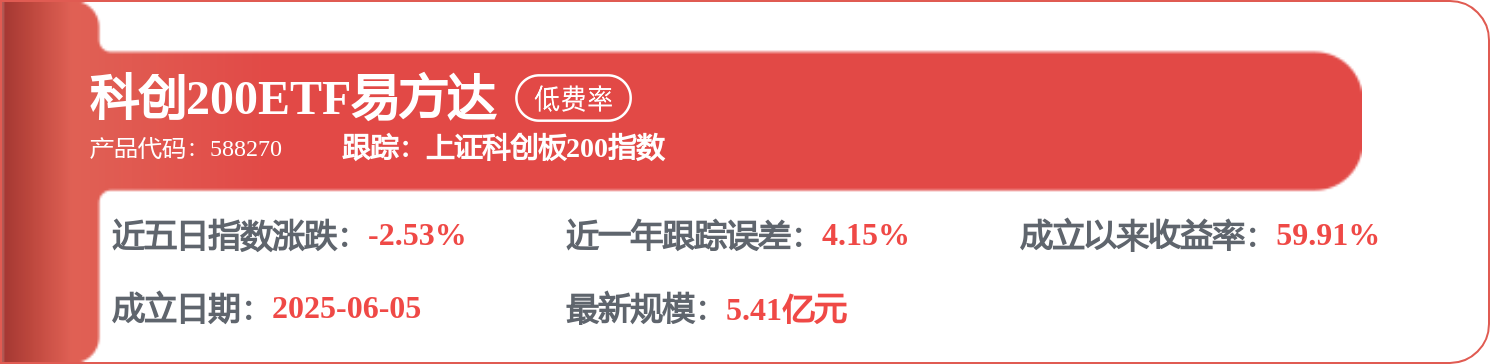
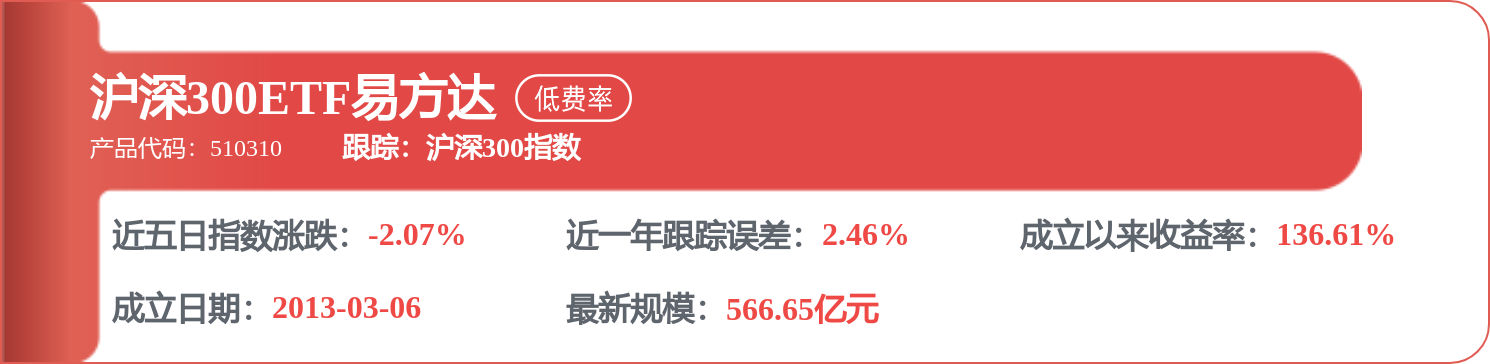
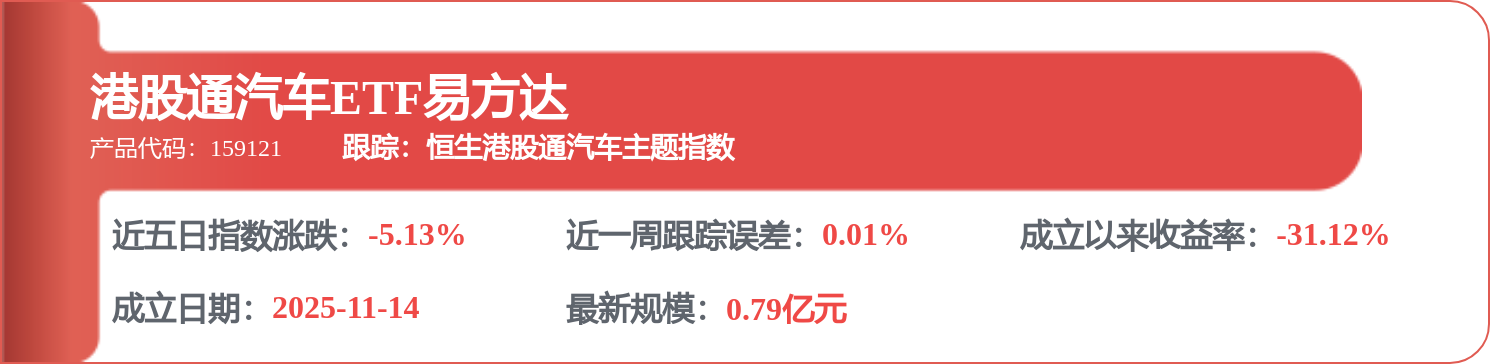
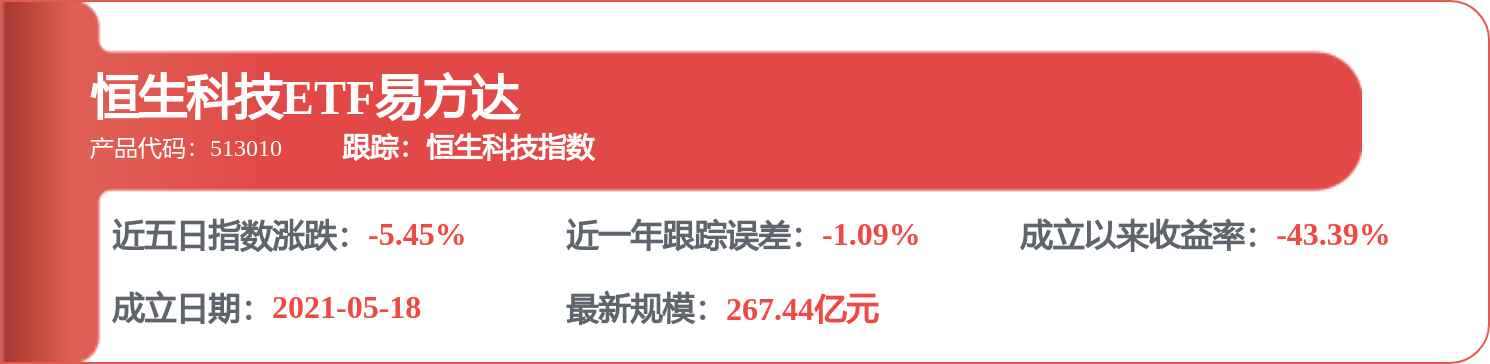
相关 ETF

格隆汇
2026-09-15
证券之星港美股
2026-09-15
证券之星港美股
2026-09-15
证券之星港美股
2026-09-15
证券之星港美股
2026-09-15
格隆汇
2026-09-15
证券之星资讯
2026-09-15
证券之星资讯
2026-09-15
证券之星资讯
2026-09-15




