
来源:财经报道网
2026-10-14 11:54:32
(原标题:从一线看行业之变:四位代理人作答"向新而行"健康养老新图景)
2026年10月13日下午,由手回集团旗下小雨伞保险经纪、手回保险代理与南开大学金融学院联合主办的"向新而行——多层次保障体系下的健康与养老新图景暨第七届健康与养老保险保障指数(2025)发布会"在南开大学举行,同步向线上观众直播。来自行业协会、高校院所及多家保险机构的嘉宾齐聚一堂,共同见证最新研究成果发布,并就多层次社会保障体系建设的路径展开深入探讨。
凝聚共识,锚定"向新"方向
天津市保险行业协会副秘书长田伟在开场辞中指出,"向新而行"体现在三个层面:制度增量之新,长期护理保险由局部试点转向全国推开,为健康养老筑起新防线;需求升级之新,老百姓关注的已不再是"有没有一份保险",而是保障是否全面、能否覆盖长期护理;行业协同之新,学界、业界与医疗机构正加快形成多层次合作的新格局。
南开大学金融学院院长范小云表示,南开百余年来坚守"知中国、服务中国"的理念,始终高度关注国家战略与民生需求,正依托科技金融重大项目、养老金融创新研究中心等平台打造服务健康养老事业的新高地。她认为,七年持续发布的指数研究,是推动学术研究与行业实践相互衔接的有益探索。
手回集团创始人、董事会主席兼首席执行官光耀回顾了研究自2019年启动以来七年的坚持。他表示,集团在港交所上市后持续加大AI投入,将风险筛查、风险减量视为中介机构的责任,并希望通过研究报告与科普读物,让养老规划从愿景变为客户"上得了手"的计划。
七年追踪,勾勒保障新图景
南开大学金融学院养老与健康保障研究所所长朱铭来教授对报告作系统解读。本届报告在延续问卷调查与指数测算的基础上,新增"肿瘤疾病负担与特药保障""老年失能风险与长期护理保障"两大专题。
他指出,基本医保坚持"保基本、广覆盖、兜底线",总体运行平稳,但面对老龄化与健康需求提升的双重压力,多层次体系的补充作用愈发关键。不同人群需求的分层日益明显——有人用上便宜有效的药即可,有人愿意自费追求更好疗效,这部分差异化市场应交由商业保险承接。养老方面,基本养老保险对活力老人基本够用,但对失能、失智人群而言,负担更多体现在医疗与照护上,保障重心应从"给多少钱"转向"提供什么服务"。他特别强调,随着独生子女一代步入老年,依靠子女照料的时代将一去不返,长期护理必然走向社会化、市场化运作。本届测算显示,健康保障指数继续提升,养老保障指数虽在追赶但仍是短板,群体间差异明显,长期可持续性有待增强。
从一纸合同,到一份陪伴
君龙人寿总经理廖明宏以"健康筑底,养老突围"为题,分享了中小险企的路径。他认为,保险公司正从单纯的支付方转向客户的陪伴者,需通过科技平台把产品与健康管理服务真正打通,让客户"买得到、用得上"。在养老上,君龙依托股东在医疗、养老机构、酒店旅居等方面的资源,以"串联者"身份构建覆盖活力、居家、机构养老的"三段式"服务体系。他强调,中小公司的关键不是扩张资源,而是接入能力——接得上、调得动、用得好。
中邮人寿副总经理、技术总监潘高峰围绕健康养老生态与价值分享了思考。他指出,长寿时代真正的挑战不只是"活得久",更是现金流能否支撑、健康年龄有多长、失能失智时由谁照护,养老的核心是有尊严、有质量地活着,精神文化生活的丰富同样不可忽视。面对照护费用高、专业护理人员全球性短缺、多数家庭支付能力有限的矛盾,他提出行业正面临"三重变化":保险要围绕真实风险创新产品,服务要向医疗、健康、养老、照护资源延伸,支付要与医保协同打通,让老年人看病时即可快速结算。
北京人寿总经理王修文以"向新而行"为题,提出保险的价值应是"保障为基底、服务贯穿风险前后、生态解决更大范围的问题",并围绕"一老一小一女性"细分人群构建全生命周期产品体系:少儿重疾品牌连续六年迭代升级,让罕见病被看见,并参与儿童恶性肿瘤疾病经济负担研究;女性特定重疾产品持续迭代并实现常态化销售;老年端推出专属商业年金与面向老残家庭的保险,并首发覆盖手术护理、长期护理与康复医疗责任的护理保险,不限年龄、带病可投、服务直付。服务端,北京人寿以康养科技赋能居家、社区、机构三端养老,做资源的连接者。面向未来,他表示将坚持普惠思维,攻坚护理、补齐失能,推动医药险协同与数智化全链升级。
从一线看行业之变
收官环节,四位一线代理人把视角投向行业的四重变化。
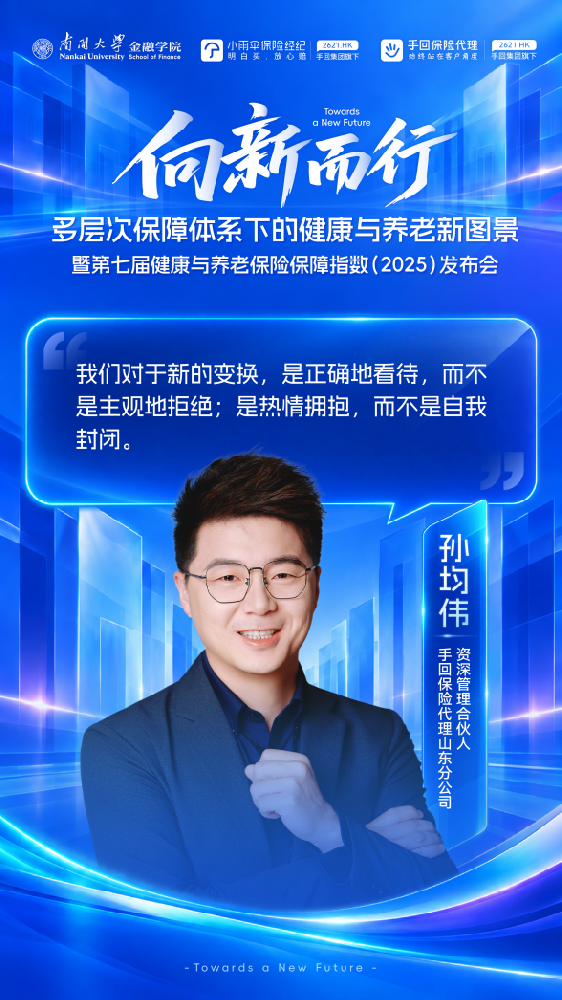
一是信息平权倒逼产销逻辑重构。孙均伟认为,互联网与AI抹平了信息差,客户"自带答案"而来,回答一旦越出他框定的范围,信任便即刻流失——保险业已从信任制胜迈入专业制胜时代。客户在哪里获取信息,渠道就要往哪里迁移:做短视频、做直播、把AI嵌入工作流,先以专业度取得认可,再谈成交。
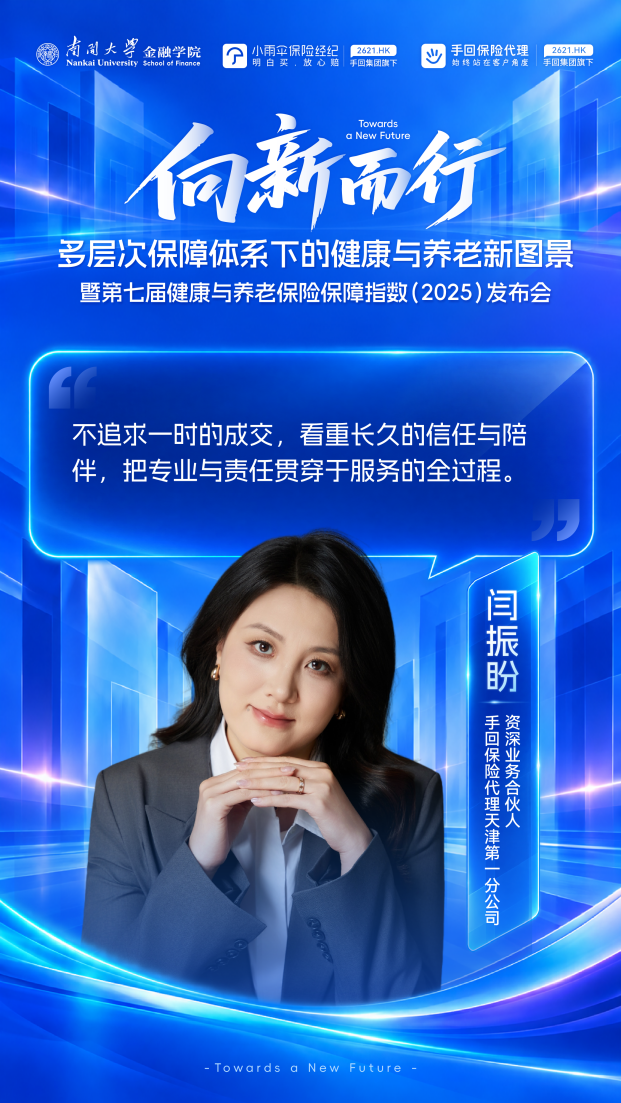
二是客群与需求的迁移。闫振盼观察到,咨询者正从中产家庭转向中年企业主,诉求从"保疾病"升级到"保资产"——家企资产混同、子女婚姻风险、财富传承的确定性。这也推动代理人从产品销售转向财富规划,先搭框架,再配产品。
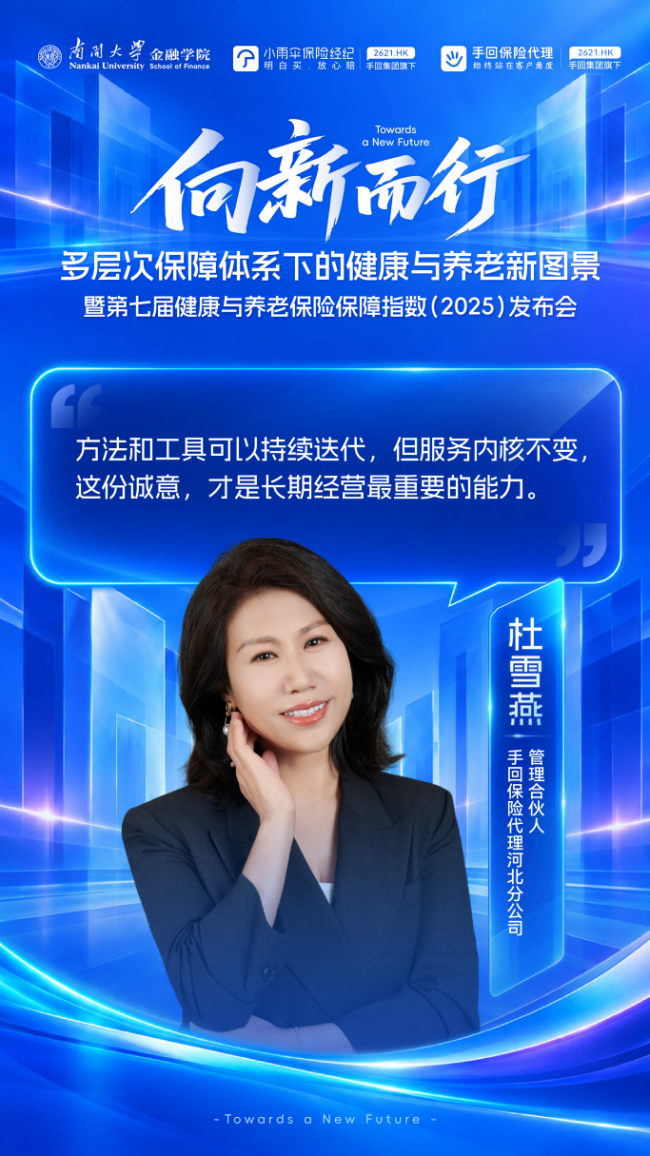
三是存量市场的信任修复。杜雪燕的一位客户带着糟糕的投保经历与带病投保的理赔隐患而来,这恰是行业的存量痛点:保单无人梳理、健康告知存在瑕疵、传承架构缺位。二十天不谈保费,只做全家保单体检与架构设计,再以线上线下融合完成交付,最终落定百万年金——存量经营的价值正被重估。
四是服务落点决定行业口碑。张雪慧以一次心梗理赔全程陪跑为例:报案、核对条款、对接医院与柜面,理赔到账那一刻,客户才相信"保险真的可以用上",继而把全家保障交托。理赔与服务体验才是行业信任的真正来源,人情温度也是AI难以替代的部分。
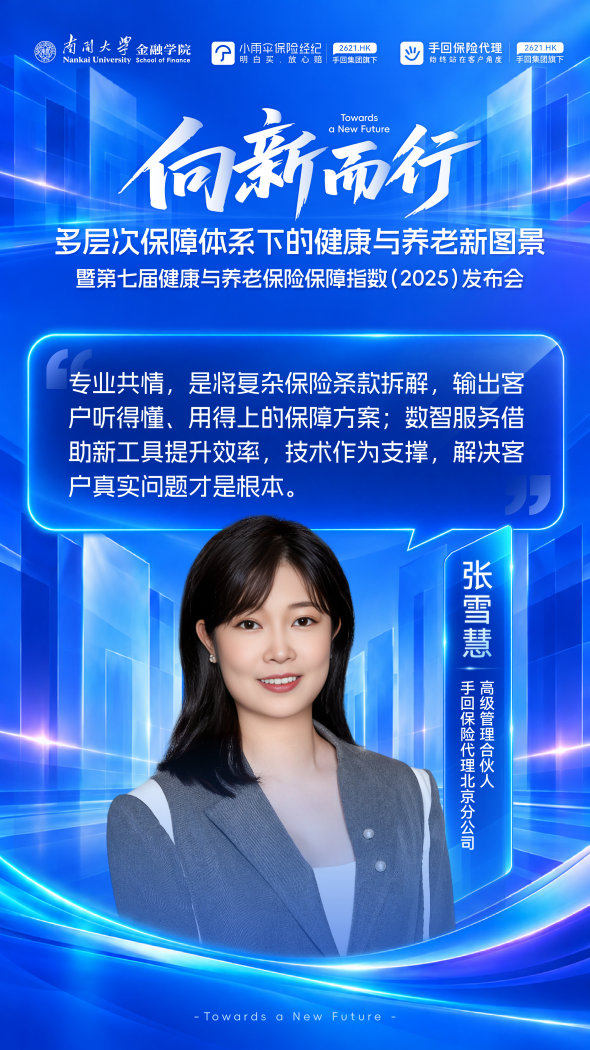
谈及未来最重要的能力,四人给出的关键词各有侧重——"态度向新、能力向新""共情与长期主义""展业模式向新、工具应用向新""专业共情、数智服务":渠道与工具在迭代,专业、利他与长期陪伴仍是不变的底色。
从制度观察、学术研究到机构实践与一线作答,发布会呈现了健康养老新图景——保障水平在提升,短板仍待补齐。当行业的注意力从"赔多少钱"转向"提供什么服务",保险也就不再只是一纸合同,而成为可感可及的长期陪伴。
本文来源:财经报道网

财经报道网
2026-10-14
财经报道网
2026-10-14
财经报道网
2026-10-14
时代财经
2026-10-14
财经报道网
2026-10-14
财经报道网
2026-10-14
证券之星资讯
2026-10-14
证券之星资讯
2026-10-14
证券之星资讯
2026-10-14




