
来源:证星公司调研
2026-09-07 17:43:16
证券之星消息,2026年9月1日中航高科(600862)发布公告称公司于2026年8月29日接受机构调研,兴业证券、鹏华基金、银河基金、招商基金、韩国投资(上海代表处)、建信理财、国信证券、中信证券、华夏基金、汇泉基金、嘉实基金、汇丰晋信基金、华宝基金、南方基金参与。
具体内容如下:
问:公司2026年上半年经营情况?
答:2026年上半年,公司紧扣年度目标,稳步推进各项经营及管理工作,整体运营平稳,顺利完成上半年阶段性经营任务。报告期内,公司2026上半年实现营业收入236,379.28万元,完成全年目标55.42%;实现利润总额51,957.68万元,完成全年目标59.04%,阶段性序时进度达标。
业务层面,航空工业复材持续推进均衡生产,严守交付节点,保障国产碳纤维预浸料批产供货,有序推进民机复材构件研制任务及商用航空发动机复材构件产品等交付任务,有力保障重点配套任务落地。优材百慕上半年营收、利润同比双增长,优材百慕持续技术迭代、完善产品体系,拓展国内外民航市场,推动民航刹车产品国产化替代进程与高铁闸片项目中标落地。
资本运作与股东报方面,公司完成股份购,累计购股份389.5万股,使用资金约1亿元;同时完成年度现金分红,派发约3.09亿元,有效报股东。
问:公司今年在研发和技术创新方面有什么进展?
答:公司聚焦航空主业,强化科技创新赋能,持续夯实核心技术竞争力。航空工业复材成功自主研发复合材料密度和拉伸等能力验证提供者样品,有力保障检测数据精准可比;推动耐高温玻璃布蜂窝及降噪蜂窝等新产品研发取得重要进展,持续提升相关技术能力及应用。优材百慕持续推进刹车盘副国产化替代进程,持续拓展高速列车刹车组件应用推广;在民航制动领域开展两种国产碳刹车盘副的研制、两种国产碳刹车盘副的扩项,开展众多机轮附件项目研制,取得相关PM证书,进一步巩固民航制动领域国产化优势。深圳轻快世界深耕低空经济领域,推进产学研一体化经营,联合香港科技大学、京航生物等高校及企业搭建联合实验室;成功开发高韧性RTM树脂,完成耐超低温(-269℃)医疗复合材料研发并实现首批供货,实现新领域技术产业化落地。
问:公司主业投资项目进展如何?
答:先进航空预浸料产能提升项目建设基本建成,进入试运营阶段;树脂及构件产能提升项目已完成竣工验收,可进一步满足蜂窝、复材结构件产品研制的生产需求;航空发动机树脂基复材零组件产能建设项目建设工程全面竣工,已具备投产运营条件;民用航空复材构件产能提升项目基础施工完成50%,已启动钢结构安装。同时,公司正积极论证多个民机项目及产能布局,持续储备未来民机业务发展动能。
问:公司上半年营收、利润总额分别完成年度目标55.42%、59.04%,业绩进度与年度计划基本匹配。公司往年存在上半年业绩高于下半年的经营节奏,请2026年是否仍将延续该格局,还是下半年经营会更好?
答:“十四五”期间,公司一季度收入通常偏高,主要是交付验收产品确认收入的同时考虑早挂账争取款。公司2026年二季度民机相关研制任务收入同比大幅增长,二季度收入环比高于一季度,目前民机业务利润率低于传统主力产品,对整体利润形成一定影响。公司上半年业务发展态势稳步向好,随着民机研制任务持续落地、行业需求稳步释放,民机业务将逐步形成正向业绩贡献。下半年公司将紧抓客户订单与交付需求,持续深化技术创新、提升经营管理质效,稳步推进各项经营工作落地,管理层对完成全年经营目标具备充足信心。
问:上发复材测试认证进度如何?何时能够实现大批量交付?
答:上发复材产品测试认证工作仍在进行。民机认证流程复杂,需完成多轮测试及试验数据积累,整体验证周期相对较长,各项认证工作均按计划有序开展。现阶段公司可匹配客户节奏,按既定节点保障产品及时交付。后续随着市场交付规模的提升,公司将按需有序推进产能补充建设,夯实批量交付能力。
问:公司是否计划布局预浸料、复材结构件出口业务?
答:目前公司蜂窝产品已实现出口,有效匹配海外供应链客户需求。预浸料、复材构件的海外市场拓展符合公司长远战略规划方向,现阶段公司已主动开展海外市场推广、对外技术交流及行业参展对接等工作,积极储备海外客户资源,相关业务处于市场拓展前期培育阶段。
问:公司股权激励有什么新思路?
答:此前公司完成的股份购股份,主要用途即为实施股权激励。目前公司正积极沟通推进相关激励方案落地。如有相关进展,公司将及时履行信息披露义务。
问:深圳轻快上半年收入已经接近去年全年,但目前仍然亏损。请什么时候有望扭亏?产能规划如何?
答:当前公司低空经济行业多数客户仍处于适航取证阶段,仅少量客户实现批量交付,现阶段产品交付以小批量样机为主,产品价值量相对有限。深圳轻快世界上半年营收实现大幅增长,随着下游客户逐步完成适航取证及订单交付规模持续提升,未来盈利水平将稳步改善。
产能布局方面,南通产线面向长三角客户;深圳基地整合内部资源,部分订单依托北京产能完成交付。目前现有产能基本匹配客户现阶段需求。深圳新建产能正在决策流程中,未来将满足大湾区客户。预计2027年底至2028年,大量客户将陆续完成适航取证、市场需求逐步释放,公司将同步跟进扩充产能,合理匹配行业发展节奏。
中航高科(600862)主营业务:聚焦航空新材料主业,业务范围涵盖航空新材料、商用发动机关键零组件、通用航空装备复合材料及制品、民用航空复合材料及构件、航空专用装备、航空零部件、工装模具等战略性领域。
中航高科2026年中报显示,上半年度公司主营收入23.64亿元,同比下降13.96%;归母净利润4.39亿元,同比下降27.44%;扣非净利润4.38亿元,同比下降27.44%;其中2026年第二季度,公司单季度主营收入12.83亿元,同比下降4.72%;单季度归母净利润1.88亿元,同比下降23.92%;单季度扣非净利润1.92亿元,同比下降23.78%;负债率25.98%,投资收益-1329.78万元,财务费用-684.63万元,毛利率35.49%。
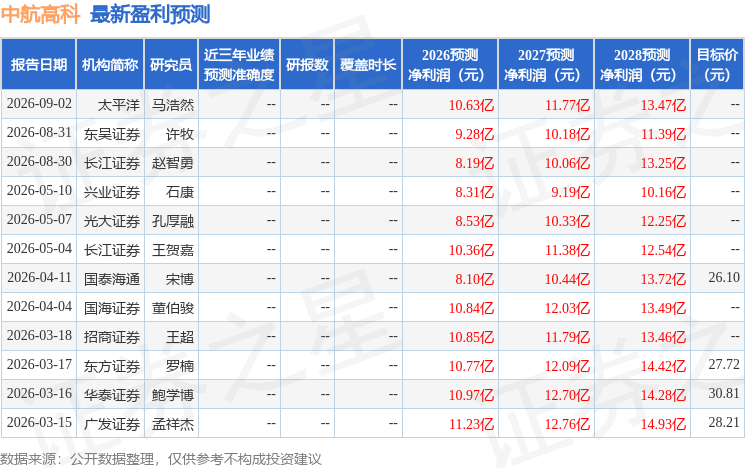
该股最近90天内共有4家机构给出评级,买入评级3家,增持评级1家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出3057.83万,融资余额减少;融券净流入184.46万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-09-28
证星公司调研
2026-09-28
证星公司调研
2026-09-27
证星公司调研
2026-09-27
证星公司调研
2026-09-27
证星公司调研
2026-09-25
证券之星资讯
2026-09-28
证券之星资讯
2026-09-28
证券之星资讯
2026-09-28




