
来源:证星公司调研
2026-09-07 17:33:24
证券之星消息,2026年9月3日翔宇医疗(688626)发布公告称公司于2026年9月1日召开业绩说明会,中信证券、东吴证券、申万宏源、天风证券、国联民生、国金证券、中银证券、方正证券、华鑫证券、中泰证券、中邮证券、兴业证券、中金公司、东方财富证券、国寿养老、西部利得基金、瑞橡资本、国寿资产、浙商资管、中融汇信、荷荷私募基金、呈瑞投资、中信建投证券、易鑫安投研、中英人寿、红土创新基金、华杰高景、和谐汇一、承势资本、国泰海通证券、开源证券、西南证券、国信证券、光大证券、东北证券参与。
具体内容如下:
问:作为国内首个聚焦磁共振技术方向的脑机接口专项创新联盟——磁共振脑机接口创新联盟重要成员单位,请公司后续如何与天津大学等携手,共同推进脑机接口的产业化应用?
答:公司在非侵入式脑机接口领域,除产业化布局外,同步开展产学研工作。公司参与共建磁共振脑机接口创新联盟,对比脑机接口康复训练前后患者核磁共振等脑功能检测结果,为疗效提供高质量的循证医学证据。作为联盟重要成员单位,翔宇医疗将与天津大学、联影医疗等行业顶尖力量携手,全力打通“采集-解码-调控-评估”全链条,推动我国脑机接口技术从科研攻关加速走向规模化产业应用。
问:脑机接口医保收费目录各地方落地情况?若全面落地,潜在人群规模、渗透率以及市场规模预期?
答:根据国家医保局发布对脑机接口康复收费的指导意见,目前已有约20个省市出台脑机接口相关收费标准,这些都是推进脑机接口产业快速发展的积极信号。随着行业发展及政策推进,后续收费标准的清晰度和适配性将进一步提升。各地具体执行细则(如收费涵盖内容、频次限制、与传统项目关系等)仍在明确中,公司将持续关注政策动态。潜在人群适应症包含脑卒中、脊髓损伤、帕金森等认知障碍、睡眠障碍等,适用人群基数庞大,但市场落地仍需一定时间。
问:公司今年上半年Top5产品拆分占比、增长情况,对比往年有无变化?国家药监局脑机接口医疗器械分类界定指导原则出台后,公司产品研发与临床试验是否会加快?后续研发费用率如何展望?
答:公司Top5产品整体占比维持原有水平并略有提升,冲击波等部分产品的市场占有率位居行业前列,新产品销售额不断增加。
国家药监局分类界定标准出台后,公司多款脑机接口产品注册准备工作正在有序推进,公司“脑机接口技术+自有康复设备”的一体化产品整合优势,有望进一步提升公司的产品竞争力。公司坚持研发引领、创新驱动发展战略,研发投入将保持稳定合理水平;后续将在现有研发基础上进行细化、深化、升级,研发费用率将维持在稳定水平。
问:公司如何看待侵入式与非侵入式两条技术路线下脑机接口的发展潜力?结合国家近年来的各项政策与指导意见,如何解读行业发展前景?
答:公司目前在脑机接口领域的技术路径以非侵入式为主。非侵入式脑机接口技术具有安全有效、适应症广等优势,应用场景聚焦康复医疗,与公司二十余年的康复医疗器械主业高度契合。公司对侵入式持谨慎态度,但持续关注该方向的基础研究,两者均在损伤控制、信号精度与治疗效果间寻找平衡,最终会实现技术及治疗效果的高度统一。目前,多地已陆续发布相关收费目录,可结合传统康复收费、脑电采集收费等方式实现临床应用。
问:脑机接口康复设备对比传统被动康复设备的定价溢价、毛利率水平?技术壁垒预计能维持多久?
答:在市场定价上,公司综合考虑医院支付能力、医保支付标准以及研发投入收,最终会根据医院端接受度和医保标准动态调整。相比依赖外购核心部件或单纯提供采集装置的公司,翔宇医疗具备较强的成本竞争力。
公司的核心优势在于“脑机接口技术+自有康复设备”的深度融合,公司自研芯片、电极、算法、整机等脑机接口核心部件和技术,同时具备行业内较全体系的康复装备基础,且脑电采集装置和康复设备实现了较好的兼容性及链接。公司提供的是脑机接口赋能的整套解决方案,而非单点产品。这种“一体化”研发模式在设备兼容性、稳定性和迭代速度上,为公司脑机接口布局与发展构建了较宽的护城河。
问:从今年情况看,康复设备行业整体景气度如何,是否受到行业监管政策影响?请展望全年及未来2至3年行业增长情况。
答:从政策支持、需求升级、技术迭代等方面看,康复行业整体结构向好。但受多重压力的影响,院端购买力恢复还需要一个过程。
公司基于专病专科临床需求和康复市场发展需要,持续研发、优化临床所需的康复装备,完善专病专科及全院临床康复一体化解决方案。在优势领域精耕细作的同时,将在康复机器人、脑机接口、I医疗、精神心理、心肺康复等领域推出更多满足临床需求和医康养护市场需求的产品及解决方案。同时,公司加大院外、居家、出口等业务的营销力度,积极开辟新的增长曲线。
问:公司下肢外骨骼机器人布局,叠加非侵入式脑机接口产品进展,商业化目标?
答:公司外骨骼机器人是一个产品系列,包括刚性的、柔性的,医用级、消费级,带脑机接口的、不带脑机接口的等全面的布局,可以满足多元化的市场需求。短期内公司外骨骼机器人仍以医用为主,适用于康复医院、社区康复中心等场景。中长期,公司将逐步完善家用版产品,针对术后康复、居家训练及老年人辅助行走等方向,打造“医院—家庭”双场景产品的布局。
问:请展望公司全年收入与利润的体量?
答:从一、二季度单季的同比与环比表现看,公司经营态势稳中向好,具备延续性,对下半年更有信心一是合同负债约2亿元,处于近年高位,较年初增长10%以上,快于营收增速;二是在手订单主动备货充分,营销团队正积极推动脑机接口产品的招标转化,以及通过科研合作、科研经费等方式实现销售收入转化,公司预计下半年有望好于上半年,短期内对市场环境仍须保持谨慎乐观。
翔宇医疗(688626)主营业务:康复医疗器械的研发、生产与销售。
翔宇医疗2026年中报显示,上半年度公司主营收入3.73亿元,同比上升3.93%;归母净利润3965.62万元,同比上升12.04%;扣非净利润2892.88万元,同比上升25.59%;其中2026年第二季度,公司单季度主营收入1.8亿元,同比上升4.1%;单季度归母净利润1433.42万元,同比上升15.19%;单季度扣非净利润563.57万元,同比上升30.29%;负债率35.96%,投资收益627.97万元,财务费用-510.07万元,毛利率67.63%。
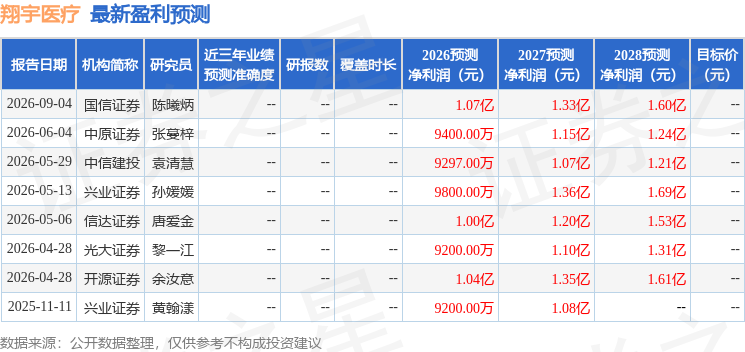
该股最近90天内共有2家机构给出评级,买入评级1家,增持评级1家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1182.1万,融资余额减少;融券净流出5.48万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

21世纪经济报道
2026-09-30
证星公司调研
2026-09-30
证星公司调研
2026-09-30
证星公司调研
2026-09-30
数据宝
2026-09-30
证券时报
2026-09-30
证券之星资讯
2026-09-30
证券之星资讯
2026-09-30
证券之星资讯
2026-09-29




